Ci sono delle affascinanti implicazioni di psicologia collettiva che emergono osservando l’andamento dei mercati finanziari. Quando abbiamo parlato del Panico del 1907 abbiamo affrontato anche il tema del “perchè proprio a Ottobre”, ed abbiamo visto che alcuni ipotizzavano un legame tra la stagione dei raccolti e la liquidità del sistema bancario. Questo poteva essere vero nell’America polverosa e sparagnina di inizio del secolo scorso. Ma alla fine degli anni ’80?
Il caro amico con cui mi confronto ogni tanto su questi temi, che non si occupa di finanza ma che ha una formazione filosifica e di finanza ne capisce perchè sa che We live in Financial Times, mi accusa – giustamente, talebianamente, direi – di “fare intrattenimento”. Ed io gli dico: hai ragione, ma si tratta pur sempre di un intrattenimento migliore di, che so, guardare la TV. E questo intrattenimento, a volte, ti può fornire una mappa, dei Warning! su dove si sta andando, sempre tenendo a mente che il piacere che otteniamo dal guadagnare 10 euro non è algebricamente equivalente al dolore che proviamo nel perderne altrettanti.
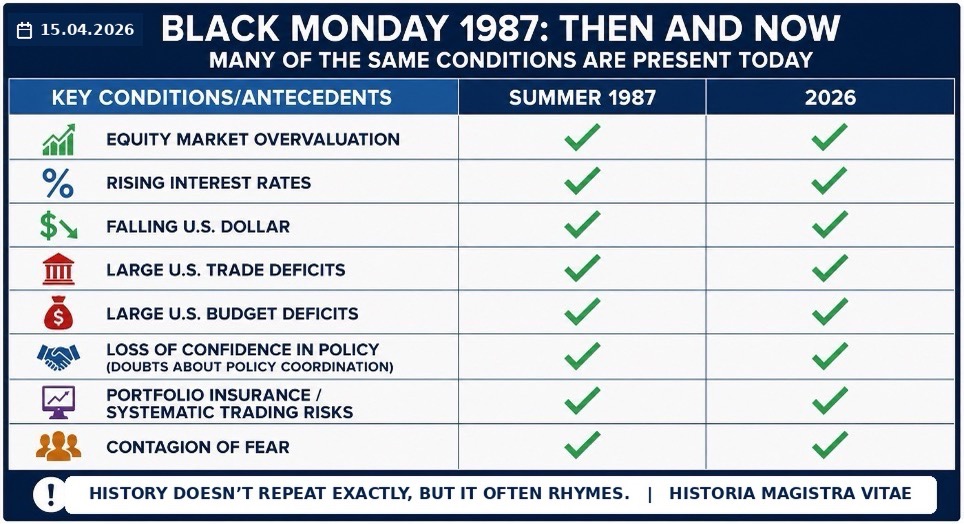
La mappa, se vogliamo, ce la fornisce la tabella qui sotto, che esprime concetti diversi ma correlati a quelli a cui abbiamo accennato parlando del TINA Effect. Nel 1987 i mercati azionari arrivavano da una fase di forte rivalutazione, in un contesto di tassi in aumento, dollaro debole, squilibri fiscali e commerciali degli Stati Uniti e crescente sfiducia nella capacità delle autorità di coordinare efficacemente la politica economica. A questi elementi si aggiunsero fattori tecnici, come le strategie di “portfolio insurance”, sostanzialmente degli stop-loss che facevano sì che tutti corressero verso la porta di uscita nello stesso momento, che amplificarono le vendite in modo automatico e prociclico.
Nel 2026 il quadro presenta alcune rime storiche evidenti: valutazioni azionarie elevate, debito pubblico americano molto alto, deficit persistenti, tassi in risalita, tensioni valutarie e un mercato sempre più dominato da narrative ristrette e strategie sistematiche ed allineate. La morale della favola non è che un crash sia inevitabile, ma che siamo in una condizione di rischio elevato con valutazioni ai massimi storici (specie nei mercati guida, ossia gli USA), liquidità reale a rischio inflazione in un contesto ambientale – guerra in Iran, tanto per citare l’ultima – molto fragile e naturalmente tendente a generare “shock esterni” e gli stessi temi di finanza pubblica del 1987.
minus 22.6%
Anche all’inizio di ottobre 1987 il mercato viveva questo tipo di tensioni. Per tutti i motivi di cui sopra, gli operatori, all’epoca rappresentati prevalentemente dai trader delle case di broker, si muovevano sul filo sottile tra rischio, avidità, paura e avidità FOMO (Fear Of Missing Out).
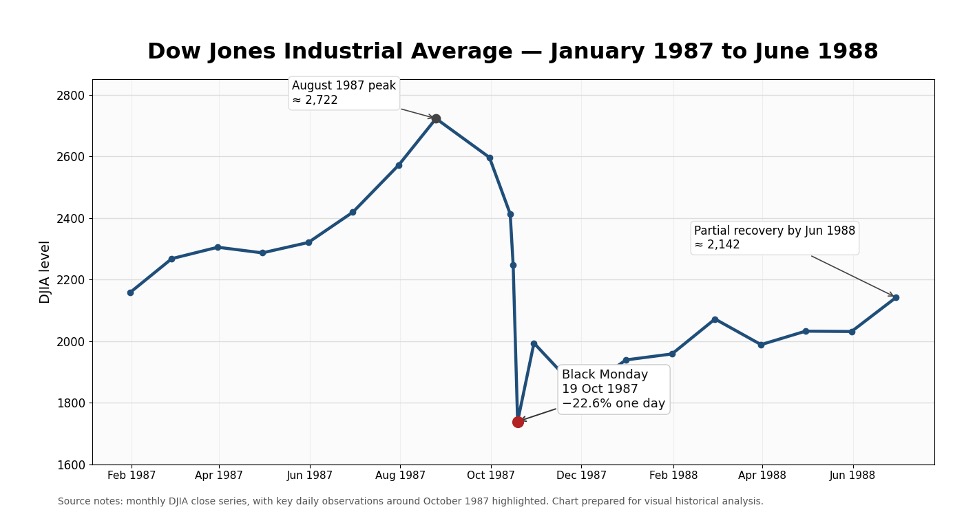
Alla vigilia del fatidico lunedì nero, il 19 ottobre 1987, il mercato era quindi come il classico fienile pronto a prendere fuoco. Il mercoledì precedente erano usciti dati peggiori del previsto sul deficit commerciale USA, con effetti negativi sul dollaro, rialzo dei tassi e calo delle azioni. Il Dow Jones era sceso del 3,81% il mercoledì precedente, 14 ottobre, poi ancora del 2,39% il giovedì e del 4,6% venerdì 16 ottobre. Quindi il lunedì del crash arrivò dopo una settimana già molto problematica.
Durante il weekend, inoltre, la pressione non si era esaurita. I modelli di “portfolio insurance” continuavano a indicare forti vendite, alcuni fondi comuni ricevettero richieste di rimborso superiori alle loro riserve di liquidità, e diversi operatori cercarono di anticipare il ribasso cercando la exit sul mercato dei futures, ossia il mercato delle vendite con consegna differita.
Prima ancora dell’apertura del NYSE quel fatidico lunedì, quindi, c’erano già indicazioni evidenti di tendenze fortemente negative. Nel frattempo, però, il mercato dei futures aprì regolarmente e iniziò a incorporare subito la pressione ribassista. A quel punto, la direzione a breve termine dei mercati fu chiara per tutti.
Nel corso della giornata il crollo si autoalimentò. Quel giorni il Dow Jones perse 508 punti, pari al 22,6%, la più grande caduta percentuale giornaliera nella storia dell’indice. Le vendite furono particolarmente violente negli ultimi 90 minuti della seduta, un episodio di vero e proprio panico. Molti titoli subirono sospensioni o ritardi, mentre i sistemi informatici e di comunicazione furono sopraffatti dai volumi, come nel ’29 gli agenti persone fisiche.
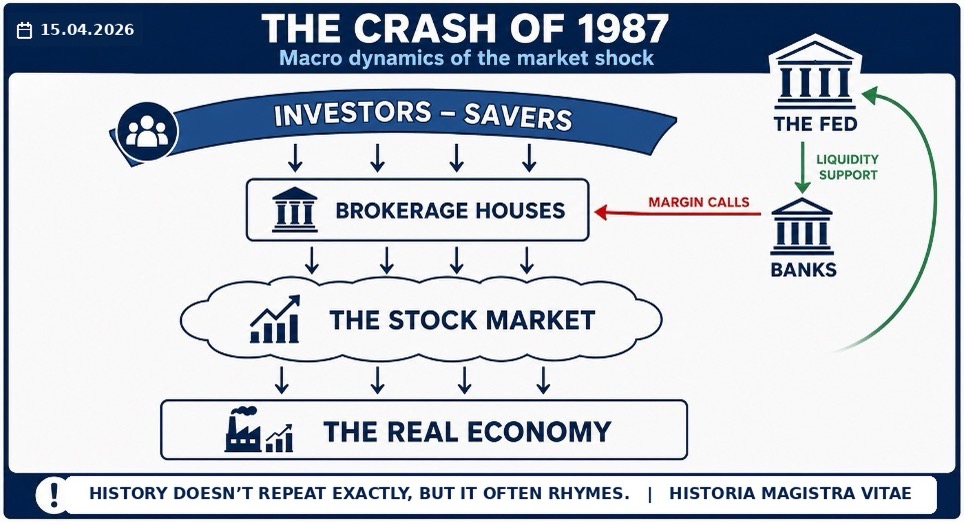
Il problema non fu solo il calo dei prezzi. Il vero rischio sistemico emerse nella forma di una crisi di liquidità: le margin call (richieste di reintegrazione della liquidità dei conti di trading) aumentarono enormemente, alcune società di brokeraggio non avevano abbastanza liquidità per provvedervi, e diverse istituzioni furono costrette a cercare credito urgente presso le banche. Il timore era che il crash potesse trasformarsi in un collasso sistemico di broker, specialisti e intermediari finanziari.
Parla il Maestro
Il giorno successivo, martedì 20 ottobre, la Federal Reserve intervenne come prestatore di ultima istanza. Alan Greenspan, probabilmente dopo una notte insonne, diffuse una dichiarazione molto breve ma decisiva, affermando che la Fed “in coerenza con le sue responsabilità di Banca Centrale, é pronta a fornire liquidità a sostegno del sistema economico e finanziario”. Si trattò della prima vera sostanziale misura di bail-out del sistema finanziario, dato che la Fed immise nel sistema bancario, tramite operazioni di mercato aperto, una cifra pari a circa il 25% del totale delle riserve bancarie, cercando anche di utilizzare le sue risorse di moral suasion verso il sistema creditizio, affinché continuasse a concedere liquidità alle società di intermediazione.
In sintesi, il 19 ottobre 1987 fu una giornata in cui una correzione già avviata a causa di mutamenti dell’equilibrio fragile tra avidità e paura si trasformò in crash per effetto della combinazione tra vendite forzate, modelli automatici di copertura, squilibri tra mercato cash e futures, problemi tecnologici e improvvisa scarsità di liquidità. La risposta della Fed fu cruciale per evitare che il crollo del mercato azionario, per il tramite del meccanismo di trasmissione del sistema bancario, diventasse una crisi economica con conseguenze profonde sul sistema produttivo ed occupazionale.
Le condizioni tecniche ed operative dei mercati della fine degli anni ’80 erano abbastanza simili a quelle di oggi. Mi sembra opportuno a questo punto tentare un recap della lezione macro da trarre da questi eventi:
1) In questa carrellata degli errori abbiamo visto che il Panico del 1907 fu la crisi che diede il “la” alla creazione della Fed, poi;
2) La Crisi del ’29 vide la Fed attiva ma con il freno a mano tirato a causa del Gold Standard, poi ancora;
3) Nel 1971 il Nixon Shock e il Crollo del sistema di Bretton Woods liberarono finalmente il dollaro dalle catene auree, e quindi, finalmente;
4) Nel 1987, sotto la guida di Alan Greenspan – che ricordiamo, avrebbe qualche anno dopo tentato di chiudere la stalla dopo aver fatto scappare i buoi mettendo in guardia i mercati dalla “irrazionale esuberanza e indebita escalation delle quotazioni” – la Fed lascia da parte ogni remora monetarista ed interviene in maniera massiva per evitare la catastrofe finanziaria e poi, probabilmente, anche economica.
Non è questa la sede per affrontare l’apparente contro-fattualità dei difensori degli interventi di salvataggio (chi ha ha risposta alla domanda: “cosa sarebbe successo se la Fed fosse stata meno apertamente accomodante…”?) o il tema degli squilibri derivati da tale mutamento di paradigma.
A lezione dai disastri
La vita non si riduce solo alle questioni finanziarie. Però – come abbiamo detto sopra – perdere fa male, a tutti. E a volte, può essere un disastro che irrompe nella serenità di persone e famiglie.
Per cui quando oggi, sul mercato, vedo tanta assuefazione alla corsa senza fine, mi faccio delle domande che mi portano a spostare la lancetta della risk tolerance indietro, dalla focalizzazione sulla performance al relativamente sicuro porto dell’ampia diversificazione e dell’opzionalità talebiana (tenere somme in cash o asset prontamente liquidabili a basso rischio), tollerando magari qualche piccola deviazione di tipo Barbell (non sapete cos’è? cercate. Ma ne parleremo…).
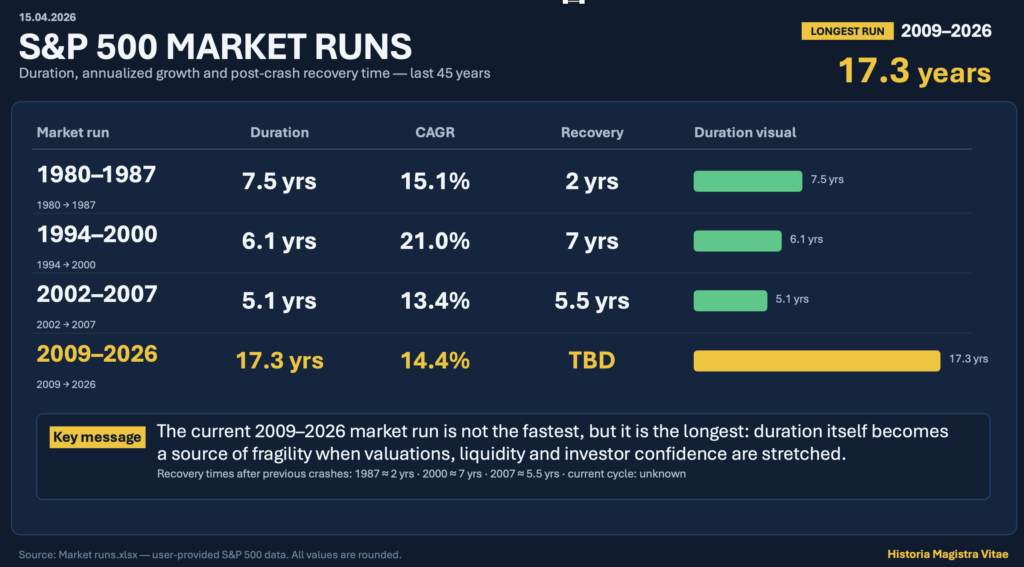
Perchè dico questo? Date un occhio all’infografica preparata sulla base di alcune osservazioni del principale indice globale, lo S&P500: siamo nel più longevo market run della storia, e le lezioni delle corse più lunghe degli ultimi 50 anni ci mostrano che la ripresa, dopo le cadute dalle vette vertiginose delle esuberanze (per dirla con Alan Greenspan), possono richiedere anni. Nei quali magari il risparmiatore ha bisogno di ristrutturare casa, cambiare l’auto, sposare un figlio, o semplicemente si mette paura e decide di non aspettare.
La diversificazione, in fondo, è davvero l’unico pasto gratis che si trova sui mercati finanziari.