

L’America di fine Ottocento me la immagino come nei film di Sergio Leone: sporca, polverosa, piena di opportunità e pericolosissima. Senza gli elementi romantici, con più cattiveria e avidità e – ovviamente – scordatevi le colonne sonore di Ennio Morricone.
Ma veniamo a noi. A livello macro, il Grande Paese stava completando in quegli anni la sua definizione territoriale. L’Homestead Act del 1860 prometteva 160 acri di terreno (circa 65 ettari) a chi si impegnava a recintare, coltivare e presidiare i lotti altrimenti lasciati allo stato selvaggio e allo stile di vita economicamente poco intensivo dei nomadi nativi. Per molte famiglie povere, magari di provenienza europea, quella legge rappresentò l’occasione della vita: capitale a costo zero, il problema dell’accumulazione originaria, per dirla con Karl Marx, risolto in una cavalcata. Materiale umano che costituirà, più avanti, ispirazione per i capolavori di John Steinbeck e che rappresenta l’elemento culturale fondante degli USA: gli yeoman farmers, o piccoli proprietari, in contrasto con i ricchi latifondisti del sud che utilizzavano la schiavitù e che erano stati riportati all’ordine con la Guerra Civile. Questa stessa gente costituirà il nemico pubblico numero uno in Russia, Ucraina e Bielorussia qualche tempo dopo, venendo chiamata con disprezzo kulaki, e decimata in veri e propri genocidi ideologici, ma questa è un’altra storia.
Il sistema finanziario
Il periodo vide la creazione di enormi ricchezze nei settori legati alla crescita del Paese: minerario, ferrovie, acciaierie, petrolio e commercio. Queste ricchezze iniziavano a venire canalizzate nella speculazione finanziaria che all’epoca veniva intermediata dai Trust: strutture che incorporavano la funzione sia della banca commerciale, erogando credito e accogliendo depositi, che del fondo di investimento e che, all’epoca, erano opache, scarsamente regolamentate e tendevano a fare un uso eccessivo del debito.
Oltre ai trust, gli altri elementi che integravano l’offerta di moneta erano: l’oro e l’argento, nella forma di monete, e che costituivano l’elemento principale delle riserve; e le banche nazionali, regolamentate dal National Banking Act del 1864. Queste ultime ricevevano assegnazione di moneta (le banconote classiche da un dollaro, 10 dollari etc.) il cui valore era riconosciuto a livello nazionale ed era garantito da titoli di stato depositati presso il Tesoro degli Stati Uniti.
Il Banking Act del 1864, grazie al deposito di garanzia presso il Tesoro, evitata il problema delle banconote che potevano svalutarsi le une vs. le altre se, ad esempio, la Banca di El Paso subiva una rapina i cui contorni, nel passa-parola, diventavano incerti e clamorosi; ma non evitava la rigidità dell’offerta di moneta complessiva. Il sistema era, in ultima analisi, legato ai metalli preziosi (oro e argento) e rendeva impossibili emissioni superiori alle quote assegnate dal Tesoro.
L’eccesso di liquidità affluiva al sistema economico attraverso la concessione di credito agli operatori, credito che passava di mano per il tramite di ordini dati alle banche o di assegni bancari. Per cui, riprendendo l’esempio di prima: se la Banca di El Paso, post 1864, subiva una rapina che ne comprometteva le riserve, le sue banconote, garantite e redimibili presso il Tesoro mantenevano il loro valore e il loro corso; ma i suoi assegni no.
Le crisi partivano quindi dal sistema del credito – assegni e depositi bancari bloccati – e si scaricavano nei c.d. run for money, ossia alla corsa ad accaparrarsi banconote di corso legale. Questo accadeva perché la moneta legale era solida, ma rigida; mentre il credito era abbondante e relativamente “libero”, ma tendenzialmente fragile.
We, the People
Basta leggere il preambolo della Costituzione americana per farsi un’idea dei principi ispiratori del Grande Paese. Si parte dal basso, dal Popolo. L’autorità e il diritto, almeno secondo gli scritti lasciatici dai Founding Fathers, vengono conferiti ad istituzioni via via superiori solo nella misura in cui ce n’è bisogno, e sempre nel rispetto delle libertà. Il termine stesso “stati uniti” lo possiamo leggere con le minuscole, in cui “stati” è da considerare come passato prossimo, terza persona plurale e riferito alle ex-colonie britanniche che decisero di unirsi ma sempre mantenendo elementi di autogoverno e “vicinanza al popolo”.
Non sorprende quindi che i cittadini americani ebbero sempre una certa diffidenza verso le strutture di potere accentrate. Per due volte il Congresso, consapevole dei limiti di un sistema finanziario la cui offerta di valori di scambio dipendeva esclusivamente dai privati, tentò di creare la “Banca degli Stati Uniti” e per due volte gli statuti concessi, di durata ventennale, vennero lasciati decadere.
Non c’era quindi il rischio dell’annientamento da inflazione del valore delle banconote, qualcosa che se siete un colono con un carro ed una famiglia a carico lanciato verso l’ignoto polveroso dell’ovest contando solo su un mucchietto di dollari, effettivamente vi sta a cuore.
Per contro, però, quando il sistema del credito privato (conti bancari e assegni) si espandeva anche oltre i limiti della prudenza in periodi di crescita economica e speculazione, poi si rischiava la corsa all’accaparramento di valuta, che per definizione era scarsa, anzi: era un elemento rigido del sistema, un “dato”.
Questa scarsità di valuta significava che una banca o un trust si potevano trovare oggetto di richieste di “chiusura dei conti” superiori, anche di molto, alle loro possibilità di erogare valuta il che comportava, ovviamente, la chiusura e il fallimento (tendenzialmente, si fallisce sempre per una questione di cassa).
E questo significava anche che, se gli operatori sapevano che un’altra banca o un altro trust avevano dei crediti nei confronti di quello che subiva il run for money, tendenzialmente anche quest’ultimo cominciava ad essere guardato strano dal mercato, ed il processo poteva ripetersi ed espandersi. Senza una banca centrale pronta ad estendere cassa a corso legale per tamponare queste richieste, il sistema rischiava il diffondersi del contagio e la crisi… sistemica, appunto.

Perché ottobre
Anche il panico del 1907 ebbe il suo picco a ottobre. Come la Crisi del ’29, di cui ci occuperemo il mese prossimo. Ma perché proprio a ottobre?
Senza accurati studi econometrici, ma collezionando più punti di vista sul tema, mi sembra di poter dire che un elemento strutturale delle economie dell’epoca era il picco di domanda di moneta della fine dell’estate, legato al ciclo dei raccolti e dei pagamenti stagionali per derrate, lavoro e materie prime. Questo ciclo comportava un incremento di richieste di cash dalle banche regionali alle grandi banche (private) di New York, e questo creava condizioni di scarsa liquidità sulla piazza principale del Paese.
Nell’ottobre 1907 la tempesta perfetta venne generata da:
1. Squeeze di liquidità stagionale (come abbiamo appena visto);
2. Domanda di liquidità straordinaria per la ricostruzione post terremoto di San Francisco dell’Aprile 1906, che distrusse l’80% degli edifici della città, e;
3. Fallimento del Knickerbocker Trust di New York.
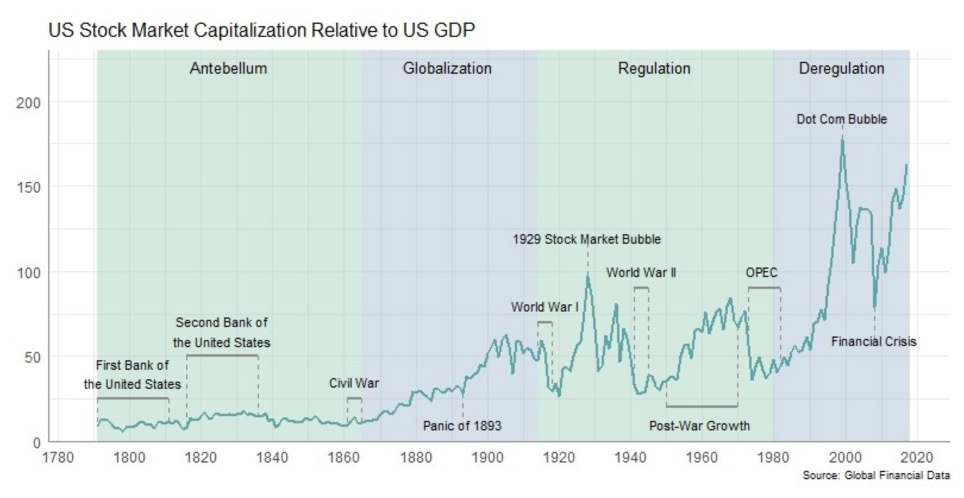
Il Knickerbocker Trust fu l’innesco di una crisi finanziaria che – date un occhio alla chart qui di seguito – trovò il suo elemento di debolezza in un sistema finanziario e creditizio cresciuto a dismisura negli ultimi decenni e fondato su indebitamento eccessivo per di più in mancanza di un prestatore di ultima istanza istituzionale come una banca centrale.
In brevissimo, i manager del Knickerbocker si erano convinti della possibilità di governare il mercato relativo ai titoli di una grande compagnia del rame, la United Copper, e per fare questo procedettero ad acquisti massicci di azioni con denaro preso a debito. Quando il piano fallì, e le azioni della United Copper precipitarono, il Knickerbocker Trust – che ricordiamolo, operava anche come banca ordinaria – vide le file di correntisti allungarsi fuori dagli sportelli e si ritrovò senza la possibilità di restituire i soldi a tutti. Crack.
Name’s Morgan, J.P. Morgan
Il Knickerbocker era legato da rapporti di prestito con una banca che faceva capo ai suoi manager e azionisti, la quale era legata ad analoghi rapporti con altre banche che avevano prestato ingenti somme agli altri trust che adesso si trovavano anch’essi a rischio o già in crisi di liquidità per il meccanismo del contagio.
Molto probabilmente per autotutela oltre che per spirito di servizio, intervenne a questo punto John Pierpont Morgan, un banker affermato e con una rete di contatti che copriva tutte le piazze finanziarie dell’epoca. JP Morgan chiamò a raccolta i principali finanzieri americani, ed insieme, nella notte del sabato 19 ottobre 1907, analizzarono i conti dei principali trust colpiti dalla crisi di fiducia.
A seguito di quell’analisi, il dream team della finanza americana del tempo decise di non supportare il Knickerbocker Trust, lasciandolo fallire, in quanto eccessivamente indebitato. Siccome il panico e le richieste di rientro si erano già diffuse ad altre istituzioni, vennero però offerti dei pacchetti di prestito per le istituzioni a rischio fallimento ma con caratteristiche di solvibilità, aiutandole così a rispondere alle richieste di liquidità e ad evitarne, dato il ripristino di condizioni di fiducia, di nuove.
Il processo di salvataggio della finanza USA si basò su dei pool di investimento coordinati da Morgan i quali, di volta in volta, analizzarono i bilanci delle istituzioni prossime alla crisi di liquidità e decisero di intervenire con prestiti ed investimenti nel capitale fungendo da vero e proprio backstop, in concorso anche con il Tesoro e con la New York Clearing House, un consorzio di banche private che forniva liquidità dietro sconto di crediti.
In alcuni casi, Morgan e i suoi colleghi operarono anche come consulenti di M&A, organizzando dei deal spintanei in cui, ad esempio, un gruppo sano come US Steel acquisiva un’azienda a rischio di collasso finanziario come la Tennessee Coal, Iron and Railroad Corporation.
Jekyll Island
Ovviamente nessuno fa niente per niente, figuriamoci JP Morgan. Il salvataggio dei trust e la fusione US Steel – Tennessee ebbe il suo strascico di polemiche politiche, cause legali ed invidie per l’acquisto di asset di grande valore a prezzi stracciati. Ma non è questo il punto.
Nel 1908, il Congresso nominò una commissione per studiare il problema delle crisi finanziarie e suggerire ipotesi di riforma – con ovvio riferimento alla possibilità di ricreare una nuova banca centrale degli Stati Uniti. Per la nota idiosincrasia degli americani a soluzioni centralizzate, la Commissione, diretta dal Senatore repubblicano Nelson Aldrich, si trascinò per due anni senza arrivare ad alcuna conclusione di fatto.
Fu così che Aldrich prese il toro per le corna e decise di tornare nell’ombra, ma con un piano d’azione ben preciso. Nel novembre del 1910, sotto falso nome e con la massima riservatezza, un piccolo gruppo di gentiluomini lasciò New York su un vagone ferroviario privato. Nessuno doveva sapere chi fossero, dove stessero andando, né tantomeno perché. Destinazione: Jekyll Island, un’isola al largo della Georgia, sede di un esclusivo club frequentato dall’élite finanziaria e politica americana. Un posto ideale per lavorare senza essere disturbati, così riservato che, quando la notizia si sparse, fioccarono le teorie cospirative.
Ed effettivamente, in quel vagone c’era una ristrettissima cerchia di uomini ricchi e potenti che agivano senza mandato popolare. Intorno al tavolo si sedettero, oltre al senatore Nelson Aldrich, il banchiere Paul Warburg, rappresentanti di J.P. Morgan & Co., della National City Bank e di Kuhn, Loeb & Co. Uomini diversi per temperamento e provenienza, ma accomunati da una certezza maturata nel 1907: il sistema così com’era non poteva reggere un’altra crisi. Per quanto i privati fossero ricchi, il sistema aveva superato la dimensione del controllo: non c’era capacità finanziaria per un altro salvataggio privato, e mi viene da pensare che forse quello del 1907 stava in piedi sia per effetto psicologico che per reale capacità finanziaria. Una specie di bluff, insomma.
A Jekyll Island non si discusse se creare o meno una banca centrale. Quella discussione, ufficialmente, sarebbe venuta dopo. Lì si discusse come creare un istituto centrale di emissione, prendendo come modello la Banca d’Inghilterra, e dotandolo di tutti i poteri del caso, ma senza destare sospetti di mire centraliste. L’obiettivo fu di dotare gli Stati Uniti di un prestatore di ultima istanza senza tradire lo spirito diffidente di We, the People. Come costruire un’istituzione abbastanza potente da emettere liquidità in emergenza, ma abbastanza decentrata da non sembrare una nuova “Banca degli Stati Uniti”, uno schema di lavoro già due volte rigettato dalla storia.
Il risultato fu un compromesso politico e di ingegneria istituzionale: una banca centrale federale, non centrale; composta da dodici banche regionali, formalmente indipendenti, coordinate da un Board a Washington; privata nella struttura, ma con una partecipazione di singole banche frammentata in molte minoranze poi sottoscritte dalle banche che avevano licenza di emettere banconote. La Fed era però pubblica nella funzione: il suo obiettivo principale era di “fornire al sistema una valuta flessibile per lo sconto dei crediti” ma aveva anche un obiettivo di supervisione sul sistema bancario. Si trattava di una struttura invisibile nei tempi normali, ma che sarebbe dovuta diventare decisiva nei momenti di panico, fornendo elasticamente valuta di corso legale a soggetti in crisi di liquidità ma solvibili.
In altre parole: una banca centrale disegnata da chi aveva appena salvato il sistema senza esserlo: un backstop per le crisi ed un controllore del sistema. All’inizio, la Fed non aveva un mandato di mantenimento dei livelli di occupazione né, per contro, un mandato di controllo dell’inflazione. La sua valenza restrittiva, anti-inflazionistica era incorporata nel fatto che l’elasticità di cassa veniva fornita solo a soggetti che depositavano titoli di credito di qualità.
In estrema sintesi, il sistema di politica monetaria e creditizia degli Stati Uniti smise di essere appoggiato su coalizioni di privati volenterosi creati su basi occasionali e destrutturate e si dotò di una specie di superbanca derivante da un consorzio di tutte le principali banche del Paese con un elemento molto forte di governance per mano pubblica: il Board era infatti composto da 7 membri di cui 5 di nomina presidenziale e, di diritto, il Segretario al Tesoro e il “Comptroller of the Currency”, una sorta di commissario per la vigilanza monetaria.

Non era manco ricco
Quando J.P. Morgan morì a Roma nel 1913, John D. Rockefeller disse: “E pensare che non era nemmeno un uomo ricco”. Ed in effetti, un patrimonio di 80 milioni di dollari – circa 1,5 miliardi attualizzati – era già poca cosa rispetto ai grandi patrimoni degli americani più in vista all’epoca.
Questa è un’osservazione che sottolinea ancora una volta l’elemento psicologico della percezione, oltre che, ovviamente, il potere costituito dalla reputazione di mercato e dalle relazioni. In vita, lo stesso J.P. Morgan probabilmente vi alludeva, quando diceva che: “gold is money, all the rest is credit”.

