Negli anni ’80, quando alla Thatcher facevano notare gli effetti sociali delle sue politiche liberiste che comportavano deregolamentazione, tagli alla spesa e riduzioni del welfare state; lei rispondeva nel suo inglese aristocratico e nasale che “There Is No Alternative“. Immagino la locuzione sguainata sul povero marito dell’inossidabile Meggie quando cercava di evitare di essere trascinato, in qualità di “First Lord”, a qualche ricevimento a Downing Street durante il weekend.
Oltre ad essere parte del discorso politico liberale anglosassone, l’acronimo TINA ha assunto una sua valenza anche nei mercati finanziari: le sale trading sono popolate da maschi giovani con più testosterone che finezze analitiche e le esemplificazioni della nonna ultraliberal fanno presa.
La TINA è sul mercato
TINA sta a rappresentare la mancanza di alternative ad un approccio agli investimenti di cui si riconosce il rischio e/o qualche elemento di debolezza strategica. Del tipo di continuare a comprare quando alcuni titoli, o tutto il mercato, sono ai massimi storici (come ora) sospinti dall’onda di qualche irrazionale esuberanza.
Dopo la Grande Crisi Finanziaria del 2008, e ancor più durante la stagione dei tassi zero e del quantitative easing, TINA divenne una giustificazione elegante per spingere gli investitori in alto lungo la curva del rischio. Se il bond governativo rendeva zero, se il cash era un parcheggio sterile (non opzionalità, come direbbe Nassim Nicolas Taleb), e se le banche centrali comprimevano i tassi di sconto, l’equity appariva non tanto desiderabile quanto obbligatorio. L’elemento psicologico è: il mercato passa da un giudizio di valore ad una sorta di senso di inevitabilità.
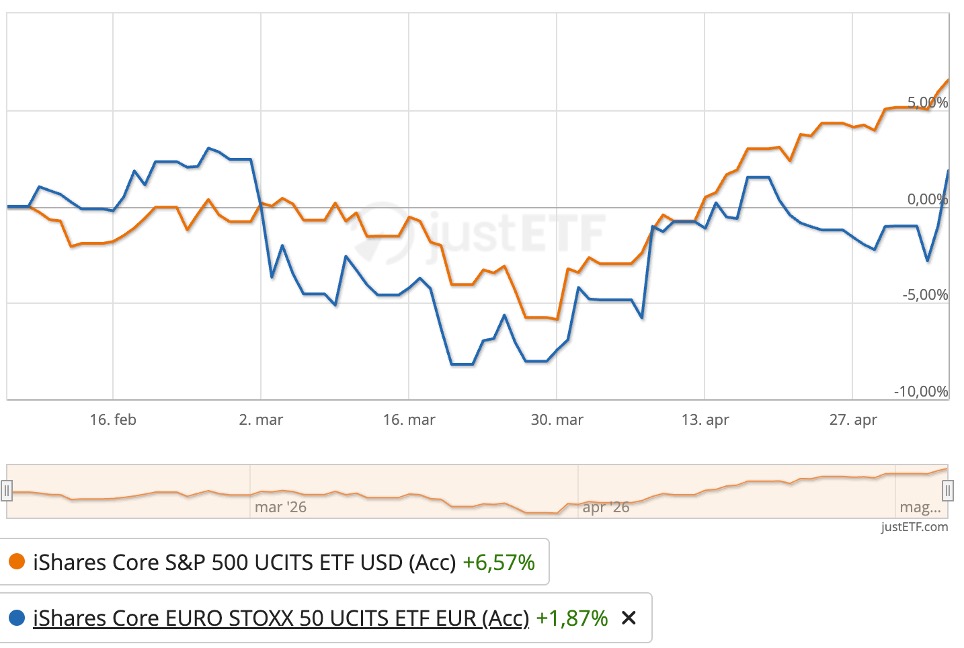
La TINA Q2 2026 è concentrata: dice che non esiste alternativa ai mercati azionari USA. Il capitale globale rientra verso Wall Street per una combinazione di utili aziendali robusti, primato tecnologico, AI capex, minore esposizione energetica e profondità e liquidità dei mercati finanziari americani. La narrativa si basa oggi sul pilastro USA-AI-mega cap, mentre l’equity europeo si prende una pausa.
A che punto siamo?
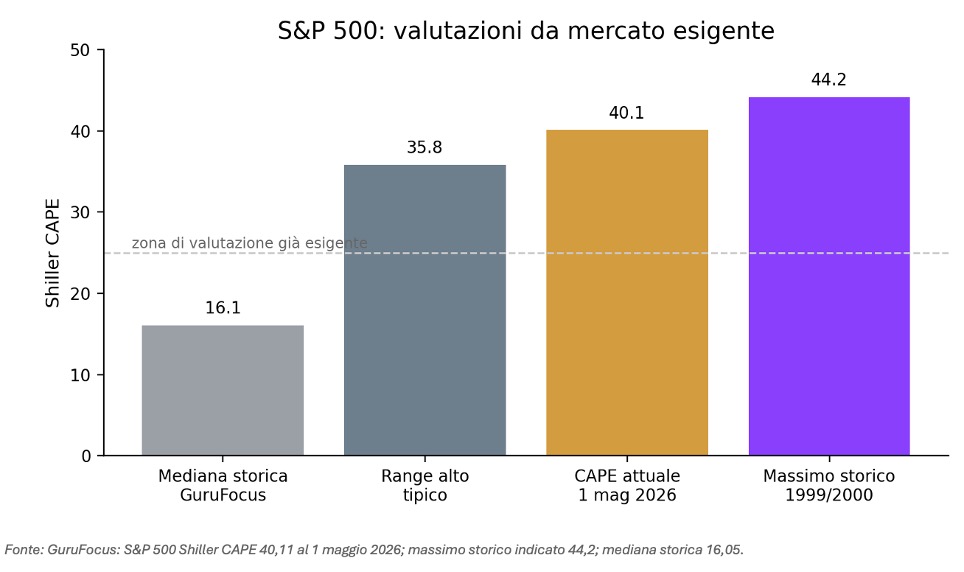
L’indicatore P/E – price earnings, o prezzo utili, ci dice quanti anni di utili dell’ultimo esercizio ci vogliono per ripagare il prezzo di un’azione (o di un’intera azienda). Lo Shiller CAPE – Cyclically Adjusted Price/Earnings Ratio – è invece una versione “corretta per il ciclo” del classico P/E.
Invece di confrontare il prezzo corrente dell’indice con gli utili dell’ultimo anno, il CAPE confronta il prezzo corrente con la media degli utili reali degli ultimi 10 anni, cioè utili aggiustati per l’inflazione. Gli utili di un singolo anno possono essere eccezionalmente alti o bassi per effetto del ciclo economico, mentre una media decennale permette di capire meglio se il mercato è caro o conveniente rispetto alla sua capacità strutturale (o storica) di generare profitti.
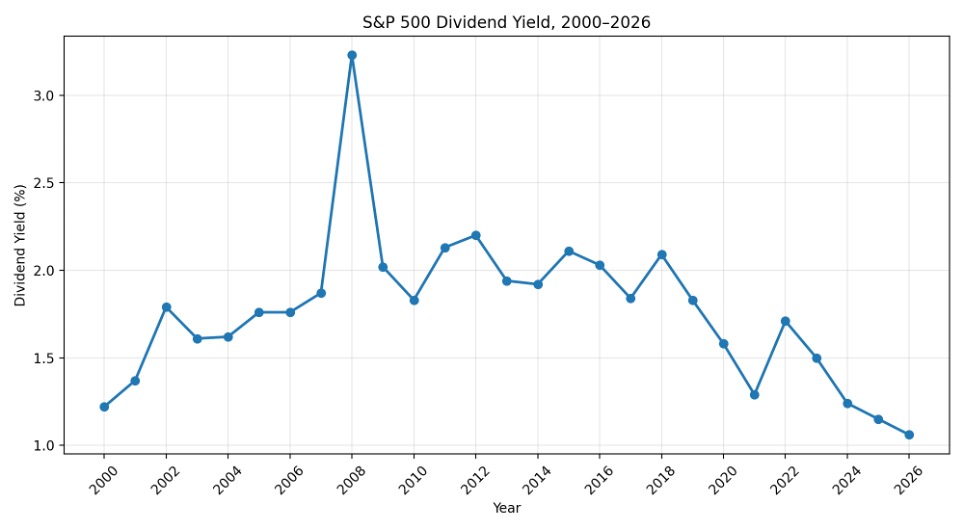
Il mercato USA mostra oggi diversi tratti TINA: valutazioni elevate, dividend yield molto basso, equity risk premium compresso, forte dipendenza dagli utili di tecnologia e AI, e, come abbiamo visto, ritorno dei flussi verso Wall Street dopo la fase di stress geopolitico di inizio 2026.
Lo Shiller CAPE è appena del 10% inferiore ai massimi storici del crash del dot.com, un segnale piuttosto importante di sopravvalutazione; mentre il dividend yield, indicatore la cui “onestà” io apprezzo molto, è anch’esso vicino ai minimi storici: al 1,1% ci vogliono quasi 100 (cento) anni di dividendi (pre-tax) per riportarsi a casa le somme sborsate per acquistare il mercato azionario, un valore ai minimi storici dal 2000.
Canary in the coal mine
Si racconta che Joe Kennedy, il padre del fascinoso e sfortunato presidente JFK, mentre si faceva pulire le scarpe, ricevette consigli azionari dal giovane lustrascarpe. L’episodio gli fece realizzare che si era arrivati ad un picco del mercato, e decise di vendere tutte le sue azioni poco prima del crack dell’Ottobre 1929.
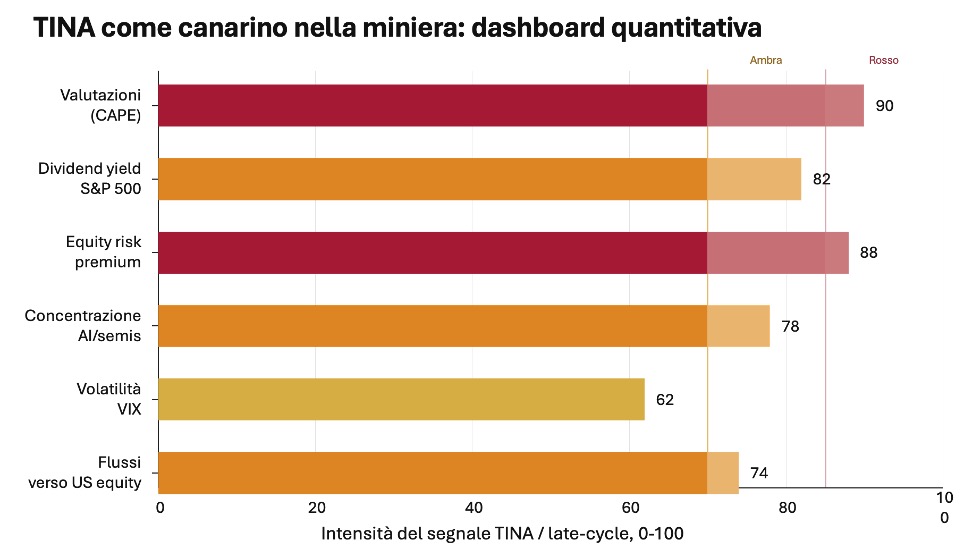
Oggi abbiamo l’AI a cui chiedere una rapida rassegna dei numeri fondamentali per capire a che livelli siamo: ebbene, considerando una serie di indicatori tradizionalmente utilizzati dagli investitori per valutare il grado di sopravvalutazione, potremmo concludere che siamo al picco anche se just not quite there. Una situazione, comunque, che ci dovrebbe portare a non sovrappesare ulteriormente l’equity USA, ma magari a prendere qualche beneficio e riportarla nella sua corretta posizione nel portafoglio.
“Il consensus” – diceva proprio Margaret Thatcher – “è il processo di abbandonare tutti i propri principi, valori e politiche per andare dietro a qualcosa in cui nessuno crede, ma di cui nessuno obietta”. Ci vuole coraggio anche ad essere accorti.