

Nelle puntate precedenti della mia Library of Mistakes ci siamo occupati del Panico del 1907, la crisi di borsa che diede il “la” alla costituzione della Federal Reserve, e poi della Crisi del ’29, quando le conseguenze della speculazione finanziaria basata sul debito si riversarono sui risparmi delle famiglie e sulla liquidità delle imprese, innescando una crisi economica ed occupazionale che venne superata solo grazie ad un sostanzioso interventismo pubblico nell’economia USA rappresentato dal New Deal del Presidente Roosevelt e poi dalla produzione industriale bellica necessaria per far fronte alle esigenze della II Guerra Mondiale.
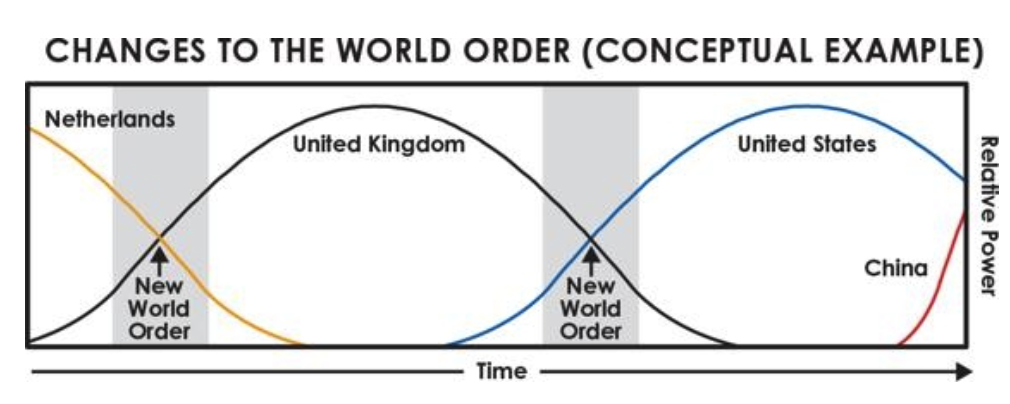
In termini macro, il periodo tra la I e la II Guerra Mondiale possiamo leggerlo come un percorso unico di ristrutturazione del sistema globale che portò al declino del leader pre-esistente, il Regno Unito; e all’emergere di una nuova potenza predominante, gli Stati Uniti.
A livello finanziario, il passaggio vide il tramonto del British Pound e dell’area coloniale britannica come sistemi finanziario ed economico di riferimento; e l’avvento del Dollaro e di un sistema di scambi tendenzialmente globale.
Nuovo Ordine Mondiale
Nel 1944, a Bretton Woods, nel New Hampshire, si tenne una Conferenza dei rappresentanti dei principali paesi alleati. L’obiettivo era di dare una veste economica e finanziaria al Nuovo Ordine Mondiale che, a livello politico, si basava su istituzioni come l’ONU, alleanze difensive come la NATO, e il sistema di aiuti in chiave anticomunista della Banca Mondiale, del FMI e di iniziative specifiche come il Piano Marshall che, tra l’altro, finanziò la ricostruzione dell’Italia.
All’epoca, gli USA erano il paese più ricco del mondo dal punto di vista finanziario (possedevano circa i 2/3 dello stock globale di oro, che nel sistema allora vigente equivaleva al denaro); erano la potenza dominante dal punto di vista industriale, controllando circa la metà della produzione industriale globale, ed erano, ovviamente, la principale potenza dal punto di vista militare, con il controllo in esclusiva dell’arma atomica.
Il cuore degli accordi di Bretton Woods riguardò un concetto molto semplice: il denominatore degli scambi internazionali sarebbe stato il Dollaro USA, che avrebbe potuto essere, a richiesta, convertito in oro al prezzo di 35 dollari per un’oncia (ad oggi per un’oncia ci vogliono circa 5.000 dollari, il che corrisponde ad un tasso di svalutazione del 6% circa l’anno del valore del dollaro vs. l’oro).
NWO at work
La stabilizzazione del sistema economico e finanziario globale diede il via ad un periodo di grande espansione. I negoziatori di Bretton Woods sembrarono per qualche tempo riuscire nell’intento di ricostruire quella che gli storici chiamano “l’epoca degli imperi”, ossia il periodo tra il 1871 e il 1914 che vide il processo di industrializzazione dell’Europa svolgersi sulla base di una certa apertura degli scambi e del denominatore finanziario fornito dalla Sterlina e del relativo sistema di gold standard.
In estrema sintesi, le menti economiche più brillanti e potenti dell’epoca, tra cui Henry Morgenthau Jr, John Maynard Keynes e Harry Dexter White; non si risolsero a fare molto altro che ricreare un sistema “imperiale” con la semplice sostituzione del Dollaro alla Sterlina. Migliaia di pagine di verbali, decine di libri scritti con i vari argomenti ed aneddoti, per arrivare ad una soluzione molto muratoria: “squadra, filo e piombo: se ha funzionato prima, funzionerà di nuovo”.
Ed in effetti, per un certo periodo, il sistema funzionò bene. Gli USA facevano da banca al mondo intero, ed intervenivano finanziando ricostruzione e guerre di “contenimento”, come la Guerra di Corea (1950-1953) e la Guerra del Vietnam (1955-1975). La certezza dei valori, dei tassi di interesse, e del fatto di avere un prestatore di ultima istanza incoraggiò gli scambi, la ricostruzione e gli investimenti.
Ma questo sistema conteneva una contraddizione: l’espansione degli scambi denominati in dollari determinava una disponibilità di dollari globale che, anche in assenza di sbilanci commerciali degli USA, gonfiava a dismisura i saldi nei c.d. Eurodollari, ossia i saldi in valuta americana detenuti all’estero, come si diceva all’epoca che questo processo avveniva prevalentemente in ambito “atlantico”.
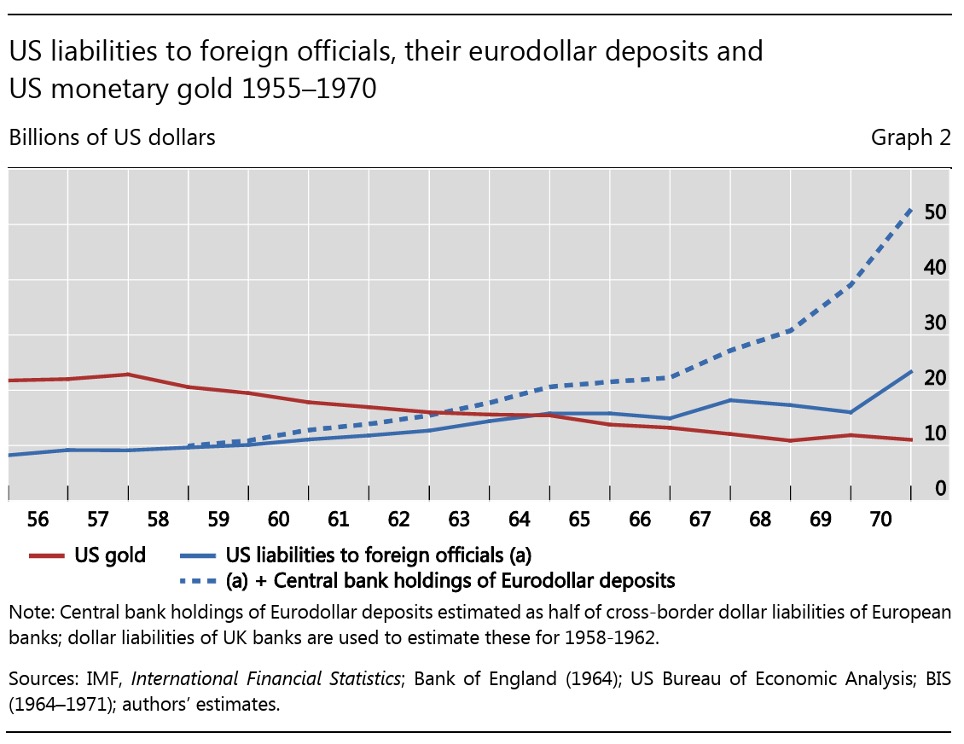
Nella chart qui di seguito, ripresa da un lavoro della BIS del 2017 dedicato appunto a questo disequilibrio, il c.d. “Triffin dilemma”, si vede proprio che tra il 1960 e il 1970 le riserve auree degli USA si dimezzano mentre i saldi in dollari internazionali crescono di 5 volte, ad un tasso di oltre il 17% l’anno.
Nel 1960 le riserve di oro degli USA ammontavano a poco meno di 20 miliardi di dollari (17.300 tonnellate d’oro ai prezzi dell’epoca) mentre i dollari in circolazione all’estero erano poco più di 10 miliardi. Dieci anni dopo, le riserve di oro si erano dimezzate, mentre il circolante estero di dollari era schizzato ad oltre 50 miliardi.
Il re è nudo
Finché il mondo usava i dollari per gli scambi o li teneva in portafoglio senza chiedere la conversione in oro, il sistema poteva continuare a funzionare. Ma nel momento in cui qualche grande partner commerciale avesse deciso di esercitare davvero il diritto di conversione, la fragilità di Bretton Woods sarebbe apparsa in tutta la sua evidenza. I dollari, in sintesi, funzionavano benissimo come mezzo di regolamento degli scambi, ma molto meno come riserva di valore, essendo ormai chiaro per tutti alla fine degli anni ’60 che sulle riserve pendeva una spada di Damocle di potenziale svalutativo appesa ad un filo molto sottile.
Fu la Francia di Charles de Gaulle a rendere pubblica questa contraddizione. Il 4 febbraio 1965 de Gaulle criticò apertamente il privilegio monetario degli Stati Uniti: Washington poteva finanziare i propri squilibri esterni emettendo la propria moneta, mentre gli altri paesi dovevano produrre beni reali, e fornire servizi e lavoro, per partecipare all’economia globale. De Gaulle non si limitò alla denuncia: diede ordine alla Banca di Francia di cominciare a convertire in oro una parte delle proprie disponibilità in dollari, sfidando apertamente il meccanismo di Bretton Woods.
L’episodio delle navi francesi che riportano lingotti in patria è diventato quasi una scena simbolica della crisi. Al di là della teatralizzazione, il significato economico fu chiarissimo. La causa era la perdita di fiducia nella capacità americana di onorare indefinitamente la convertibilità e, davvero, il sistema era sotto stress a causa del suo stesso successo. In pratica però era chiaro che il sistema reggeva solo finché i creditori esteri sceglievano di non testarlo troppo severamente.
In altre parole, il “Général” stava dicendo al mondo che il re era nudo: il dollaro era formalmente “buono come l’oro”, ma sostanzialmente non c’era abbastanza oro per soddisfare tutti i possessori di dollari. E la cosa venne rivestita di significati politici, con lo stile di de Gaulle, che era uno che non le mandava a dire: “L’Europa dell’ovest è diventata un protettorato americano senza nemmeno essersene accorta. Ci dobbiamo liberare da questa dominazione. Ma la difficoltà è che i colonizzati non vogliono davvero emanciparsi. Dalla fine della Guerra, gli americani ci hanno soggiogato pesantemente senza incontrare quasi alcuna resistenza da parte nostra”.
Il banco chiude
La rottura arrivò il 15 agosto 1971. In un discorso televisivo alla nazione, Richard Nixon annunciò quello che definì un nuovo programma di politica economica. Formalmente, i punti centrali erano tre: la sospensione temporanea della convertibilità del dollaro in oro, un blocco di 90 giorni di salari e prezzi messo lì apposta per prevenire la spirale inflazionistica derivante dal superamento del legame psicologico tra dollaro e oro; e un sovrapprezzo del 10% sulle importazioni: una cosa molto “à la Trump” e strumentale a ridurre gli acquisti degli americani all’estero e quindi l’offerta di dollari in giro per il mondo. Il tono del discorso fu difensivo e patriottico: Nixon parlò di difesa del dollaro, dei lavoratori americani e della stabilità interna, accusando in parte gli speculatori internazionali. (Prestate attenzione a questo elemento: mentre ricusava unilateralmente un impegno preso con il mondo intero, il Presidente accusava “gli speculatori”. Politicamente interessante.)
Gli Stati Uniti, in realtà, non potevano più conciliare tre cose insieme: la leadership geopolitica globale, la libertà di perseguire politiche economiche interne espansive che generavano offerta di dollari crescente, e la promessa di convertire i dollari esteri in oro a un prezzo fisso.
Da quel momento il dollaro restò la moneta dominante del sistema mondiale, ma non più perché ancorato all’oro. Restò dominante per la potenza economica, finanziaria e militare degli Stati Uniti e per l’assenza di alternative. Bretton Woods sopravvisse ancora per un breve tratto in forma apparente, con il tentativo di rattoppo rappresentato dallo Smithsonian Agreement, che ampliò molto l’offerta della prima valuta globale ibrida sul modello che poi sarebbe servito per l’Euro: i Diritti Speciali di Prelievo del Fondo Monetario Internazionale; ma nella sostanza il sistema originario era finito. Il mondo era entrato nell’era fiat: Dio nella Genesi disse fiat lux, da quel momento le banche centrali cominciarono a dire: fiat pecunia.
Wall Street in rally
Il giorno dopo il discorso di Nixon, il mercato azionario americano reagì con razionale esuberanza. Il 16 agosto 1971 il Dow Jones segnò +3,85%, il maggiore aumento giornaliero fino a quel momento. Anche i rendimenti obbligazionari scesero sensibilmente, spingendo verso l’alto i corsi dei titoli obbligazionari in portafoglio. I mercati lessero il messaggio in questo modo: gli Stati Uniti avevano scelto la ripartenza, la svalutazione e la discrezionalità politica al posto della disciplina esterna dell’oro.
Senza la possibilità di convertire i dollari in oro, la massa di moneta e di crediti in dollari accumulati nel sistema mondiale doveva trovare altri sbocchi di valore, ed il nuovo regime monetario favorì la riallocazione della ricchezza verso attività finanziarie e reali: titoli, immobili, commodities, partecipazioni societarie. La causa fu la scomparsa del vincolo aureo; l’effetto fu che il valore della moneta cominciò a riflettersi sempre più nei prezzi di altri asset.
In questo senso il 1971 non fu solo la fine di un sistema monetario: fu l’inizio di un mondo in cui l’inflazione non si manifesta solo nei beni di consumo, ma anche nei valori finanziari. L’S&P 500 chiuse il 1971 con un rialzo di circa 10,8%, segnale coerente con la rapida rivalutazione del rischio e delle attività reali e finanziarie sotto il nuovo regime.
La stagione inflazionistica
Si può dire allora che, chiusa la finestra dell’oro, il mondo entrò gradualmente in una nuova età: non più quella della moneta ancorata a un metallo, ma quella della moneta fiat sostenuta dalla credibilità – o meno – dello Stato, dalla profondità dei mercati e dalla capacità del sistema finanziario di assorbire e rimettere in circolo la liquidità in eccesso.
Per la gente comune, però, si trattò dell’inizio di un fattore di profonda sperequazione dei redditi: i poveri, che non detengono assets finanziari, si beccano la crescita dei prezzi. I ricchi (ma anche i fondi pensione, laddove ci sono), detentori di attivi finanziari, vedono la propria ricchezza nominale crescere sull’onda delle politiche monetarie espansive. Ne parlerà diffusamente Thomas Piketty cinquanta anni dopo.
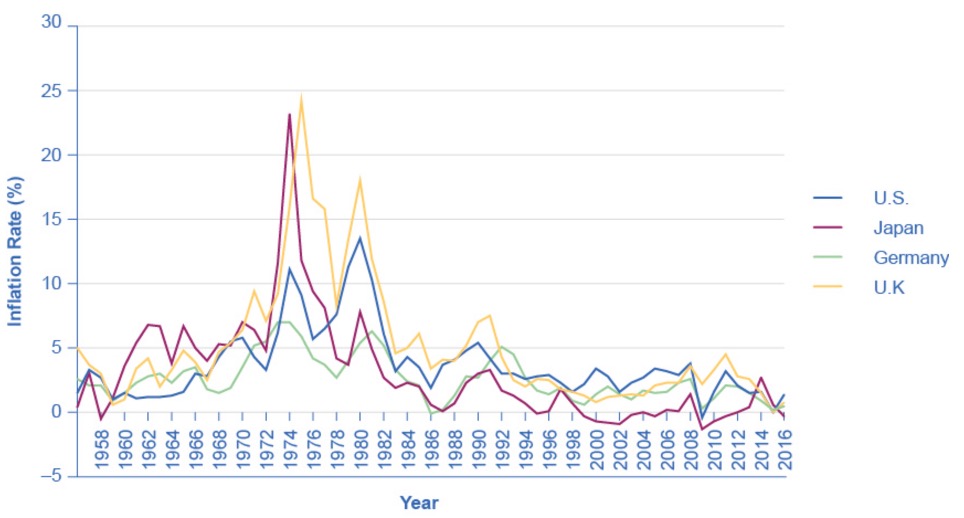
Di lì a poco, arrivò il colpo ulteriore: lo shock petrolifero del 1973-74. L’embargo arabo e il forte rialzo del prezzo del petrolio agirono come benzina sul fuoco su un sistema che aveva già perso il proprio ancoraggio monetario. La causa fu quindi uno shock esogeno ma gli effetti derivarono da questo solo in parte: il petrolio aumentò la fragilità del nuovo assetto, e la rese improvvisamente molto più visibile e dolorosa per famiglie e imprese. L’effetto finale fu la piena crisi stagflazionistica degli anni Settanta: un periodo in cui i prezzi crescevano e le economie ristagnavano: un rischio molto attuale, dunque.
La crisi che cambiò le crisi
Guardata in prospettiva storica, la crisi del 1971 non fu un incidente improvviso, ma l’esito di una tensione interna al sistema di Bretton Woods. Quel sistema aveva ricostruito l’ordine monetario mondiale dopo il crollo dell’ordine britannico; aveva sorretto la crescita del dopoguerra; aveva accompagnato l’ascesa geopolitica americana. Ma proprio il suo successo generò il suo problema esistenziale: il mondo aveva bisogno di più dollari di quanti gli Stati Uniti potessero convertire in oro.
Qualcosa doveva cedere: e fu l’ancoraggio del sistema monetario all’oro, come abbiamo visto.
A differenza della Crisi del ’29, il collasso di Bretton Woods non ebbe un riflesso immediato sui consumi e sul benessere di imprese e famiglie. Il suo effetto fu però più subdolo, ed espose i sistemi economici a nuovi e diversi rischi: inflazione e cicli aumentati di crescita e rallentamento derivanti dall’incremento di indebitamento pubblico e privato.
Da lì in poi, inoltre, il settore finanziario prese ad osservare attentamente l’attività delle banche centrali, per capire le tendenze delle politiche monetarie e i loro riflessi sulle economie reali e sui prezzi degli asset finanziari. Partì una lunga elaborazione di modelli intorno all’equazione quantitativa della moneta di Irving Fisher, criticata (giustamente) nelle sue conseguenze più deterministiche ed immediate, ma comunque punto di riferimento per ogni ragionamento macroeconomico.
