Quando uscì nel 2010, “The Joneses” venne presentato come un film “rivelatore” e “perfettamente adatto ai tempi”. Nella scena di apertura, David Duchovny (Steve Jones, nel film) guida la sua Audi Q5 che ti fa viaggiare come “sul c. di un angelo”, e si rivolge ad una Demi Moore (Kate Jones) al top del suo fascino ed esclama: “andremo a fare dei danni in questa zona!”.
I Jones sono infatti in viaggio verso una prospera comunità suburbana della costa est degli Stati Uniti, con il preciso obiettivo di sconvolgerne costumi e consumi. Presentandosi come una famiglia agiata, essi sono in realtà dei dipendenti di una società di marketing che promuove gli acquisti delle aziende clienti per il tramite di tecniche occulte che si basano su status e processi imitativi.
Il film raggiunge il climax quando Steve rientra nel vialetto di casa con una fiammante Audi R8 ed il suo vicino Larry lo saluta con un sorriso che fa trasparire un’invidia stupida e disperata. Quella sera poi gli confessa che la sua capacità di credito è arrivata al limite e che presto subirà una “foreclosure”, ossia la procedura di perdità dell’uso dell’immobile per inadempienza. In questo passaggio, Steve sembra ritrovare un barlume di umanità e invita l’amico a non credere troppo alle apparenze, ma la situazione ormai è arrivata al limite per Larry, che di lì a poco si suicida gettandosi in piscina legato al trattorino da giardino comprato, come tante altre cose, seguendo i consigli dei Jones. Quando si dice affogare nei debiti.
HELOCs
Anche senza guardare The Joneses, tutti sanno che l’economia degli USA è trainata dai consumi, e che molti di questi consumi vengono finanziati da vari tipi di debito: mutui immobiliari, leasing su beni durevoli, prestiti al consumo, prestiti per gli studi universitari, scoperti sulle carte di credito, etc. Molte definizioni per lo stesso, antichissimo, prodotto finanziario.
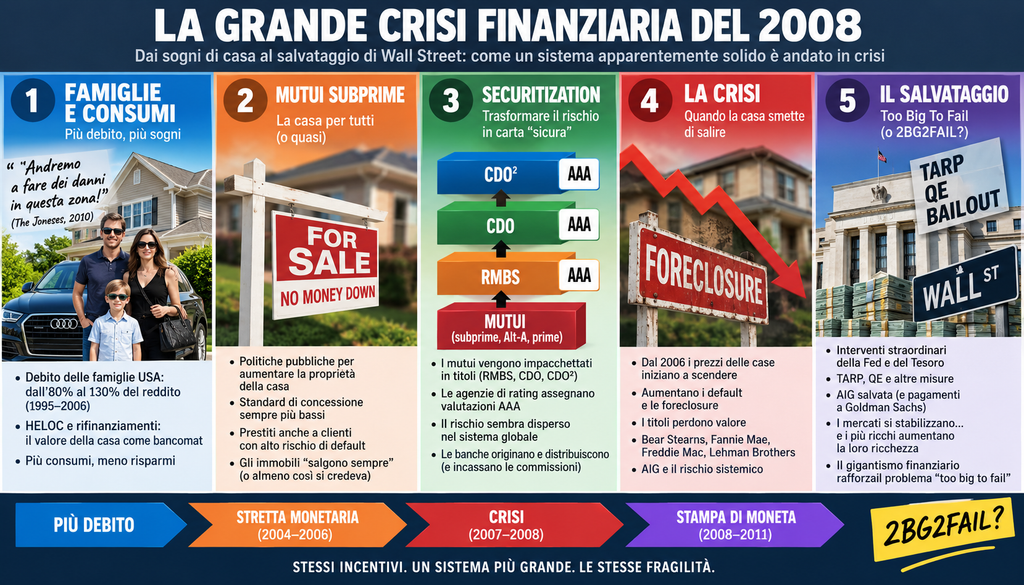
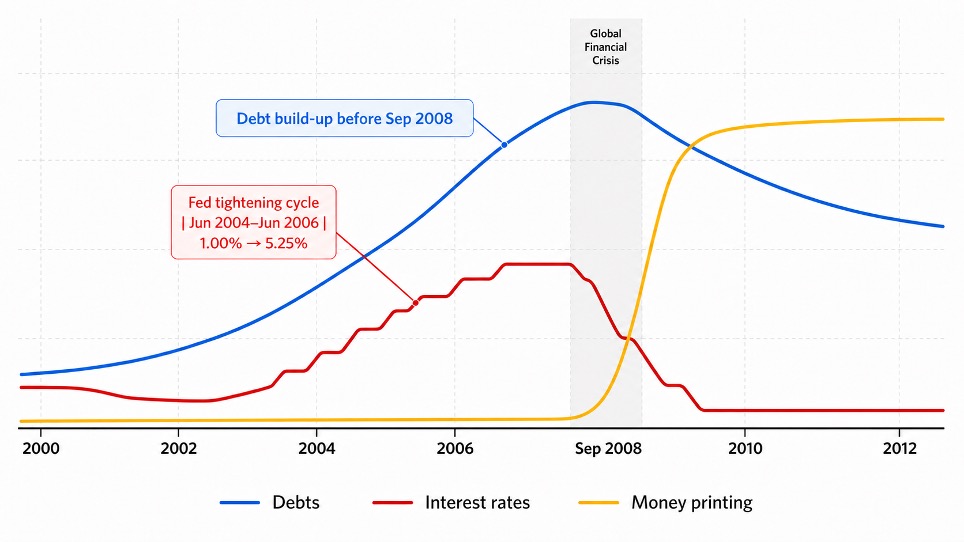
Tra la metà degli anni ’90 e il 2006, il debito delle famiglie americane passò dall’80% del reddito annuale a quasi il 130%. La maggior parte di questo indebitamento proveniva da debiti ipotecari contratti per acquistare nuove case o per migliorare e ampliare le proprietà esistenti. L’attività del mercato immobiliare, in quel periodo, ebbe un effetto di stimolo sui prezzi che faceva, di anno in anno, crescere il valore di mercato delle proprietà.
Le banche e le società finanziarie specializzate nei mutui ipotecari approfittarono di questa situazione per offrire ai propri clienti dei pacchetti di rifinanziamento dei debiti immobiliari. Questi pacchetti si chiamavono HELOC – Home Equity Lines of Credit, ossia linee di credito coperte dal valore degli immobili. L’idea era che al crescere del valore di mercato dell’immobile, il debito in proporzione calava, consentendo degli incrementi del finanziamento che liberavano denaro che le famiglie potevano dedicare… all’ulteriore incremento dei consumi.
Negli anni il crescente indebitamento ebbe un effetto negativo sui livelli di risparmio, fino a quando, nel 2007, le spese delle famiglie legate al servizio del debito (restituzione del capitale e spesa per interessi) arrivarono al 14% del reddito disponibile.
Subprime
Dagli anni ’90 negli USA vi fu una deliberata politica bi-partizan volta a favorire l’acquisto della prima casa anche da parte delle fasce meno abbienti della popolazione. Il tasso di proprietà raggiunse valori prossimi al 70% a metà degli anni 2000, mentre ogni anno circa un milione di famiglie realizzava – a debito – il sogno americano di diventare proprietari.
L’incentivazione di questo – peraltro per molti versi condivisibile – processo di supporto della proprietà immobiliare, subì un accelerazione negli anni 2000. In questo periodo presero forma una serie di provvedimenti che ampliarono di molto, e in retrospettiva forse di troppo, l’insieme dei proprietari, creando anche degli incentivi scorretti e stimolando il c.d. moral hazard, ossia l’assunzione irresponsabile di rischi che si basava su attese speculative (concetti tipo: gli immobili salgono sempre di prezzo).
Da una parte, infatti, lo stato copriva gli aspetti assicurativi della concessione dei prestiti e riduceva al minimo, fino anche ad annullare, le richieste di anticipo sul valore dell’immobile nell’ambito delle pratiche di mutuo. Dall’altra, il sistema bancario e bancario-ombra (le finanziarie specializzate), fiutando il business e sempre alla ricerca di modi per “fare il budget”, intervenivano con allettanti offerte commerciali e magari chiudevano anche un occhio sulle capacità di rimborso della clientela pur di concedere il prestito.
Mentre l’American Dream Downpayment Act del 2003 (Presidenza Bush) intervenne con contributi dello stato per versare l’anticipo e contribuire alle spese accessorie (registrazioni, istruttorie, assicurazioni, etc.); due società legate a vario titolo allo stato federale, la Federal National Mortgage Association (FNMA, o Fannie Mae) e la Federal Home Loan Mortgage Corporation (FHLMC, o Freddie Mac); supportavano la liquidità del mercato dei mutui immobiliari acquistando i crediti e le relative garanzie direttamente dalle banche e dalle istituzioni che li erogavano, creando un vero e proprio mercato secondario dei mutui ed innescando nel sistema l’idea che vi fosse sempre qualcuno che interveniva assumendosi il rischio finanziario dei crediti.
Originate & Distribute
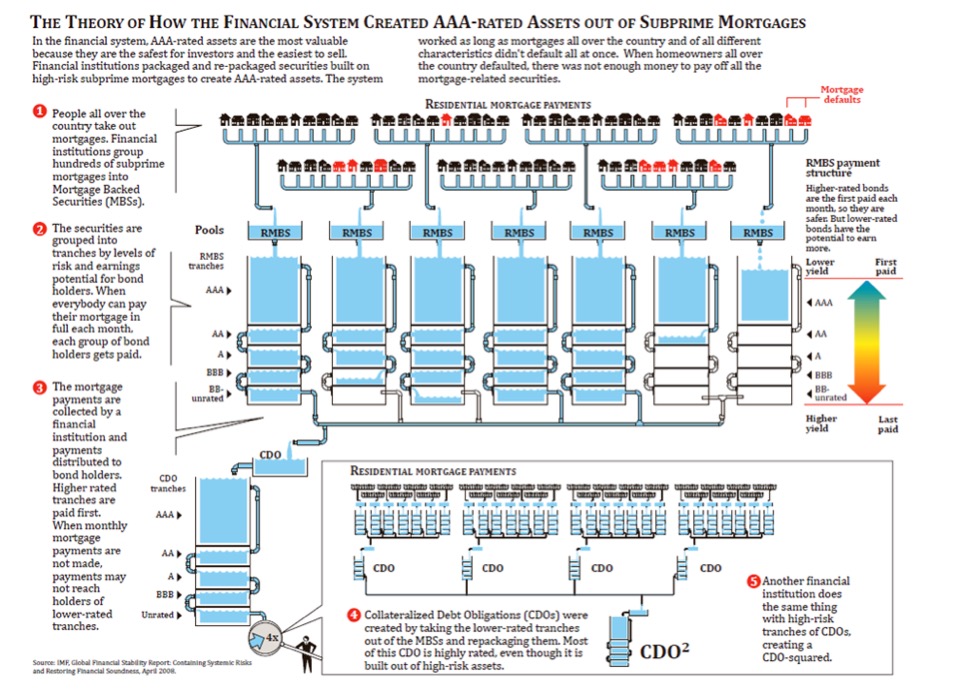
Come abbbiamo visto, Fannie e Freddie acquistavano mutui conformi ai propri standard e li trasferivano a un trust, che emetteva titoli di debito per finanziarsi, i c.d. MBS – Mortgage Backed Securities, ossia titoli obbligazionari garantiti da ipoteca sugli immobili. I pagamenti mensili delle famiglie, interessi e rimborso del capitale, venivano trasferiti agli investitori, al netto delle commissioni.
Le banche d’investimento di Wall Street, nomi famosi e prestigiosi frequentati (quasi) esclusivamente da laureati delle università della Ivy League come Goldman Sachs, Morgan Stanley, Merrill Lynch, Bear Stearns, e la famigerata Lehman Brothers di cui ci occuperemo più avanti, fiutarono il business e vi si gettarono con una fame di denaro e di gloria degna dei personaggi dei romanzi di John Steinbeck, autore che scomodammo in occasione del primo capitolo di questa serie dedicata alle crisi finanziarie.
Il loro modello di business, tradizionalmente basato sulla ricerca di opportunità e l’utilizzo del capitale proprio, ovviamente corredato da leva finanziaria, per l’effettuazione di investimenti più o meno rischiosi; si trasformò, o meglio, si affiancò ad un business di tipo originate & distribute. Questo modello prevedeva i seguenti passaggi:
1. Acquisto e/o generazione di mutui immobiliari (ma anche car loans, prestiti al consumo, etc)
2. Creazione di veicoli societari conferitari dei pacchetti di mutui delle varie classi di rischio e che emettevano titoli
3. Packaging di grandi pacchetti (valore fino al miliardo di USD dell’epoca) di titoli di varie classi
4. Ottenimento del badge AAA da parte delle agenzie di rating
5. Vendita delle tranche dei pacchetti di securities (Residential MBS o Mixed MBS)
Un ruolo importante in questa dinamica lo giocarono le agenzie di rating, che si accontentavano di modelli di correlazione e default statistici dei pacchetti per emettere il famoso badge Tripla-A. Non vi sfuggirà che anche le società di rating erano in competizione tra di loro, e che se facevano troppo le schizzinose ad emettere la Tripla-A, i clienti potevano sempre rivolgersi ai loro concorrenti, il che era un incentivo a non porsi troppi problemi fintanto che gli aspetti formali del lavoro erano rispettati.
In questo tipo di business, si guadagnava ad ogni passaggio, e l’elemento di rivendita dei pacchetti dava anche l’impressione di una relativa sicurezza di sistema: se ci sono dei crediti inesigibili all’interno dei pacchetti, chi se ne frega, tanto li rivendiamo subito: era questo un pò il sentiment ai piani alti dei prestigiosi grattaceli di Wall Street quando alla cena di fine anno si brindava a Crystal Millesimé preparandosi a passare all’incasso di bonus da decine di milioni di dollari.
Mercati efficienti
La narrativa dell’epoca sosteneva che questo modello era molto utile per distribuire e parcellizzare il rischio finanziario nell’intera economia, rendendola più efficiente e favorendone la crescita. Parlando proprio di Fannie Mae e Freddie Mac, nel 2004 il Chairman della Fed, Alan Greenspan (famoso e/o famigerato per la c.d. Greenspan Put) spiegava che la securitization permetteva agli originator di separarsi quasi completamente dal rischio del mutuo e sosteneva come questo avesse prodotto un metodo “dramatically improved” di diversificazione del rischio di credito ipotecario. Secondo Greenspan, il rischio poteva essere distribuito tra “a wide variety and large number of investors”, e questa innovazione aveva contribuito alla stabilità dei mercati finanziari.
Sempre tenendo fede a questa linea di Magnifiche Sorti, etc; il successore di Greenspan, Ben Bernanke, ancora ad aprile 2008 diceva che il modello delle securitization “distribuisce il rischio e riduce gli oneri finanziari permettendo ai debitori un maggiore accesso ai capitali”.
Tornando al film dedicato agli Splendidi Jones, fu proprio un maggiore accesso ai capitali che portò il povero Larry, il vicino di David Duchovny – Steve Jones, in fondo alla piscina con il suo bel trattorino da giardino ancora da pagare (e il cui credito era nel frattempo magari finito in qualche mega securitization rigorosamente certificata con la tripla A).
Foreclosure!
Nonostante le teorie di massimizzazione dell’efficienza dei presidenti della Fed, c’è da dire che il FOMC – Federal Open Market Committee, ossia l’organismo della banca centrale USA responsabile per la politica monetaria, era da tempo preoccupato per tassi di accelerazione non sostenibili del livello di attività economica ed indebitamento. La cosa è dimostrata dai vari rialzi decisi tra il giugno 2004 e il giugno 2006, che portarono il tasso di riferimento dal 1% al 5.25%, nel tentativo di porre un freno al livello di attività ed assunzione di ulteriore indebitamento.
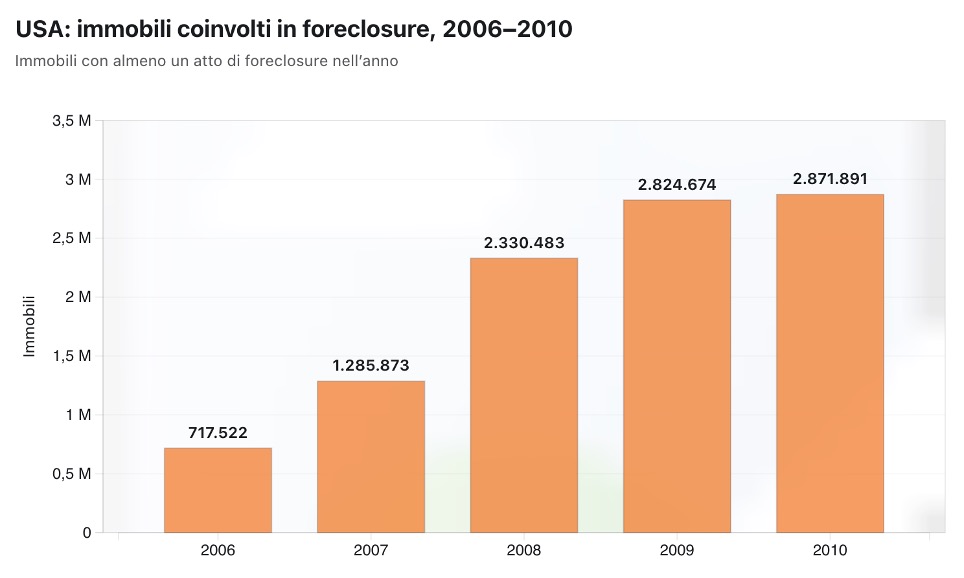
Siccome quasi tutti quelli che comprano degli immobili ricorrono al finanziamento, le politiche di stretta progressiva sui tassi iniziarono ad incidere sui mercati immobiliari, i cui prezzi virarono al ribasso nel 2006. Alcuni proprietari finirono in “negative equity”, ossia la situazione in cui il valore del mutuo era diventato superiore al valore dell’immobile e questo, com’è ovvio, non costituiva un incentivo per stringere i denti e continuare a pagare le rate. Altri fattori, come la maturazione di alcune tipologie di mutui a rata crescente, l’incremento della componente di oneri finanziari derivante dalla crescita dei tassi, ed un inizio di rallentamento dell’attività economica e dell’occupazione, fecero schizzare all’insù il numero di dichiarazioni di insolvenza, le “foreclosure”, come quella che il povero Larry, dopo aver affogato tutti i suoi problemi nella piscina, avrebbe lasciato in eredità alla moglie e ai figli.
Morte o matrimonio
Il 13 marzo del 2008 il mercato diede il primo scossone davvero sinistro. La Bear Stearns, una della principali banche d’affari di Wall Street, comunicò alla Fed che il giorno successivo non avrebbe avuto fondi liquidi disponibili per onorare le sue obbligazioni e che, nonostante avesse fatto il giro delle sette chiese, non riusciva a trovare finanziatori che accettassero le sue garanzie. La Fed intervenne quindi attraverso JPMorgan, proponendo un c.d. shotgun marriage (matrimonio imposto): pochi giorni dopo la presentazione del progetto della Fed, istituzione con cui di certe cose si può parlare con margini stretti di trattativa, JPMorgan accettò di acquistare Bear dietro ovviamente adeguato sostegno finanziario.
Il valore proposto per le azioni di Bear fu all’inizio di 2 USD, poi portato a 10 USD, rispetto a circa 170 USD di un anno prima. Il messaggio che passò al mercato fu però molto chiaro: gli azionisti potevano essere quasi azzerati, ma le autorità erano disposte a impedire il default caotico della società perchè erano perfettamente consapevoli del rischio di effetto domino dato dall’interconnessione di tutte le principali banche e finanziarie del paese.
A luglio 2008 ci fu poi il fallimento di IndyMac, una banca californiana molto esposta nel settore dei mutui immobiliari, che venne venne chiusa dai regolatori e posta in receivership presso la FDIC.
Il 7 settembre 2008 il problema si pose per le famose Fannie Mae e Freddie Mac, che non vennero (ovviamente) lasciate fallire, ma vennero poste anch’esse sotto tutela federale. Fu un passaggio molto importante. Insieme le due istituzioni di credito secondario avevano in pancia una quota gigantesca del mercato americano dei mutui, per cui il concetto che passò al pubblico e agli investitori fu che le istituzioni sistemiche essenziali vengono sì punite (Bear venduta a 10 dollari per azione senza se e senza ma), ma non vengono lasciate fallire.
E questo rende ancora più sorprendente quello che accadde il fine settimana successivo.
Lehman e AIG
Messe in sicurezza le due società dei mutui legate al governo, il mercato rivolse immediatamente l’attenzione al successivo anello debole della catena, la Lehman Brothers. Da mesi, il CEO della Società, il vulcanico Dick Fuld, stava conducendo una trattativa per aprire il capitale alla Korea Development Bank, che, secondo il progetto, avrebbe acquisito la maggioranza del noto brand di Wall Street per sviluppare il proprio business negli USA. I coreani erano attratti da quell’operazione a prezzi così vantaggiosi, anche se avevano paura delle perdite potenziali legate ai portafogli di mutui immobiliari di Lehman. Nella notte tra l’8 e il 9 settembre, però, il regolatore finanziario coreano dichiarò pubblicamente che KDB doveva “procedere con estrema cautela”: il mercato interpretò il messaggio come la morte del salvataggio, e il 9 settembre Lehman perdette in borsa circa il 30%. Fu quello il segnale di non ritorno.
In quelle stesse ore, un altro gigante di Wall Street, la Società di assicurazioni AIG – American Insurance Group, si trovava ad un passo dal default. Lungi dall’essere ormai solo una semplice società di assicurazioni, AIG era entrata mani e piedi nel business collegato ai mutui immobiliari per il tramite dei Credit Default Swap: in sostanza contratti di assicurazione prestati, dietro corresponsione di laute fees, a garanzia del valore dei pacchetti di mutui. Non contenta di guardagnare sul rischio indiretto legato al mercato immobiliare, inoltre, AIG aveva investito anche nei pacchetti di mutui, il cui valore stava molto velocemente calando proprio in quei giorni.
A differenza di Lehman, inoltre, AIG era esposta per le coperture anti-default con le principali istituzioni finanziarie di Wall Street. Willumstad, per questo motivo, consapevole della valenza critica per tutto il mercato finanziario della sua posizione, si rivolse direttamente alla Fed per chiedere accesso alla finestra di finanziamento riservata alle principali banche, finestra che, dopo il fallimento della Bear Stearns, venne resa disponibile per tutte le principali società finanziarie.
15 settembre 2008
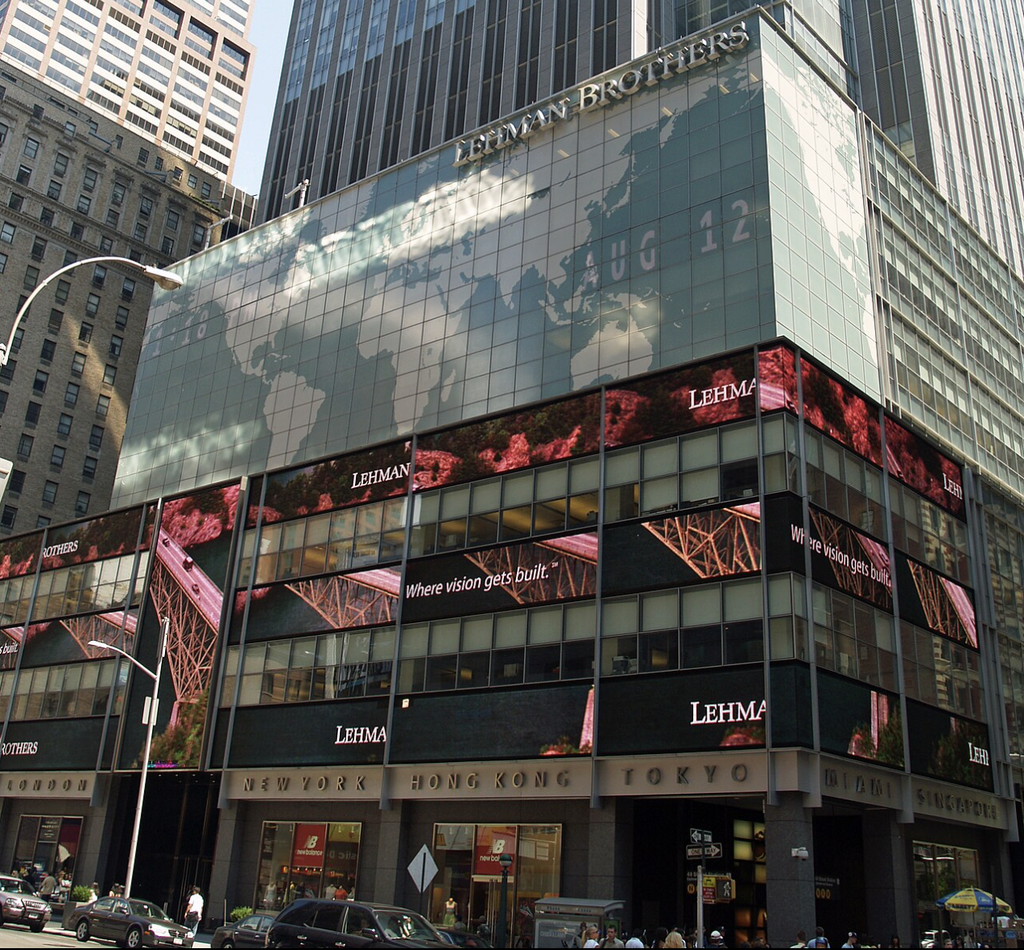
All’ 1:45 di quel lunedì mattina, la Lehman Brothers presentò la richiesta di Chapter 11, in sostanza un fallimento in continuità. Il capitale della Società venne azzerato. Nello stesso istante, Bank of America annunciò l’acquisizione di un’altra famosa banca d’affari che sarebbe finita nei guai se non vi fosse stato un salvatore: la Merrill Lynch, famosa per il sobrio logo con il toro che si prepara a caricare.
La legislazione americana relativa al Chapter 11 consentì a Lehman di continuare ad operare negli USA, non più sotto controllo degli azionisti, ma pur sempre in modo da garantire l’operatività. La legislazione inglese, invece, in cui Lehman aveva una branch molto importante, impose lo stop a tutte le operazioni, con il risultato che chi aveva dei crediti da riscuotere si trovò senza la possibilità di riscuotere il proprio denaro e in una situazione di totale incertezza riguardo alla controparte. Questo fenomeno rappresentò u ulteriore meccanismo di trasmissione che portò la crisi in Europa, che sarebbe diventata quasi drammatica per i titoli italiani nel 2011.
Nel mentre, la società di assicurazioni AIG veniva sommersa da richieste di versamente di collaterale a causa del crollo delle valutazioni dei pacchetti di mutui immobiliari, e nessun operatore privato era in grado di fare fronte al suo salvataggio. Si verificoò la situazione che era stata prevista da John Pierpont Morgan esattamente 99 anni prima, e che aveva posto le basi per la creazione della Fed. Ed infatti fu proprio la Fed che intervenne anche in questo caso per evitare il fallimento di AIG e, per il tramite del meccanismo di trasmissione dei suoi portafogli di derivati, il collasso sistemico di Wall ma anche di Main Street (ossia dell’economia finanziaria e di quella ordinaria, legata al sistema commerciale e produttivo). A differenza di Lehman, che venne lasciata fallire, AIG ricevette subito una prima tranche di sostegno pubblico di 85 miliardi di dollari, a cui se ne aggiunsero, nelle settimane successive, altri 90 miliardi.
“Government Sachs”
Una delle principali controparti di business di AIG era Goldman Sachs: molti dei soldi che il governo versò ad AIG finirono infatti – quasi subito – nelle casse di Goldman. Il fatto che in quel momento il segretario al tesoro USA fosse proprio Hank Paulson, l’austero e tostissimo ex-CEO di Goldman, fece ovviamente un certo rumore, specie in un momento in cui il credito ordinario all’economia si era quasi fermato e milioni di americani cominciavano a perdere, oltre alla casa, il lavoro.
Non aiutò sapere che, in questo caos in cui Fed e Tesoro autorizzavano esborsi di decine di miliardi l’ora, i top manager delle grandi banche e delle banche d’affari continuavano a percepire i loro bonus anche da decine di milioni di dollari, mentre emerse che dei director di AIG proprio in quei giorni non avevano rinunciato ad un viaggio d’affari in Inghilterra con un conto di 86.000 dollari per il solo pomeriggio di caccia.
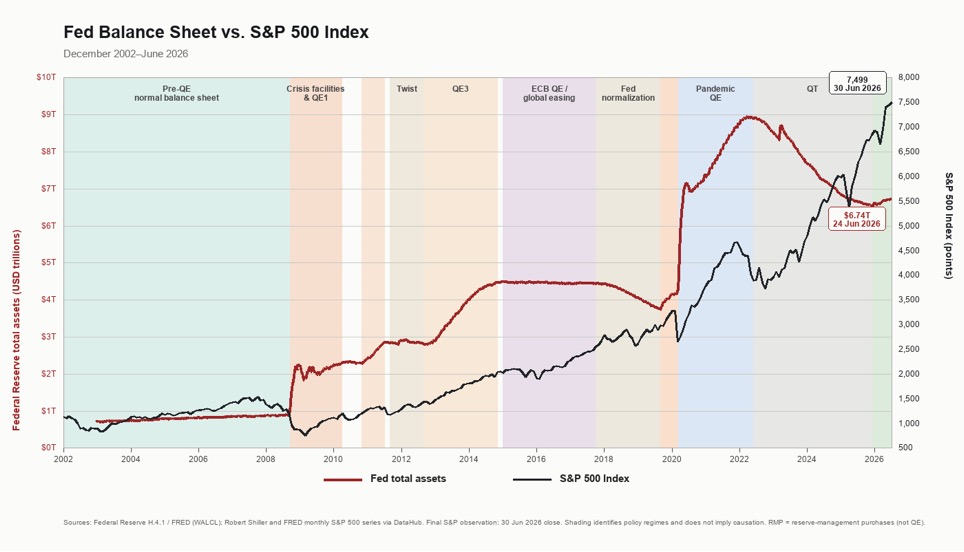
In retrospettiva, la Grande Crisi Finanziaria fu il momento iniziale di due dinamiche, una politica, legata al populismo, e una economico finanziaria, legata ai continui salvataggi dei mercati e alle ondate ricorrenti di QE – Quantitative Easing.
Too big to fail
Il dibattito successivo alla Grande Crisi Finanziaria del 2008 si è sviluppato intorno a due poli apparentemente non conciliabili. Da una parte c’erano coloro che notavano che, mentre il 25% delle famiglie americane perse almeno il 75% del proprio patrimonio, il 5% più ricco incrementò la propria ricchezza di oltre il 30% tra il 2009 e il 2011. Questo avvenne perchè la successiva combinazione di tassi prossimi allo zero, acquisti di titoli da parte della Fed e progressiva normalizzazione del sistema finanziario favorì una rapida ripresa dei prezzi degli asset finanziari, della quale beneficiarono soprattutto le famiglie che ne possedevano in maggiore quantità.
Altri invece facevano notare l’inevitabilità delle politiche di salvataggio realizzate con il supporto del Tesoro e il rilascio di liquidità da parte della Fed. Il collasso sistemico rischiato il 15 settembre 2008 in occasione del fallimento della Lehman Brothers mostrò che, davvero, esistevano (ed esistono molto probabilmente anche oggi) istituzioni finanziarie “troppo grandi per fallire”, e che quindi salvarle era nell’interesse di tutti.
Certo è che il gigantismo finanziario, perseguito in ragione degli incentivi manageriali al vertice delle grandi istituzioni, innesta nel sistema delle fragilità che sono, in ultima analisi, l’altra faccia dell’efficienza. Se fallisce una piccola cassa regionale, ci sono dei danni, ma non assumono rilevanza sistemica. Se invece fallisce una grande banca… la cosa diventa un fatto di sicurezza nazionale.
In un paper del Dipartimento di Ricerca della Fed di Philadelphia pubblicato nel dicembre del 2010, Elijah Brewer e Julapa Jagtiani stimarono in almeno 14 miliardi il premium per le operazioni di acquisizione del comparto finanziario che hanno consentito all’acquirente di superare il limite considerato come proxy della dimensione associata allo status too big to fail di 100 miliardi. Ciò non vuol dire che venissero pagati dei premi per il potere di dettare la politica monetaria a proprio vantaggio, ma che la dimensione, in sé, rappresentasse una forma di assicurazione contro il default, forse si.