Una opzione put è il diritto di vendere un titolo ad un determinato prezzo, detto “strike price”. Il titolare di questo tipo di opzione possiede una assicurazione sul valore del titolo: se questo è superiore allo strike price, il titolo può essere venduto al prezzo di mercato, e l’opzione è inutile. Ma se il prezzo scende al di sotto dello strike price, il titolare dell’opzione ha la garanzia di ottenere lo strike price.
Come una polizza di assicurazione, un’opzione put ha un suo prezzo, che viene calcolato con una formula piuttosto complessa (Black-Scholes) che comunque tiene conto dei tempi di validità della stessa, dello strike price vs. il prezzo di mercato del titolo e della varianza del prezzo dello stesso. Più alta è questa, maggiore il rischio, e maggiore il prezzo dell’opzione.
Ora: provate ad immaginare di poter comprare titoli sul mercato e avere delle opzioni gratuite: si tratterebbe di una situazione ideale, in cui potreste investire con l’unica prospettiva di un utile, senza rischio di perdite. Un pasto gratis, come direbbero gli economisti. Qualcosa che non dovrebbe esistere.
Black Monday
Nella prima metà degli anni ’80 del secolo scorso l’economia americana visse un periodo di forte crescita aiutata anche dalle politiche pro-business dell’amministrazione Reagan e da politiche monetarie accomodanti da parte della Federal Reserve. Dalla metà del decennio, però, l’economia cominciò ad entrare in una fase di surriscaldamento, indotta anche da spesa pubblica elevata e deficit di bilancia commerciale che, a sua volta, poteva costituire un veicolo per la ripartenza dell’inflazione grazie all’effetto depressivo sul dollaro (se suona familiare e perché lo è).
Per questi motivi la Federal Reserve, il cui Comitato aveva ancora molto ben presenti nella memoria gli incubi del periodo inflazionistico del decennio precedente, aumentò gradualmente ma decisamente i tassi di interesse nel corso del 1987 come antidoto alla ripartenza dell’inflazione e per calmierare i prezzi delle azioni che, a suo dire, si erano spinti un po’ oltre i fondamentali (che poi null’altro sono che i criteri del value investing).
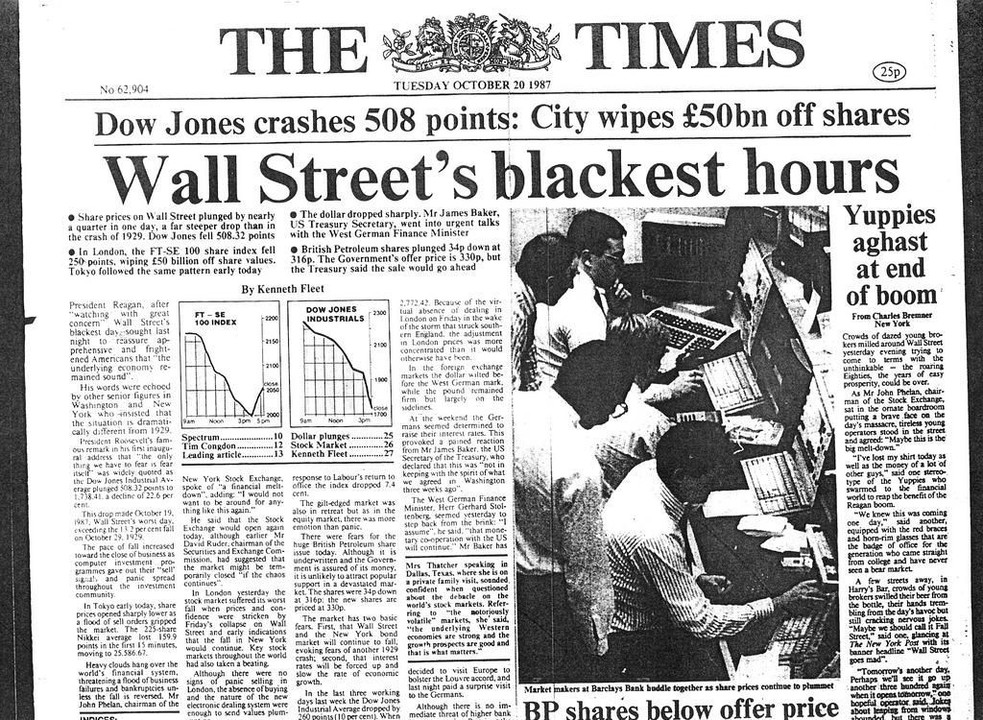
Fu così che per una combinazione interconnessa di fattori – aspettative di stretta monetaria, segnali di rallentamento dell’economia, ipotesi di inflazione crescente, oltre all’effetto combinato dei primi sistemi di vendite automatiche – il 19 ottobre 1987, noto come Black Monday, la Borsa di New York visse il crollo più violento della sua storia in un solo giorno: il Dow Jones Industrial Average perse il 22,6%. Nessun altro giorno di contrattazione nella storia dei mercati americani ha mai registrato una percentuale così alta di ribasso in 24 ore. Fu un vero e proprio shock anche a livello di comunicazione, e, sulla base della “tempesta perfetta” di squilibri macroeconomici e reazione inconsulta del mercato si cominciò a temere il peggio: una crisi finanziaria sistemica che avrebbe potuto compromettere gravemente l’economia americana. Paul Volcker, l’ex presidente della Fed e fautore dell’uscita dal periodo di iperinflazione degli anni ’70, parlò di rischi per la stabilità del sistema, mentre alcuni membri del Congresso parlarono di timori di una nuova “Crisi del ‘29”.
La Fonte di Liquidità
Fu a quel punto che il neo-eletto presidente della Fed, Alan Greenspan, intervenne sul mercato con immissioni di liquidità ingenti e con una dichiarazione che ebbe anch’essa un effetto calmierante immediato. Nel suo comunicato, Greenspan disse: “La Federal Reserve, in coerenza con le sue responsabilità di banca centrale, ha affermato oggi la sua disponibilità a fungere da fonte di liquidità per sostenere il sistema economico e finanziario.”
Ma cosa significava, questa dichiarazione, in concreto? Semplice: se eravate quei giorni alla tesoreria di una grande banca e dovevate assicurare la liquidità necessaria per far funzionare l’istituto, da quel momento in poi sapevate che potevate telefonare alla Federal Reserve e farvi anticipare in tempo reale tutta la liquidità necessaria a costi bassi semplicemente mettendo una garanzia sui vostri attivi – che in generale erano, e sono tuttora, costituiti da titoli che costituiscono riserva di valore, ossia i buoni del tesoro USA.
L’atteggiamento di Greenspan passò alla storia in quanto rappresentò uno dei primi esempi di intervento fattivo di protezione dei valori del mercato (nel 1929 la Fed rimase molto più “ferma”) che ebbe l’effetto di calmare immediatamente i timori di crisi sistemica e divenne un modello per le crisi finanziarie future.
Il Moral Hazard
Alan Greenspan si comportò in maniera simile in altre occasioni, e una di queste, il crollo dell’hedge fund Long Term Capital Management (il “Fondo dei premi Nobel”) che poteva costituire una minaccia per la stabilità del sistema fu forse il più emblematico della “Greenspan Put” in azione: un intervento preventivo per mettere in sicurezza i mercati finanziari senza nemmeno aspettare segnali di danni macroeconomici evidenti. Ulteriori interventi vi furono in seguito al crollo del Nasdaq del 2000 (la crisi delle “dot com”), dopo l’11 settembre del 2001 e poi via fino al periodo immediatamente precedente alla Grande Crisi Finanziaria del 2008, che vide il suo punto di picco nel collasso della Lehman Brothers nel settembre del 2008.
Uno degli effetti collaterali più gravi della “Greenspan Put” fu la creazione di un clima diffuso di azzardo morale nel sistema finanziario. Dopo ogni crisi, gli investitori, le banche e gli operatori di mercato si abituarono all’idea che la Federal Reserve sarebbe intervenuta per sostenere i mercati, indipendentemente dalla gravità degli eccessi precedenti.
Questa aspettativa alterò profondamente il comportamento economico. Sapendo di poter contare su un “paracadute” della banca centrale, molti iniziarono a prendere rischi maggiori: aumentò la leva finanziaria, si spinse il capitale verso progetti più speculativi, si ridusse la disciplina prudenziale nei portafogli. La logica era semplice: in caso di successo, i guadagni sarebbero stati privati; in caso di crollo, le perdite sarebbero state in parte socializzate grazie all’intervento pubblico. In questo modo, la Greenspan Put incoraggiò indirettamente un’allocazione inefficiente del capitale e l’accumulo di squilibri finanziari nascosti sotto la superficie della crescita economica apparente.
Questa dinamica rese il sistema progressivamente più fragile. Ogni intervento tampone salvava il mercato nell’immediato, ma accumulava rischi maggiori per il futuro.
In sostanza, la “Greenspan Put” trasformò il comportamento prudente in un handicap e rese razionale l’assunzione di rischi eccessivi, generando un circuito vizioso di boom e bust sempre più violenti.
Dalla Greenspan Put al QE istituzionalizzato
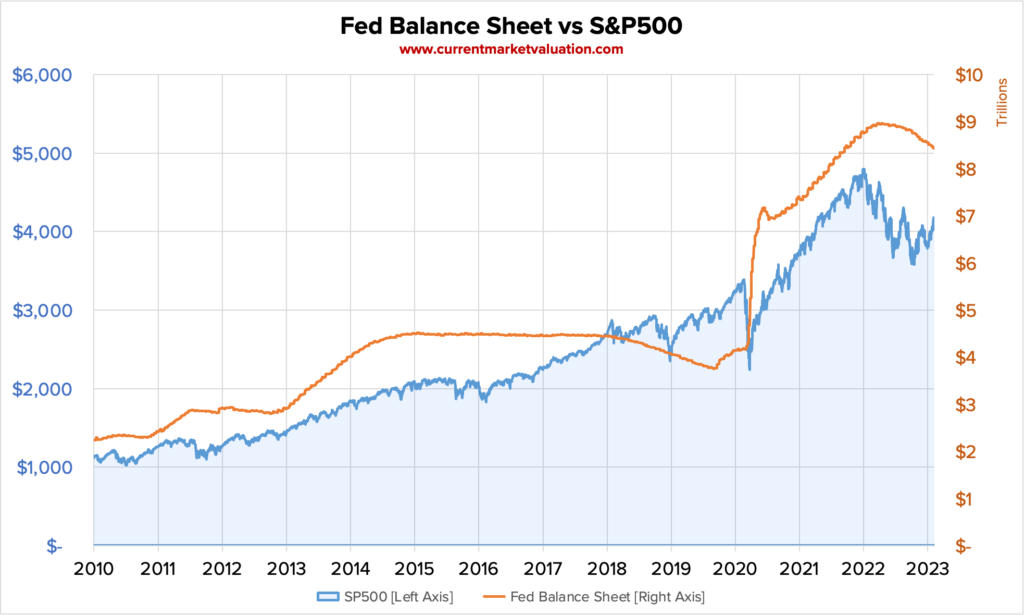
Quella che era nata come una promessa sussurrata nei momenti di panico – la protezione implicita della Federal Reserve ai mercati – si è, con il tempo, trasformata in una presenza massiccia e permanente. Dopo la grande crisi finanziaria del 2008, la Fed non si limitò più a tagliare i tassi: spalancò le porte a un’era nuova, quella del Quantitative Easing, stampando moneta per acquistare titoli pubblici e privati, drogando i mercati di liquidità, alzando artificialmente il valore degli asset e abbassando il costo del rischio. Non fu più un semplice intervento d’emergenza: fu una mutazione genetica del capitalismo finanziario. La crisi del Covid-19 nel 2020 spinse questo processo fino all’estremo: in pochi mesi, la banca centrale americana riversò tremila miliardi di dollari sui mercati, acquistando perfino obbligazioni societarie, e sancendo definitivamente che nessun prezzo finanziario sarebbe stato lasciato libero di scendere sotto una determinata soglia.
Altri episodi – il flash crash del 2010, la crisi del debito europeo del 2011, la correzione violenta del 2018 – servirono a rafforzare l’idea che la mano invisibile del mercato era stata affiancata, o forse sostituita, dalla mano visibile delle banche centrali. Ciò che era nato come un’eccezione divenne regola. Non più solo la “Greenspan Put”, ma una struttura permanente: una rete protettiva tessuta sotto l’intero sistema finanziario, visibile o invisibile, eppure sempre presente. E così il capitalismo contemporaneo, pur mantenendo la facciata della concorrenza e del rischio, si ritrovò, nell’intimo, plasmato da una certezza nuova e inconfessabile: che non si sarebbe più permesso al mercato di fallire davvero.
Il Capitalismo del XXI secolo
L’adozione massiccia del Quantitative Easing dopo il 2008 ha avuto un effetto immediato e profondo: un’inflazione dei prezzi degli asset finanziari senza precedenti nella storia moderna. Le gigantesche immissioni di liquidità da parte delle banche centrali, in particolare della Federal Reserve, non si sono tradotte in una crescita proporzionale dei salari o degli investimenti produttivi nell’economia reale, ma hanno invece gonfiato i prezzi di azioni, obbligazioni, immobili di pregio e altri asset detenuti in larga misura dai segmenti più ricchi della popolazione. La dinamica è stata semplice quanto inesorabile: più liquidità nel sistema, tassi d’interesse prossimi allo zero, scarsità di alternative sicure, e dunque una spinta irresistibile verso l’acquisto di asset finanziari sempre più cari.
Come ha descritto lucidamente Thomas Piketty nel suo Capitalismo nel XXI secolo, quando il rendimento del capitale supera sistematicamente la crescita dell’economia reale, si innesca un meccanismo di accumulazione ereditaria della ricchezza, che porta all’ampliarsi delle disuguaglianze sociali. La politica monetaria ultra-espansiva ha accelerato esattamente questa tendenza: chi possedeva capitali prima delle crisi si è trovato a vederli moltiplicati, mentre chi viveva principalmente di redditi da lavoro ha subito la stagnazione dei salari e l’erosione del potere d’acquisto. In pratica, il QE ha operato come un gigantesco trasferimento di ricchezza silenzioso dagli strati meno abbienti verso quelli già benestanti, mascherato dal linguaggio tecnico e dalla necessità di “stabilizzare il sistema finanziario”.
Il risultato è un capitalismo dove il rischio è stato socializzato, mentre i profitti sono rimasti privatizzati, e dove il divario tra possessori di asset e chi ne è escluso non si è colmato, ma anzi si è allargato a dismisura.
La lezione per gli investitori
In un mondo in cui il valore degli asset finanziari è ormai stabilmente sostenuto dalle banche centrali, la distinzione tra chi partecipa al “pasto gratis” e chi ne resta escluso è diventata brutale. I prezzi degli asset non si muovono più soltanto in base ai fondamentali economici, ma sono sistematicamente gonfiati dalle iniezioni di liquidità e dalla repressione finanziaria imposta ai tassi di interesse. Di fronte a questo nuovo ordine economico, continuare a vivere soltanto come consumatori significa esporsi inermi all’erosione del potere d’acquisto, mentre il costo della vita sale e la ricchezza reale si concentra sempre più in chi possiede capitali investiti.
La lezione, se vogliamo leggerla con lucidità, è semplice e implacabile: bisogna smettere di pensare come consumatori e cominciare a pensare come investitori. Non occorre essere miliardari, né inseguire miraggi speculativi; è sufficiente adottare la logica dei veri ricchi: acquisire, con pazienza e disciplina, asset finanziari di qualità — azioni solide, obbligazioni ben selezionate, strumenti reali che proteggano nel lungo termine.
Solo così si può trasformare una condizione di vulnerabilità in una strategia di partecipazione consapevole al gioco che oggi governa l’economia globale. In un sistema che premia la proprietà del capitale più del lavoro (che, tra l’altro, è minato dal combinato disposto di immigrazione, automazione e, ora, intelligenza artificiale), l’investimento paziente diventa l’atto più sovversivo e lungimirante che un piccolo risparmiatore intelligente possa compiere. Perché il capitalismo finanziario contemporaneo, che ha istituzionalizzato il sostegno agli asset, offre un pasto gratis a chi li possiede — ma lo nega a chi consuma e basta.