Un contratto future prevede la consegna di un bene ad una certa data futura. Questo bene può, ovviamente, anche essere un titolo finanziario. Un’obbligazione, ad esempio.
Quello che di norma accade, è che il prezzo del future si discosta rispetto al prezzo del bene sottostante. Immaginiamo un’obbligazione, ad esempio un titolo del Tesoro USA, del valore nominale di un milione di dollari a scadenza il prossimo mese. Ebbene: ai prezzi attuali, è possibile comprare un future sul titolo pagandolo circa 996.300 dollari, mentre il valore del titolo con consegna immediata è di circa 996.700 dollari. Il prossimo mese, sia che abbiamo comprato il titolo, sia che regoliamo il future, riceveremmo comunque un milione di dollari. Solo che se abbiamo comprato il future, invece del titolo “fisico”, l’operazione ci costa 400 dollari in meno.
Questi 400 dollari per milione rappresentano il valore dell’arbitraggio che, come risulta intuitivo, è minore per titoli liquidi, la cui consegna è certa (se il titolo va a scadenza dall’altra parte c’è addirittura lo Zio Sam) e possono essere messi a garanzia come collaterale.
Meriwether
John William Meriwether negli anni ’80 del secolo scorso era un trader con un approccio radicalmente diverso da quello da macho che si vede nei film. Pacato, “mentale” e con delle forti conoscenze di matematica, in quel periodo si era specializzato a calcolare in maniera sofisticata gli scostamenti di cui abbiamo sommariamente parlato poc’anzi, tanto che la Salomon Brothers, la banca d’affari in cui lavorava, gli creò un desk specializzato chiamato fixed income arbitrage. A differenza degli altri team della Salomon, il desk di Meriwether appariva come un simposio di filosofi, dove si discuteva delle operazioni utilizzando formule matematiche esoteriche infarcite di sequenze di lettere dell’alfabeto greco.
Nel 1991 il gruppo di Meriwether incorse in uno scandalo legato alle aste sui titoli di stato, e lui ricevette una sanzione civile e fu costretto a lasciare la banca. Rimasto senza lavoro, e con una reputazione piuttosto difficile da rivendere, nel 1994 mette a frutto le idee e le esperienze accumulate e fonda Long-Term Capital Management, portando con sé alcuni dei migliori specialisti di arbitraggio obbligazionario di Salomon e affiancandoli a figure accademiche di enorme prestigio, tra cui Myron Scholes e Robert C. Merton, futuri premi Nobel per l’economia.
Option pricing
Un’opzione è il diritto, non l’obbligo, di comprare o vendere qualcosa, ad un determinato prezzo, ad una certa o entro una certa data. Aristotele narra che Talete di Mileto, prevedendo un buon raccolto per le olive già durante l’estate, versò delle piccole caparre ai proprietari di frantoi riservandosi (opzionando) la capacità di macinazione del successivo autunno. Quando il raccolto arrivò a maturazione, l’enorme quantità di olive creò un’impennata nella richiesta di capacità di macinazione. Talete, che si era costruito una specie di monopolio grazie ai suoi diritti di opzione, diventò ricco subaffittando a caro prezzo la capacità di lavorazione dei frantoi. Era circa il VI secolo a.C, e si trattò della prima operazione finanziaria per opzioni di cui si ha testimonianza.
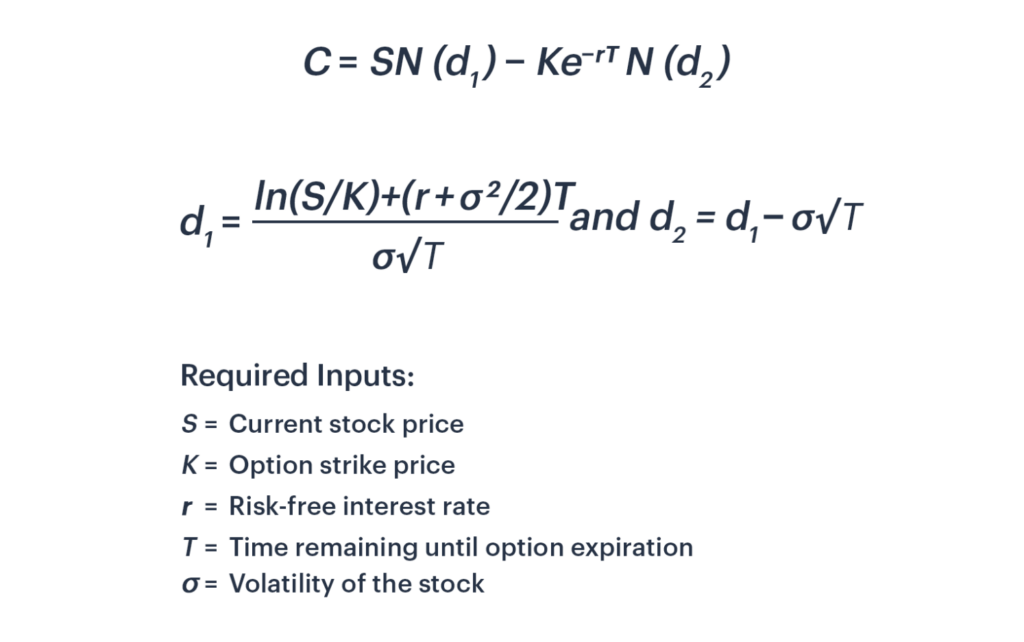
Dal racconto di Aristotele nulla sappiamo su quale fu il prezzo pagato da Talete per riservarsi i diritti di macinazione. Fu però solo 26 secoli dopo, nel 1973, che Fischer Black e Myron Scholes pubblicarono una formula per definire con una certa precisione il prezzo delle opzioni; mentre Robert Merton, nello stesso periodo, ne diede un’estensione coprendo anche il caso, di maggiore complessità matematica, delle opzioni la cui scadenza non avviene ad un istante prestabilito, ma può essere esercitata entro un certo periodo (opzioni c.d. “Americane”).
Nel 1997 Scholes e Merton ricevettero il Nobel per l’Economia proprio per avere sviluppato, insieme al defunto Fischer Black, la metodologia quantitativa per la valutazione delle opzioni, che sin dai tempi di Talete veniva fatta con le regole del pollice. Il comitato del Nobel sottolineò che quella metodologia aveva aperto la strada alla valutazione economica in molti campi della finanza d’investimento (ad esempio, razionalizzando la scelta se sviluppare o meno una molecola per un farmaco), consentendo la creazione di nuovi strumenti finanziari e una gestione più efficiente del rischio per mezzo della compravendita di opzioni. Sull’avvedutezza di queste motivazioni ci sarebbe da discutere per ore, ma passiamo oltre.
Hedge fund
Negli anni ’90 negli USA la conversazione al barbecue del venerdì sera aveva tra gli argomenti obbligatori l’andamento dei prezzi degli immobili e il valore delle quote dei fondi comuni di investimento. I fondi di investimento sono prodotti a gestione attiva, tipicamente organizzati dai giganti del grande supermarket finanziario di Wall Street, e sono costosi: non erano, e non sono ancora oggi rare, commissioni del 2% l’anno ed oltre: il che significa che se il mercato fa +5%, il sottoscrittore porta a casa un +3%.
Una tosatura di questo genere, specialmente considerato che all’epoca gli ETF erano ancora poco diffusi, non poteva stare bene alle fasce più elevate della clientela che, anche per questioni di status, cercavano soluzioni che potessero consentire delle performance più alte rispetto a quelle dei prodotti di consumo.
A questo tipo di esigenze rispondevano gli hedge fund, che altro non erano che delle partnership di investimento in cui si entrava con ticket elevati (da qualche milione in su) e che dovevano consentire di generare i c.d. “rendimenti alpha”, ossia dei ritorni sull’investimento superiori rispetto a quelli del benchmark di riferimento. Essere partner di un hedge fund era diventata anche una questione di status, qualcosa di cui raccontare durante il cocktail agli Hamptons, magari mentre le signore si dedicavano all’andamento delle aste dei Warhol o dei Basquiat.
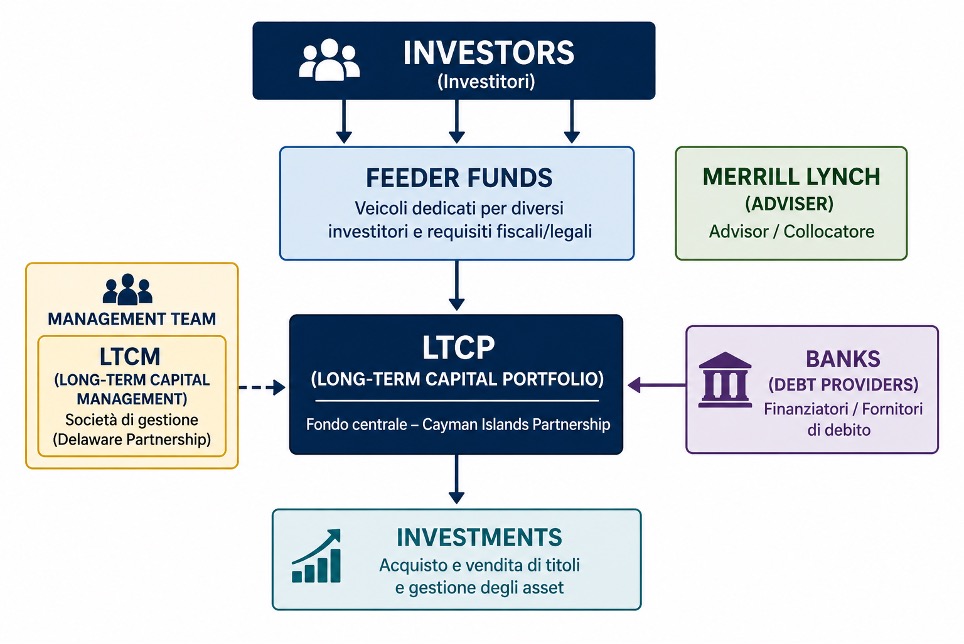
Con la sua idea dell’Hedge Fund con i più grandi geni della finanza, quindi, John Meriwether pensò di essere il classico uomo giusto al posto giusto. Con il supporto di Merrill Lynch, elaborò una value proposition molto aggressiva: richieste di capitali importanti, con impegni di lock-up pluriennali, commissioni ai massimi del mercato e scarsa, se non nulla, trasparenza sulle modalità di gestione, a parte qualche parolina su leva finanziaria e moltiplicazione pressoché infinita dell’arbitraggio.
All’inizio non fu facile: ad un certo punto andò a bussare alla porta di Warren Buffett a Omaha, un investitore che era, ed è tuttora, quanto di più lontano dalle astruse idee portate avanti da LTCM: lui lo ascoltò attentamente, disse qualcosa del tipo “non capisco molto bene”, e lo salutò dicendo che gli avrebbe fatto sapere.
Una svolta per Meriwether fu l’arrivo nel team di David Mullins, il vice del già allora leggendario Alan Greenspan, il presidente della Federal Reserve. Mullins era considerato il teorico dietro alle mosse della Fed, e al profilo accademico, aggiungeva questo sentore di insider che cominciò ad esercitare un’attrazione irresistibile sugli investitori. Sui giornali dell’epoca si scrisse che Mullins aggiungeva gravitas istituzionale al team di LTCM ma, fuori dai denti, possiamo qui permetterci di sospettare che la motivazione fosse anche un pò meno nobile.
Fu così che, in pochi mesi, LTCM poté aprire i battenti, nel febbraio del 1994, con una dotazione di 1,3 miliardi di dollari: un’enormità per un hedge fund start-up dell’epoca. Che fece molto scalpore, e contribuì, per il noto effetto FOMO (Fear Of Missing Out) ben presente anche tra le élite della finanza, molte porte. Ad un certo punto, tutti vollero investire nel “Fondo dei Nobel della Finanza”, la macchina infallibile per moltiplicare senza limiti il denaro.
Mind the Gap
L’arbitraggio di cui abbiamo parlato all’inizio dipende molto dallo spread (il “gap”) tra titolo fisico e future. In condizioni di mercato normali, con i flussi di liquidità tendenzialmente indisturbati, chi vuol vendere riesce a farlo senza grandi patemi, e chi vuol comprare lo fa per ottenre rendimenti normali in proporzione alla duration dei titoli e alla classe di rischio.
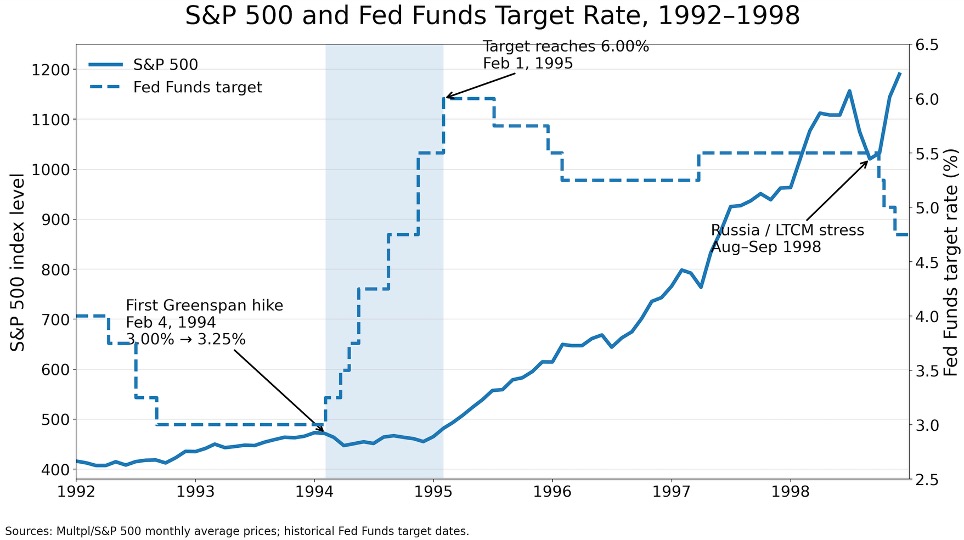
All’inizio del 1994, proprio mentre David Mullins organizzava il suo trasferimento dalla Fed a LTCM, il suo capo Greenspan cominciò a temere che l’economia USA stesse per entrare in una fase di surriscaldamento ed inflazione. Un articolo del New York Times dell’epoca suggerisce che una delle ultime cose che proprio Mullins fece prima di lasciare il suo ruolo di banchiere centrale fu supportare il cambiamento di policy della Fed. Fu una delle strette monetarie più forti di tutta l’era Greenspan: nel giro di un anno, tra il febbraio 1994 e il febbraio 1995, i tassi sui Fed funds passarono dal 3% al 6%.
Oggi siamo abituati ad avere molte informazioni di contesto (la c.d. “guidance”) sulle mosse delle banche centrali, per cui le reazioni dei mercati, grazie alla gestione delle aspettative, sono tendenzialmente sotto controllo. Nel 1994 questo non accadeva ancora, e proprio il rialzo del 1994 fu uno dei primi episodi in cui la Fed annunciò esplicitamente il proprio orientamento di policy futura, che venne qualificato come “restrittivo”. La conseguenza fu che il mercato obbligazionario reagì in modo molto violento, e gli spread tra valori dei titoli e dei future andarono alle stelle.
Gli spread cominciarono ad aumentare a livelli vertiginosi in tutti gli angoli del mercato. Nel volgere di qualche mese, quello che era un mercato normale divenne il migliore dei mondi possibili per quelli di LTCM.
Ubris
Al termine del 1994, Meriwether annunciò un rendimento del 28%: un incremento di valore di circa 360 milioni di dollari, di cui il 28% circa andava a lui e al ristretto gruppo dei suoi partner. Ma non è questo ciò che stupisce nella prima relazione di bilancio di LTCM.
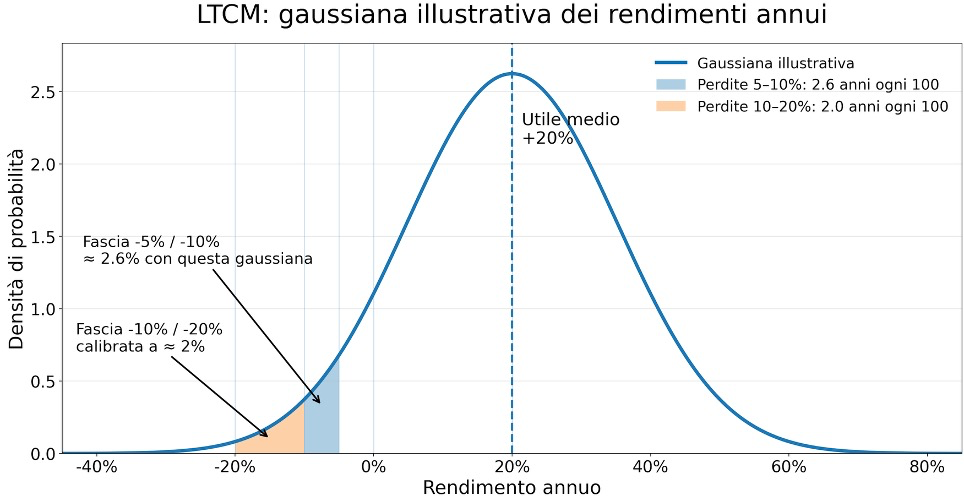
Nell’allegato statistico redatto dalle sue star del mondo accademico, Merton e Scholes, LTCM rilasciava previsioni in termini probabilistici molto precisi anche riguardo al rischio a cui gli investitori erano esposti, definendo i vari scenari e le relative probabilità di occorrenza per ciascuno di essi.
Come la formula per il calcolo del valore delle opzioni era basata sulle analisi della volatilità del prezzo del sottostante, per cui l’opzione di acquisto di un titolo il cui prezzo aveva un’alta volatilità doveva avere un valore superiore all’opzione relativa ad un titolo dall’andamento più stabile; così il management di LTCM assegnava ad ogni evento una probabilità definita in termini molto precisi.
La relazione di bilancio era quindi infarcita di frasi del tipo “solo su 2.6 esercizi ogni secolo gli investitori di LTCM possono aspettarsi perdite tra il 5% e il 10%. La perdita tra il 10% e il 20%, invece, si manifesta meno di 2 volte ogni 100 anni”.
Per privacy, e per tutelare le proprie operazioni di trading a volte estremamente complesse, il bilancio di LTCM non rilasciava informazioni riguardo al come venivano calcolate le performance e le relative probabilità. Tutto quello che veniva proposto era una rappresentazione della infinita complessità del mondo sotto forma di una distribuzione di Gauss, come se i suoi accademici fossero stati in grado di misurare il caos degli eventi con la stessa precisione con cui è possibile prevedere la distribuzione probabilistica di un migliaio di lanci di dadi.
Alpha forever
Mese dopo mese, LTCM cominciò a registrare performance nettamente superiori alle medie del mercato con una regolarità da metronomo. Questo pattern – Alpha + regolarità, insieme al prestigio dei Nobel della finanza – cominciò ad attrarre investitori da tutte le parti del mondo. A metà 1996 LTCM gestiva capitali per 140 miliardi di dollari, investiti in migliaia di posizioni raggruppate in 12 linee di arbitraggio con bets attive nei due sensi – long e short. In soli due anni era diventato uno degli operatori più grandi di Wall Street.
Banche, fondi pensione, società di assicurazioni, università e prominenti investitori privati, oltre ad alcune banche centrali, tra cui la Banca d’Italia che vi investì 100 milioni di dollari, rappresentavano in quegli anni l’esclusivo club che aveva accesso al Dream Team di LCTM. Anche se, anche con loro, Meriwether & Co. non facevano eccezioni: rimanevano molto riservati riguardo alla tipologia di operazioni e alla ripartizione del rischio. Il loro fondo era una specie di Black Box.
Le grandi banche non si limitavano ad investire nelle operazioni: Meriwether si rivolgeva loro anche per chiedere delle linee di finanziamento con cui incrementare il volume delle operazioni. Tipicamente, per ottenere finanziamenti di questo genere, i fondi devono prestare a garanzia dei titoli (obbligazioni governative, nella maggior parte dei casi) in misura superiore all’ammontare del prestito. La differenza tra garanzie prestate e fondi presi a prestito viene definita in gergo haircut, e può valere qualche punto percentuale. LTCM, unica nel suo genere, non pagava alcun haircut: 100 milioni di titoli a garanzia, le valevano 100 milioni di credito. Questo trattamento di favore le consentiva di creare attivi dal nulla: con il credito ottenuto, comprava di nuovo titoli che metteva a garanzia su un’altra banca, per poi comprare titoli e chiedere di nuovo credito ad una terza banca… Per noi comuni mortali può sembrare ridicolo, ma è esattamente quello che accadeva: anzi, che scientemente LTCM perseguiva per guadagnare sempre di più.
E’ chiaro che la banca A non conosceva i dettagli delle relazioni di LTCM con la banca B, eccetera. Ciononostante, la voce che il fondo stesse ampliando le proprie attività a livelli rischiosi aveva cominciato a circolare: dal 1998 sulle principali testate finanziarie apparvero articoli che si interrogavano sul reale livello di indebitamento del fondo di LTCM. Anche perchè, al debito esposto a bilancio, si sommava l’effetto degli impegni da titoli derivati, che rimanevano oscuri fino alla data di scadenza. E, anche senza contare questo blocco di rischio, il bilancio della Società di investimento LTCP mostrava un elevatissimo livello di leva finanziaria, con 29/30esimi dell’attivo finanziati da debito bancario.
IRR: 78%
Ricordiamo che LTCM era stata messa in piedi nel 1994 con una dotazione iniziale di capitale di circa 1,3 miliardi di dollari. Al termine del 1997 il patrimonio netto ammontava a 7,36 miliardi di dollari: un incremento per gli investitori di oltre il 78% l’anno, ovviamente (venivano pagate in conto economico) al netto delle commissioni per il management team.
A quel punto, Meriwether si ritrovò sul tetto del mondo. E, com’è umano che sia, cominciò a fare un pò lo sborone. All’inizio del 1998 erogò a lui e ai suoi soci un dividendo speciale di 2,7 miliardi, riducendo la base di capitale ma senza ridurre proporzionalmente le posizioni. In fondo, forse pensava, dato che l’80% del bilancio era in bond governativi di area G7, la Gaussiana segnalava che gli attivi non potevano subire oscillazioni superiori a 1/30 del loro valore di bilancio, l’entità della perdita che avrebbe portato il patrimonio netto ridotto a 4,66 miliardi in terreno negativo. Per cui siamo in una botte de fero, magari pensava, corroborato dai premi Nobel che intanto rilasciavano alla stampa dichiarazioni di questo tenore: “Sapevo dai tempi dell’Università di avere più cervello che soldi, ma grazie a LTCM finalmente mi sto mettendo a pari”.
From Russia with Default
Il 17 agosto 1998 la Russia annunciò una mega svalutazione del rublo e chiese una moratoria sul debito. L’evento creò uno shock sull’affidabilità delle c.d. economie emergenti e, per questa via, sulla fiducia globale. Gli investitori di tutte le piazze iniziarono a vendere rapidamente rischio e cercare liquidità e sicurezza. Si scatenò sui mercati un flight to quality: la domanda si spostava verso asset a breve scadenza, mentre si vendevano asset rischiosi o meno liquidi. Il Gap, che abbiamo visto nel 1994 aveva favorito LTCM, adesso gli scoppiò in casa: al termine dell’agosto 1998 LTCM dichiarò perdite sul capitale proprio di 1,8 miliardi, con conseguente esplosione della leva finanziaria.
A settembre, Meriwether comunicò perdite del 52% dall’inizio dell’anno e, pochi mesi dopo aver deliberato il maxi dividendo da 2,7 miliardi, dichiaraò che il fondo era alla ricerca di nuovo capitale.
Le successive due settimane furono frenetiche. La richiesta di capitali fece sorgere delle domande sullo stato delle finanze di LTCM e il fondo, una volta arroccato sulle sue posizioni di rigida riservatezza, fu costretto ad aprire i libri. Quello che ne venne fuori fu un quadro di operazioni abbastanza standard, ma replicate a migliaia e con una leva finanziaria eccessiva.
Dal 1994, inoltre, nonostante la segretezza, tutto il mercato aveva iniziato a operare come Meriwether, e la profittabilità delle operazioni era calata. In breve, apparve chiaro che nessun operatore privato avrebbe rifinanziato la società.
Il salvataggio
La Fed di New York, temendo l’effetto contagio che si sarebbe provocato in caso di fallimento di LTCM, convocò le principali controparti per creare un consorzio di salvataggio. La situazione si sarebbe dovuta risolvere prima della fine di settembre, data in cui sarebbero dovute uscire le comunicazioni sul portafoglio.
Il 23 settembre 1998 venne annunciato il salvataggio privato: un consorzio di 14 banche e broker investì 3,6 miliardi rilevando il 90% del portafoglio di LTCP, lasciando i partner originari con un onorevole 10%. La situazione non ebbe bisogno di immissioni di fondi pubblici.
Nei due anni successivi, il portafoglio venne smontato pezzo pezzo, e molte posizioni vennero liquidate senza ulteriori perdite. Il brand LTCM, com’era rapidamente assurto alle vette del settore, sparì al temine del 1998, diventando un case study negativo.
When Genius Failed
Questo racconto è tratto dalla ristampa del 2010 di un classico della letteratura finanziaria sulla vicenda: When Genius Failed: The Rise and Fall of Long-Term Capital Management, di Roger Lowenstein.
Nel raccontare la storia di LTCM, Lowenstein fa un lavoro fantastico, fornendo al lettore attento, in linguaggio semplice, tutti i dettagli del quadro macroeconomico, finanziario e umano della vicenda. Se una critica si può fare al suo lavoro, è che l’aspetto tecnologico viene solo accennato, mentre LTCM in realtà era uno dei primi mega sistemi di trading automatico i cui server scansionavano costantemente i mercati globali alla ricerca di anomalie di prezzo su cui intervenire con i modelli di valutazione sviluppati dai premi Nobel Myron Scholes e Robert Merton.
“Le performance passate non sono indicative delle performance future”, leggiamo oggi sui prospetti di investimento. I modelli di Scholes e Merton, invece, si basavano proprio sull’inferenza statistica che tendeva a proiettare andamenti (in particolare, la volatilità di prezzo) passati in valutazioni che sono basate su flussi di cassa futuri. Non bisogna commettere l’ingenuità – con l’eccezione di Scholes e Merton, forse – di credere che i partner di LTCM non fossero al corrente di questa debolezza sistemica. Victor Haghani, uno dei partner, una volta disse: “se non sei disposto a trarre conclusioni dalle esperienze, l’unica cosa che ti rimane da fare è startene seduto sulle tue mani e non fare nulla”.
Certo è che, quando LTCM fallì, Meriwether e i suoi erano pesantemente investiti nell’azienda che aveva rappresentato la realizzazione delle loro sofisticate idee sui mercati finanziari. Ci credessero o meno, non si può dire che non avessero “skin in the game”.
Ad un certo punto Lowenstein cita il saggista inglese Chesterton, che dice: “la vita è una trappola logica. Ad un osservatore attento, sembra sempre più matematica e prevedbile di quello che è in realtà. La sua regolarità ci risulta ovvia, ma la sua irregolarità è nascosta. La sua follia ci attende nell’ombra.”