

Noi che siamo vivi oggi, in Italia, che ne siamo consapevoli o no, contenti o meno; siamo tutti figli o nipoti della Pax Americana. Introdotta da noi con il Piano Marshall del 1948, la Pax Americana – un termine retorico si, ma precisissimo, che prende le mosse dalla Pax Romana dei due secoli d.C. – comprende il dominio militare e culturale americano e i principi del liberismo e del capitalismo in economia e della democrazia indiretta in politica.
La democrazia, poi, trova una sua applicazione nel settore finanziario: le imprese sono gestite (almeno in teoria) nell’interesse degli azionisti che votano in assemblea per eleggere le strutture di governance, le quali poi lavorano, anche affidando deleghe, per incrementare il valore del capitale sociale. Chi ha un’idea anche vaga di diritto commerciale, sa quanto delicato e complesso sia il governo delle imprese – su entrambe le sponde dell’Atlantico – e di come sia, per certi versi, comparabile al diritto costituzionale: diritti di voto, maggioranze, nomine e poteri.
Berkshire Hathaway
Berkshire Hathaway è una società di investimenti fondata nel 1839 come azienda tessile, ma trasformata radicalmente nel 1965 quando Warren Buffett ne acquisì la maggioranza. Da allora, Buffett, affiancato per decenni dal socio Charlie Munger, l’ha trasformata in uno dei più grandi conglomerati finanziari al mondo. Una storia di capitalismo e partecipazione “popolare” unica.
Ciò che rende Berkshire Hathaway leggendaria nel panorama degli investimenti è la straordinaria capacità di generare valore nel lungo periodo. Dal 1965 a oggi, il valore delle sue azioni è cresciuto con un rendimento annuo composto vicino al 20%, sovraperformando nettamente l’indice S&P 500.
Al centro del metodo Berkshire c’è la filosofia di investimento unica di Buffett e Munger, basata su pochi semplici principi: acquistare ottime aziende a prezzi ragionevoli, investire in maniera relativamente poco diversificata, avere pazienza orientata sul lungo termine e focalizzarsi sulla qualità dei manager e sulla corretta allocazione del capitale.
Inoltre, Buffett ha conquistato la fiducia degli investitori con una comunicazione chiara, diretta e onesta, condensata nelle sue celebri lettere annuali agli azionisti, considerate ormai lezioni di finanza e di vita. Nella “Letter” relativa al 2024, uscita qualche giorno fa, Buffett dice che “il nostro obiettivo è di comunicare con voi come se le nostre posizioni fossero opposte – ossia, come se voi foste il CEO di Berkshire, mentre io e la mia famiglia fossimo degli investitori passivi che affidano a voi i risparmi.” Il pensiero on reverse, anche su altri temi, è uno dei punti che ritornano nella filosofia di Buffett e di tutto il segmento del value investing.
L’altro elemento, davvero americano, di questa storia è il fatto che Warren Buffett, con il suo patrimonio di oltre 150 miliardi di dollari, continui a lavorare per Berskshire per un salario annuo di 100mila dollari e continui a vivere nella casa che ha acquistato, a Omaha, nel 1958 per 31mila dollari. La gran parte di quello che spende, riguarda le sue attività di filantropia e giustizia sociale, e si sa che ha lasciato scritto che alla sua morte il 99% del suo patrimonio sarà devoluto a cause filantropiche, molte delle quali legate all’eguaglianza sociale e ad iniziative come l’eradicamento della povertà o di prevenzione della violenza contro le donne.
Errori: si, ne facciamo a Berkshire
Nella Letter 2024 (vi consiglio vivamente di leggerla tutta, ci sono anche alcune lezioni molto importanti di democrazia politica, correttezza fiscale e giustizia sociale – la trovate qui), il decano del value investing riconosce che anche da loro, se ne fanno, di errori, a volte legati alle errate previsioni sullo sviluppo di aziende acquisite, e a volte – quelli sono gli errori che vengono definiti più dolorosi – quando si è trattato di affidare incarichi o deleghe a persone che poi si sono rivelate poco capaci o addirittura disoneste.
L’errore più grande, però, è quello di pensare che gli errori si correggano da soli (“thumb-sucking”, qui Buffett cita il suo recentemente scomparso partner Munger) e di credere che possano semplicemente essere “wished away” che in italiano sarebbe qualcosa tipo “volere che scompaiano”. Gli errori non se ne vanno da soli, e richiedono azione, per quanto questa possa essere sgradevole e scomoda.
Sempre parlando di errori, Buffett dice che negli ultimi cinque anni lui ha usato il termine “errore” o “sbaglio” per 16 volte, mentre molte delle grandi aziende non hanno mai usato questi termini nello stesso periodo, con l’eccezione di Amazon che ha fatto alcune osservazioni oneste nella sua lettera agli azionisti del 2021. “Altrove, solo happy talk e fotografie” – chiosa poi sull’argomento, riferendosi a certi bilanci di certe multinazionali che sembrano dei libri illustrati tipo quelli da mettere sul tavolo del tè.
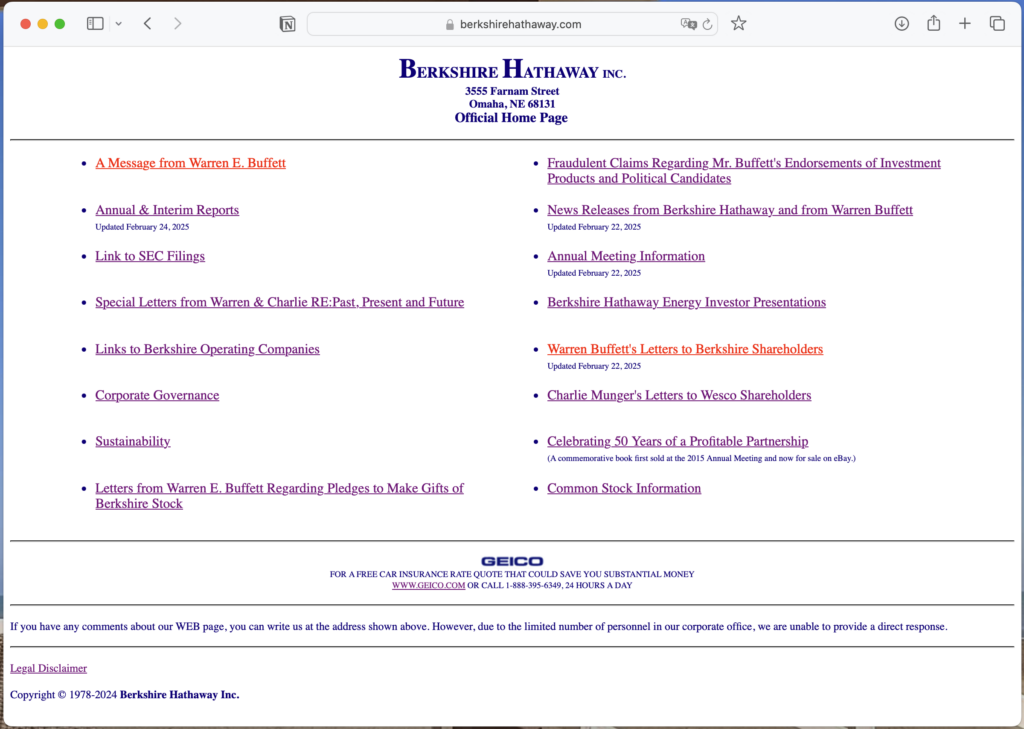
A proposito: un’altra osservazione se la merita il sito di Berkshire Hathaway, una specie di residuato del web degli anni ’90, su cui ancora oggi campeggia la scritta “non siamo in tanti in ufficio, per cui, se ci scrivete a proposito del nostro sito internet, potremmo non essere in grado di darvi una risposta.” Sarà un po’ démodé, come lo è d’altronde anche il dominus della casa, ma è una comunicazione senza fronzoli che vi permette di trovare subito quello che vi serve.
No dividends
Chi mi segue sa che sono un sostenitore della politica di distribuzione dei dividendi.
Io non sono Warren Buffett, e per me il dividendo è sia un elemento di disciplina dei manager verso gli azionisti (bisogna restituire la cassa, che è di loro proprietà, se non ci sono in programma investimenti necessari e/o opportuni); oltre che un “ammortizzatore” delle scelte di portafoglio (se il titolo fa -10%, ma percepisco un dividendo del 5%, riduco la perdita e, in prospettiva, mi avvicino al recupero del capitale).
Berkshire Hathaway è famosa invece per la sua politica di non distribuzione dei dividendi, una scelta che la distingue dalla maggior parte delle grandi corporation. Questa decisione è radicata nella filosofia di Warren Buffett e nella sua visione di allocazione ottimale del capitale.
La logica di fondo è semplice: se l’azienda è in grado di generare rendimenti superiori a quelli che gli azionisti otterrebbero investendo autonomamente i dividendi, allora è più vantaggioso per tutti che Berkshire reinvesta gli utili. Questi utili possono essere utilizzati per ampliare mercati, capacità produttiva; o per effettuare acquisizioni di aziende, entrando quindi in logiche di oligopolio a favore degli azionisti.
La visione è quindi sul lunghissimo termine, in business (assicurazioni, ad esempio) facilmente comprensibili e non soggetti all’obsolescenza.
Parla come bevi
Questa è un’altra cosa molto americana.
Ogni anno, nel primo fine settimana di maggio, migliaia di investitori si riuniscono a Omaha, Nebraska, per partecipare all’assemblea annuale degli azionisti di Berkshire Hathaway. Questo evento, soprannominato “Woodstock per Capitalisti”, è un’occasione unica per ascoltare direttamente Warren Buffett e discutere delle strategie di investimento e della gestione dell’azienda.
Durante l’evento, che negli States assume rilevanza mediatica, c’è una sessione in cui gli azionisti di BH possono fare delle domande al CEO. Nel 2021, qualcuno di questi pose una domanda che riguardava i Bitcoin: la risposta di Buffett la trovate su YouTube, ed è la seguente: “Beh, se mi aveste offerto di comprare tutte le terre coltivabili in USA per – ci pensa un attimo, a 90 e passa anni si mette a fare i calcoli – 25 miliardi di dollari, io vi avrei prestato ascolto e ci saremmo potuti sedere qui ad un tavolo per parlarne. Ma se mi aveste offerto, quando uscì questa cosa dei Bitcoin, di comprarne l’intera emissione per 25 dollari, ebbene: non l’avrei comprata.”
Un altro errore, ovviamente. Ma che spiega meglio di tante altre cose la filosofia del Sage of Omaha: un investimento deve avere un sottostante economico comprensibile e che generi reddito. BH, ad esempio, è uno degli azionisti principali di Coca Cola.
Questa partecipazione è stata inizialmente acquisita nel 1988, quando Warren Buffett investì oltre 1 miliardo di dollari nell’azienda, equivalente al 6,2% della compagnia all’epoca. Nel corso degli anni, questo investimento si è rivelato estremamente redditizio. Nel 2025, si prevede che Berkshire Hathaway riceverà circa 776 milioni di dollari in dividendi annuali da Coca-Cola. Una partecipazione ampiamente ripagata, ci viene da dire.
