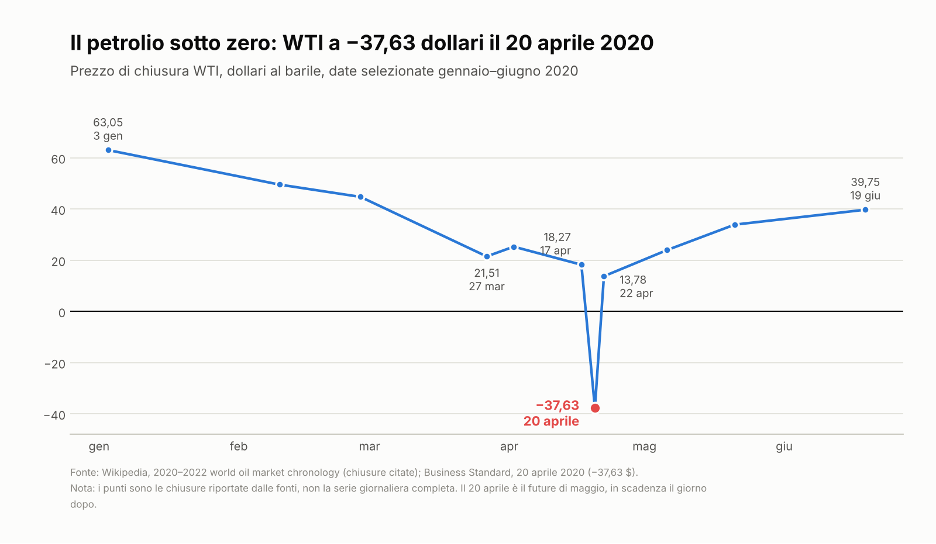
Ad aprile 2020 il future sul petrolio WTI in scadenza a maggio chiuse la seduta a -37 dollari al barile. Meno trentasette. Per la prima volta nella storia, chi possedeva del petrolio si trovò a dover pagare qualcuno perché se lo portasse via. Ed in effetti, se non ti serve, il petrolio è una sostanza oleosa, puzzolente, sgradevole.
Qualche giorno dopo, ricordo che comprai delle Eni a circa 7 euro per azione. In quel periodo risiedevo con la mia famiglia a Kyiv, e, pur vivendo una situazione di allarme, non vedevo intorno a me l’isteria che sembrava aver preso gli italiani che si scandalizzarono per le gesta dannunziane del Runner di Pescara.
Eni era crollata dato che inpoche settimane il lockdown aveva cancellato la domanda di una delle materie prime più importanti del pianeta, innescando uno shock dal lato della domanda che le economie non avevano mai vissuto, e di cui il prezzo negativo del petrolio fu uno dei segnali più visibili. Il resto di questo articolo è il racconto di come si arrivò a quel punto, di come se ne uscì, e di quanto è costato (e ci sta ancora costando) uscirne.
Uno shock di tipo nuovo
Il 2020 non somigliò a nessuna delle crisi che abbiamo raccontato finora in questa serie. Non fu una crisi bancaria come il 2008, non nasceva dallo scoppio di una bolla né da un ciclo del credito giunto a fine corsa. Fu qualcosa che i manuali non contemplavano: un sudden stop deliberato, ossia l’interruzione volontaria, per decisione politica, di una parte enorme dell’attività economica, con l’obiettivo di salvare vite umane e di non far collassare i sistemi sanitari.
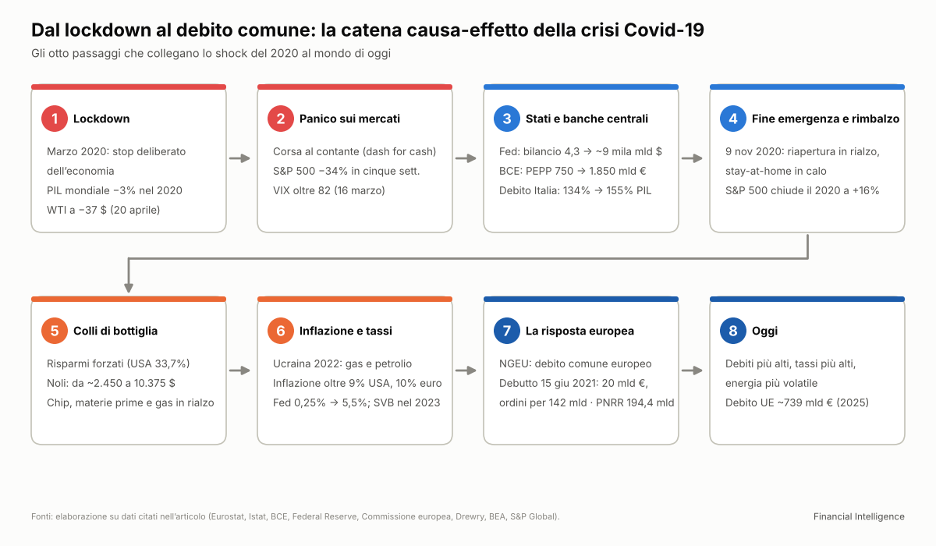
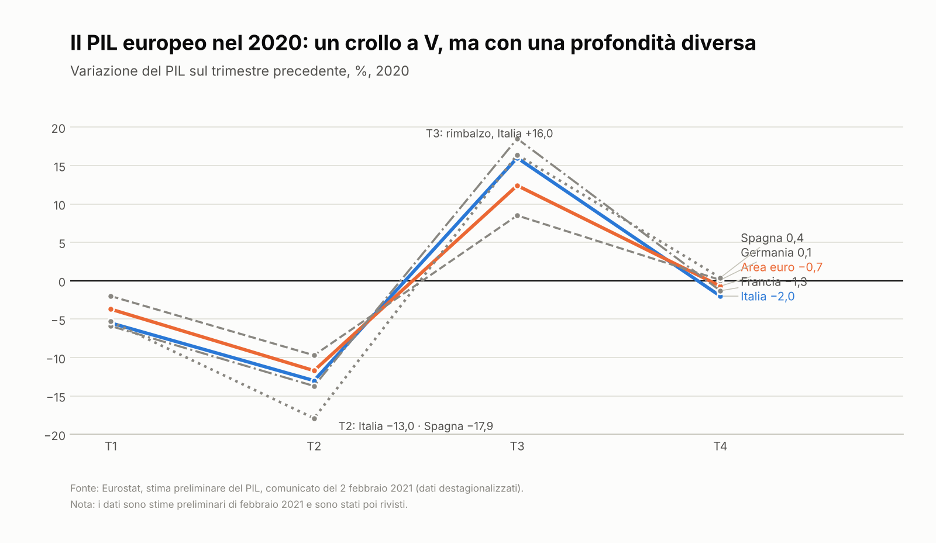
I dati macro furono brutali. Il PIL mondiale si contrasse nel 2020 di circa il 3% secondo il FMI, il dato peggiore in tempo di pace dai tempi della Grande Depressione. L’Italia perse circa il 9%. Negli USA il PIL del secondo trimestre cadde a un ritmo superiore al 30% annualizzato, e in due mesi andarono persi oltre 20 milioni di posti di lavoro, con la disoccupazione al 14,7% ad aprile. Ma c’è un dato che dice molto sulla natura di questa crisi: la recessione americana durò due mesi, febbraio-aprile 2020, la più breve mai registrata. Una crisi violentissima e brevissima: il che, come vedremo, è tutt’altro che una buona notizia per chi pensava di capirla con gli strumenti del passato.
Domanda, logistica e materie prime
Il primo effetto fu un crollo simultaneo di domanda e offerta, e questa è la differenza chiave rispetto alle recessioni tradizionali. Le fabbriche chiudevano per decreto, ma anche i consumatori non potevano uscire a spendere. Poi, però, le due curve si mossero a velocità molto diverse, e da questa asimmetria nacque quasi tutto quello che è successo dopo.
La domanda cambiò composizione prima ancora che livello. Non potendo spendere in ristoranti, viaggi, cinema e palestre, le famiglie spesero in beni: computer, elettrodomestici, mobili, attrezzi per il fitness, ristrutturazioni. Un’economia che per decenni si era spostata verso i servizi si ritrovò, nel giro di un anno, a chiedere beni fisici in quantità che il sistema logistico globale non era dimensionato per movimentare.
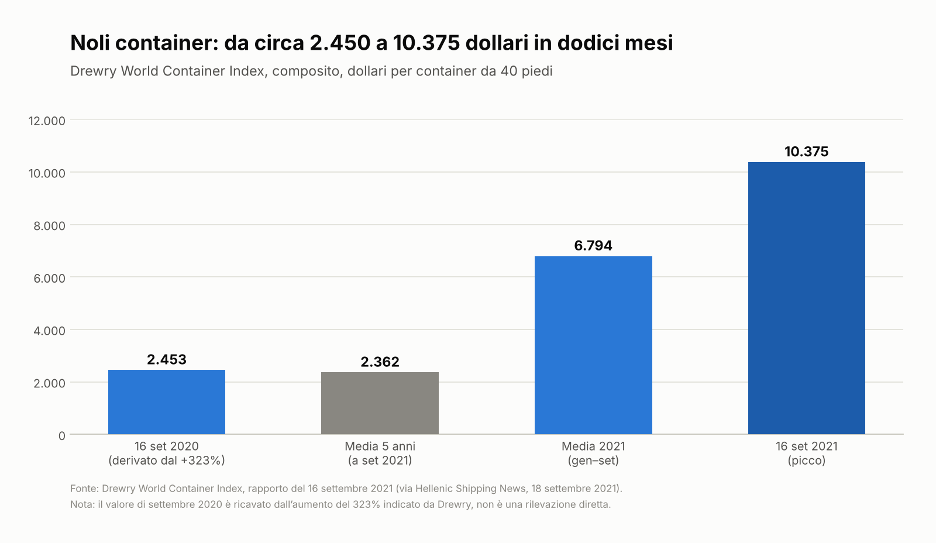
La logistica andò in tilt. I porti si riempirono di navi in attesa di scaricare, mentre i noli marittimi, che a inizio 2020 viaggiavano intorno ai 1.500 dollari per container da 40 piedi sulle rotte principali, arrivarono nel 2021 a superare i 10.000. Nel marzo 2021 la Ever Given, un portacontainer di 400 metri, si incagliò nel canale di Suez bloccando per sei giorni circa il 12% del commercio mondiale: un episodio simbolo di un sistema spinto alla massima efficienza dalle metodologie produttive just in time ma senza più alcun margine di ridondanza. Le case automobilitiche, che a inizio 2020 avevano cancellato gli ordini di semiconduttori pensando a una lunga recessione, si ritrovarono nel 2021 senza chip, mentre la domanda di auto era tornata più forte di prima.
Le materie prime raccontano la stessa storia in due atti. Atto primo, primavera 2020: il petrolio crolla. Aveva già subito il colpo della rottura tra Arabia Saudita e Russia in sede OPEC+ (il 9 marzo il Brent perse in un giorno circa un quarto del suo valore), poi arrivò il lockdown e il Brent scese sotto i 20 dollari. Cadde il rame, caddero i metalli industriali, salì l’oro, che nell’agosto 2020 superò per la prima volta i 2.000 dollari l’oncia come classico bene rifugio. Atto secondo, 2021: con le economie che riaprono e le catene logistiche in affanno, partì il rialzo di tutto. Il rame sfondò i 10.000 dollari la tonnellata per la prima volta nella storia, il legname americano più che triplicò, acciaio, fertilizzanti e prodotti agricoli salirono a doppia cifra. E in Europa, durante l’autunno, cominciò a impennarsi il prezzo del gas.
Winners and losers
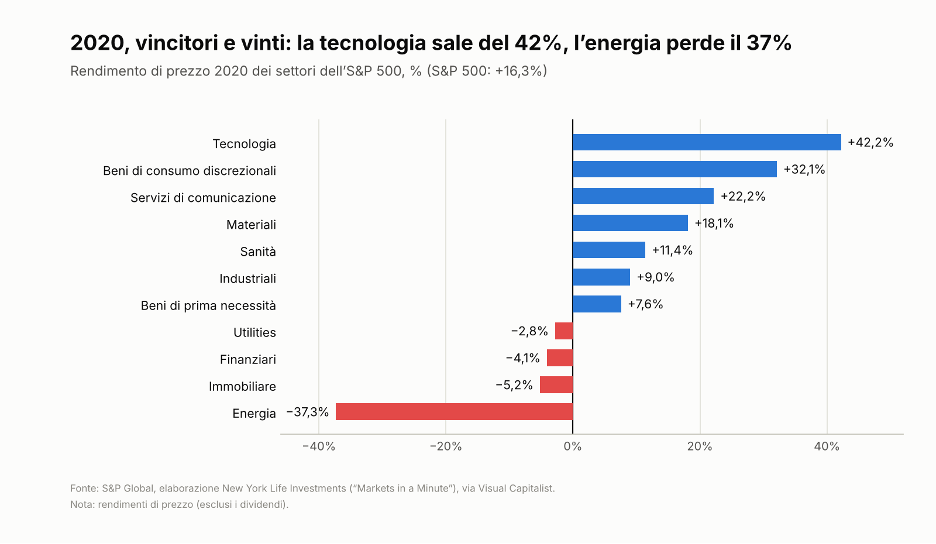
Il lockdown fu una gigantesca redistribuzione settoriale. Proviamo a riassumerla per grandi blocchi.
- Beni di consumo. Vinsero i beni durevoli e tutto ciò che serviva a vivere in casa: elettronica, arredamento, bricolage, attrezzature sportive, alimentari e grande distribuzione. Persero abbigliamento e accessori, calzature e lusso legato ai viaggi e agli eventi, almeno finché non si tornò a uscire.
- Servizi. Fu il settore più colpito, e per natura: i servizi richiedono prossimità fisica. Il traffico aereo passeggeri crollò di quasi due terzi nel 2020; alberghi, ristorazione, spettacolo, turismo e trasporto locale subirono cali di fatturato del 50-80% per mesi. Hertz, leader del noleggio auto, presentò istanza di Chapter 11 a maggio 2020. L’Italia, con un peso del turismo molto superiore alla media europea, pagò un conto particolarmente salato.
- Commercio. Il commercio fisico soffrì (centri commerciali, negozi non alimentari) mentre l’e-commerce comprimeva in pochi mesi anni di crescita: la quota online sul totale delle vendite al dettaglio americane salì, nel secondo trimestre 2020, ad oltre il 16%. Amazon chiuse il 2020 con ricavi in crescita di circa il 38%, facendo segnare un progresso della clientela che – a detta dei pacchi Prime che continuiamo a vedere all’ingresso di tutti i condomini d’Italia – non è più tornato indietro. L’immobiliare terziario (uffici) entrò in crisi, con effetti di lungo termine: lo smart working è diventato parte della cultura lavorativa di oggi, e questo ha cambiato la domanda di spazi business.
- Telecomunicazioni e software. I grandi vincitori. Il traffico dati esplose, il lavoro da remoto trasformò in infrastruttura essenziale strumenti che fino a gennaio erano per pochi. Zoom passò da una decina a oltre 300 milioni di partecipanti giornalieri alle riunioni nell’arco di quattro mesi; il cloud (AWS, Azure, Google) accelerò la propria crescita; il Nasdaq chiuse il 2020 con un rialzo superiore al 40%. Fu il c.d. mercato stay-at-home, con valutazioni che incorporavano la certezza che nulla sarà più come come prima. Non andò esattamente così, ma ci arriviamo.
- Settore finanziario. Entrò nella crisi molto meglio del 2008: dopo Basilea III le banche avevano più capitale e più liquidità. Questo non impedì un autentico terremoto di liquidità a marzo 2020, il c.d. dash for cash: tutti vendevano tutto per avere contanti, compresi i Treasury americani, il mercato più liquido del mondo, che per qualche giorno non funzionò più come tale. Mancavano i dollari fuori dagli USA, i fondi monetari subivano riscatti, le obbligazioni societarie si facevano irrispondibili. Ci volle l’intervento delle banche centrali per ristabilire l’ordine. Le banche europee, intanto, furono invitate dalle autorità a sospendere i dividendi e a usare i buffer di capitale per sostenere il credito, e in Italia concessero moratorie sui prestiti e finanziamenti garantiti dallo Stato. Il temuto tsunami di NPL, però, non arrivò, almeno non nella misura prevista: uno dei grandi paradossi di quella crisi.
Un pò di analisi
Dietro le immagini delle strade vuote, sul piano finanziario il Covid è stato almeno quattro cose diverse.
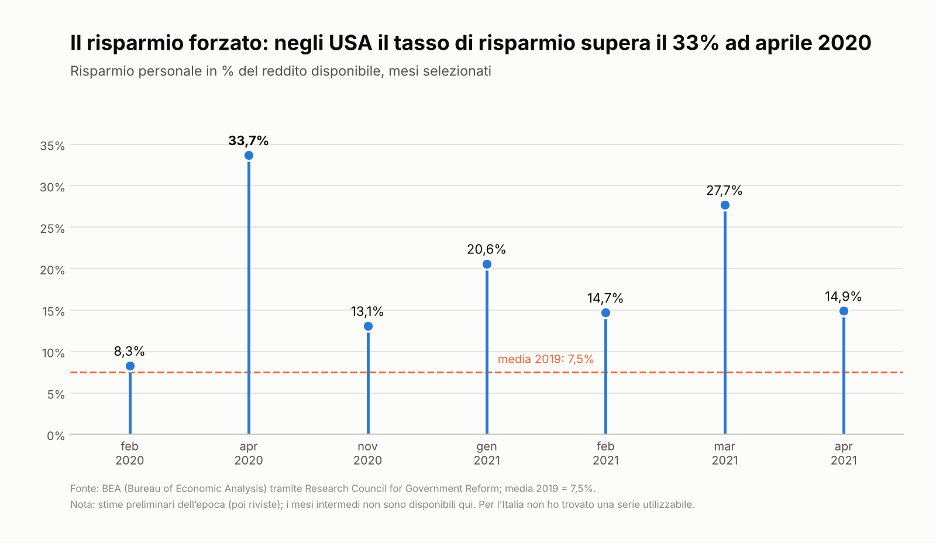
Un risparmio forzato. Con i negozi chiusi e i viaggi vietati, le famiglie non potevano spendere, e allo stesso tempo i redditi erano largamente protetti da cassa integrazione, sussidi e assegni pubblici. Il risultato fu un balzo dei risparmi: la propensione al risparmio americana superò il 30% del reddito disponibile ad aprile 2020 (contro il 7-8% abituale), quella delle famiglie italiane salì quasi al 19% nel secondo trimestre. Si accumulò, solo negli USA, un “eccesso” di risparmio (savings glut) stimato in oltre 2.000 miliardi di dollari. Quel tesoretto avrebbe poi alimentato prima la riapertura e poi, secondo molti, l’inflazione.
Uno stress per le imprese esposte ai consumi. Compagnie aeree, catene alberghiere e della ristorazione, cinema, operatori turistici, società di eventi e di trasporto locale videro azzerarsi i ricavi mentre i costi fissi (affitti, leasing, personale, debito) continuavano a correre. Il credito societario ne risentì subito: lo spread medio dei bond high yield americani superò i 1.000 punti base a marzo 2020, e un numero record di emittenti investment grade fu declassato a junk (i c.d. fallen angels, come Ford).
Il collasso del settore energetico. Con il petrolio sotto i 20 dollari (e il WTI a prezzi negativi) l’industria dello shale americano, già pesantemente indebitata, entrò in sofferenza: tagli degli investimenti, riduzioni della produzione, fallimenti a catena. Nell’estate del 2020 ExxonMobil, presente dal 1928 nell’indice Dow Jones, ne fu esclusa.
Una frattura fra Wall Street e Main Street. Mentre milioni di persone perdevano il lavoro, i listini americani toccavano nuovi massimi: gli investitori scontavano (meglio sarebbe dire: “contavano su”) un futuro in cui l’economia sarebbe stata sostenuta senza limiti da banche centrali e governi. Fu una specie di riflesso pavloviano a quanto accaduto dopo il 2008.
Whatever it takes, Part II
Se nel 2008 le autorità cincischiarono un pò prima di capire la dimensione del problema, ed infatti ci rimise le penne, tra le altre, un’istituzione gloriosa come Lehman Brothers, nel 2020, forse prese dal terrore, misero subito le mani alle printing press di valuta (elettroniche), e in una dimensione senza precedenti.
La Fed. Il 3 marzo un taglio d’emergenza di mezzo punto; il 15 marzo, di domenica sera, il taglio a 0-0,25% con un programma di acquisti di 700 miliardi di dollari; il 23 marzo la decisione di acquistare titoli di Stato e MBS senza limite predefinito, e di intervenire per la prima volta nella storia direttamente anche sul credito societario, con programmi di acquisto di bond aziendali e persino di ETF obbligazionari high yield. Il bilancio della Fed passò dai circa 4.200 miliardi di dollari di febbraio 2020 a quasi 9.000 miliardi nel 2022. Furono inoltre estese le linee di swap in dollari alle altre banche centrali, per sedare la corsa al dollaro.
La BCE. Il 12 marzo 2020 Christine Lagarde, nella conferenza stampa post-riunione, disse che la BCE non era lì per chiudere gli spread, ossia per avvantaggiare i Paesi percepiti come meno virtuosi: i mercati la presero come un segnale di disimpegno, i BTP crollarono e lo spread con il Bund si allargò a quasi 280 punti base. Il 18 marzo, i falchi si presero paura e la BCE varò il PEPP, acronimo per Pandemic Emergency Purchase Programme, da 750 miliardi di euro, poi portato a 1.350 a giugno e a 1.850 a dicembre 2020, con una flessibilità sulla distribuzione degli acquisti tra Paesi che permise di fatto di sterilizzare il rischio spread. La lezione per un Paese con un debito pubblico come il nostro è chiarissima: la fiducia dei mercati nel debito italiano dipende, più che da noi, dalla credibilità dell’ombrello della banca centrale. Una variante, se vogliamo, della Greenspan Put, in versione Entschuldigen Sie e pandemica.
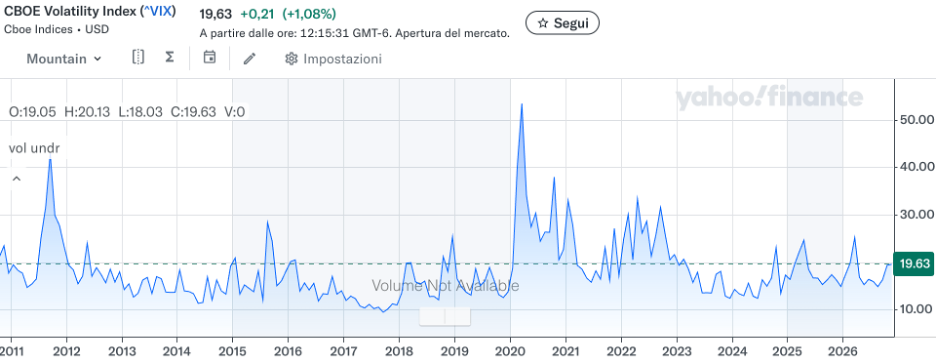
Gli effetti sui mercati. L’S&P 500 perse circa il 34% fra il febbraio e il marzo 2020, in poco più di un mese: la caduta più rapida di sempre. L’indice della volatilità VIX chiuse a oltre 82 il 16 marzo, ai massimi di tutti i tempi e superando il record del 2008. Da noi, l’FTSE MIB cedette oltre il 40%. Poi, dopo gli annunci della Fed del 23 marzo, la risalita: l’S&P 500 recuperò i massimi di febbraio già ad agosto e chiuse il 2020 in rialzo di oltre il 16%. Sul fronte obbligazionario il rendimento del Treasury decennale scese sotto lo 0,5%, e a fine 2020 le obbligazioni a rendimento negativo nel mondo superavano i 17.000 miliardi di dollari: un’anomalia assoluta, che sotto sotto raccontava la stessa cosa del petrolio a -37.
La fine della crisi (e l’inizio della successiva)
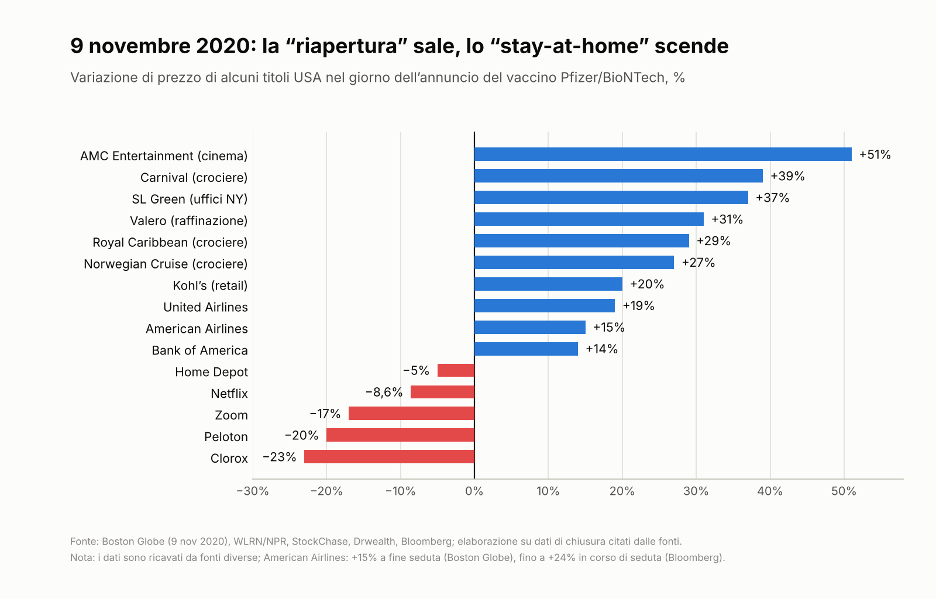
Il 9 novembre 2020 Pfizer e BioNTech annunciarono un’efficacia del vaccino superiore al 90%. Fu un segnale importante anche dal punto di vista finanzario: gli indici partirono al rialzo, le compagnie aeree e le società legate alla riapertura (retail, viaggi, energia) guadagnarono tra il 15 e il 20% in un giorno, mentre i titoli stay-at-home come Zoom perdevano oltre il 15%. Si aprì una lunga rotazione verso i titoli value e ciclici, e la fiducia che il peggio fosse alle spalle.
E in effetti nel 2021 le economie ripartirono con forza, trainate dai risparmi accumulati, dai sussidi e dalla voglia di scrollarsi un periodo terribile alle spalle: l’Italia crebbe in quell’anno di oltre l’8%, rimontando in buona parte quanto perso. Ma la crisi lasciò alle spalle un conto che arrivò per via inflazionistica: filiere ingolfate, energia in rialzo, enormi eccessi di liquidità. Le banche centrali parlarono a lungo di inflazione “transitoria”, finché non fu più possibile farlo.
Con l’invasione russa dell’Ucraina nel febbraio 2022 il prezzo di gas e petrolio fece il resto, e l’inflazione superò il 9% negli USA e il 10% nell’area euro. La Fed avviò nel marzo 2022 il ciclo di rialzi più rapido da decenni (da 0,25% a 5,25-5,50% in sedici mesi), e il 2022 fu il peggior anno di cui si abbia traccia nelle serie storiche per il mercato obbligazionario. Un effetto collaterale fu la crisi della Silicon Valley Bank nel marzo 2023, che aveva investito in titoli a lunga scadenza i depositi piovuti a fiumi nel 2020-21, scommettendo sul fatto che i bassi rendimenti del mercato obbligazionario sarebbero rimasti una costante del panorama macroeconomico – mai dire sempre.
In Italia lo stato di emergenza finì il 31 marzo 2022; l’OMS dichiarò chiusa l’emergenza sanitaria globale il 5 maggio 2023. La crisi del Covid si trasformò, in sequenza, in crisi logistica, inflazionistica, monetaria e (per chi non aveva i conti in ordine) di bilancio. Un po’ come una malattia vera: quando si guarisce, non è detto che si torni uguali a prima.
Hamilton-moment per la UE?
Anche fuori dall’Europa i governi risposero con vere e proprie strategie industriali: gli USA aggiunsero nel 2021 l’Infrastructure Investment and Jobs Act da circa 1.200 miliardi di dollari e, nel 2022, il CHIPS Act e l’Inflation Reduction Act, a sostegno di semiconduttori e transizione energetica; la Cina rilanciò sugli investimenti infrastrutturali e sul manifatturiero. Ma il passo istituzionalmente più audace lo fece l’Europa.
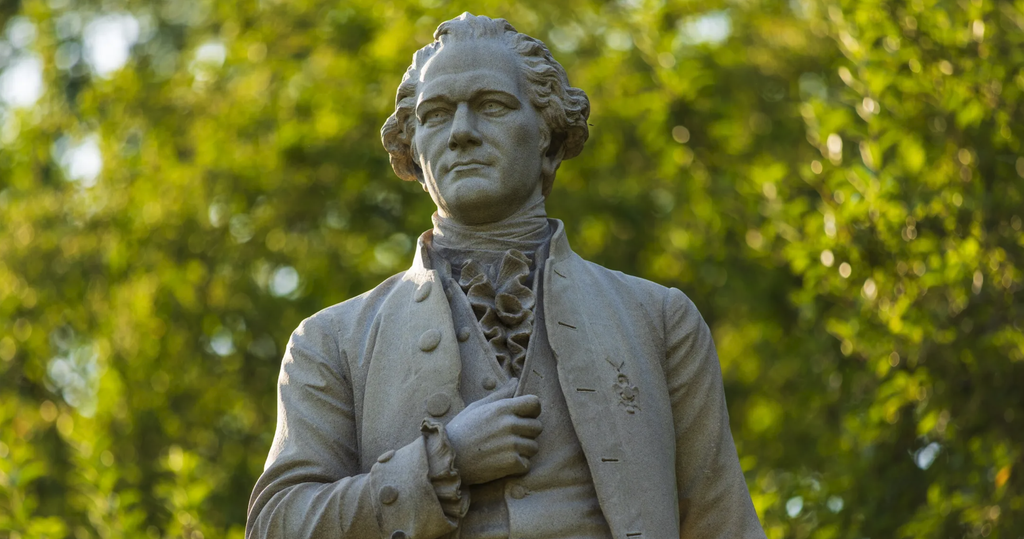
Piccola digressione storica. Fino al 1790 gli stati confederati degli USA emettevano e si gestivano il proprio debito pubblico ciascuno per conto suo. C’erano gli stati ricchi e virtuosi, che non volevano pagare per gli altri, come la Virginia; e poi c’erano gli stati che facevano maggiore ricorso al debito pubblico. Fu Alexander Hamilton, primo segretario al Tesoro degli Stati Uniti, che propose di far assumere al governo federale i debiti degli stati, e di introdurre dazi doganali e imposte federali per onorarlo. Fu così che in breve gli USA diventarono l’emittente più rispettato al mondo, si creò un mercato obbligazionario interno e poi internazionale, e si sviluppò la borsa di Wall Street. Il dollaro divenne la valuta di riserva globale, e il fatto di detenere titoli federali creò una forte coesione a livello nazionale negli USA: tutti diventarono in breve cointeressati al destino e alla prosperità del governo federale.
Se ne è parlato poco, ma nella UE abbiamo avuto un inizio di unificazione finanziaria proprio dopo il periodo del Covid-19. Dopo il pasticcio della crisi dei debiti sovrani del 2011, quando la parola Eurobond era in Germania un tabù (“Mai finchè io sarò viva” disse la poco lungimirante Angela Merkel), nel 2020 la UE scelse un’altra strada. Il 21 luglio 2020, dopo cinque giorni e quattro notti di negoziato, i capi di Stato e di governo approvarono Next Generation EU, 750 miliardi di euro di cui 672,5 per il Dispositivo per la ripresa e la resilienza (RRF), finanziati non dai bilanci nazionali ma da debito comune emesso dalla Commissione per conto dei 27 Paesi.
Il debutto sui mercati fu il 15 giugno 2021: 20 miliardi di euro a dieci anni, con ordini per 142 miliardi: un tasso di oversubscription di 7x, un successo clamoroso. Da allora la Commissione è diventata uno dei maggiori emittenti d’Europa, e a fine 2025 il debito dell’Unione in essere ammontava a circa 739 miliardi di euro. Come per gli Stati Uniti nel 1790, la finanza potrebbe precedere la politica: un debito comune genera creditori comuni, un mercato di titoli sicuri europei e, prima o poi, la necessità di decisioni comuni su come ripagarlo e su come usarlo. Dopo i veti della Germania, da sempre storicamente contraria al debito comune, questo potrebbe essere l’inizio di una strategia che dalla finanza arrivi a una vera predominanza almeno regionale della UE anche sul piano politico, di cui ci sarebbe davvero un gran bisogno.
PNRR: la grande scommessa italiana
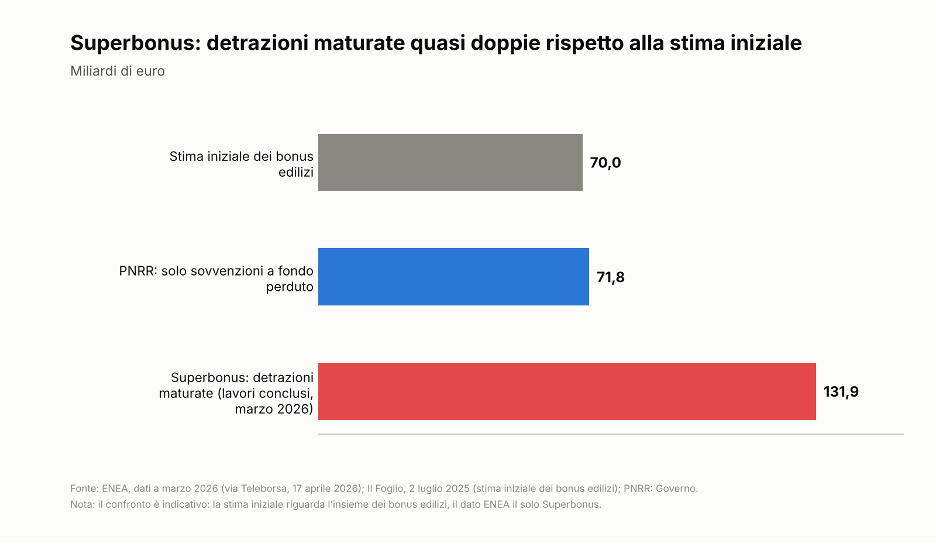
L’Italia fu, in termini assoluti, la maggiore beneficiaria del RRF. Il PNRR vale oggi 194,4 miliardi di euro, di cui 71,8 di sovvenzioni a fondo perduto e 122,6 di prestiti. Sei missioni (digitalizzazione, transizione verde, infrastrutture per la mobilità, istruzione e ricerca, inclusione sociale, salute) e una condizione: i fondi arrivano a rate semestrali, solo a fronte del raggiungimento di traguardi e obiettivi (milestone e target) concordati con Bruxelles.
Gli oneri. Il primo punto da chiarire è che non si tratta di “soldi gratis”. Le sovvenzioni sono finanziate dal debito comune europeo, che sarà rimborsato dal bilancio UE entro il 2058, con un onere indiretto anche per l’Italia in quanto contributore netto. I prestiti, invece, sono debito pubblico italiano a tutti gli effetti, anche se a condizioni in teoria più favorevoli di quelle del mercato. Poi c’è l’onere amministrativo: l’attuazione ha richiesto migliaia di assunzioni a tempo determinato nella pubblica amministrazione, e la Corte dei conti ha più volte segnalato come questa scelta abbia complicato la gestione. Infine c’è il tema della finanza pubblica: la spesa del Piano si riflette sul deficit nell’anno in cui viene sostenuta, e si prevede un picco della spesa per investimenti nel 2026 e un calo successivo, con il rischio di un momento di crisi quando i fondi finiranno.
I risultati. Sul piano formale, il quadro è oggettivamente buono. Con l’approvazione della nona rata (12,8 miliardi, giugno 2026) l’Italia ha incassato circa 166 miliardi, l’85% della dotazione, con 416 traguardi e obiettivi su 575 già validati dalla Commissione. Per la decima e ultima rata, da 28,4 miliardi, l’Italia ha dichiarato di aver conseguito entro il 31 agosto tutti i 156 obiettivi rimanenti; la valutazione europea è in corso. Sono numeri superiori alla media degli altri Stati membri. Tra i risultati concreti figurano il programma GOL per l’occupabilità, la distrettualizzazione di decine di migliaia di chilometri di rete idrica per ridurre le perdite, il rafforzamento dei centri per l’impiego e una forte riduzione dell’arretrato dei tribunali amministrativi.
I problemi. Qui il quadro è più sfumato, e vale la pena distinguere due piani: il raggiungimento degli obiettivi (condizione per incassare le rate) e la spesa effettiva e completamento delle opere. A settembre 2026 la spesa effettiva era intorno ai 130 miliardi, circa il 76% della dotazione, e la Corte dei conti stimava che circa 24 miliardi di spesa prevista sarebbero slittati oltre il 2026. La sesta revisione del Piano, approvata a novembre 2025, azzerò o ridusse 32 misure (tra cui parti di Transizione 5.0 e dei fondi per le rinnovabili e le comunità energetiche), ne potenziò 15 e affidò quasi 24 miliardi a strumenti finanziari e facilities che consentono di spendere oltre la scadenza del 2026. In sostanza: le rate europee sono state, per lo più, messe in sicurezza, ma una parte significativa degli interventi sarà completata dopo la fine formale del Piano.
L’impatto sulla crescita, infine, è reale ma non rivoluzionario. Le stime di bilancio indicano un contributo delle misure addizionali del PNRR di circa mezzo punto di PIL alla crescita del 2026 e un effetto sul livello del PIL di circa 1,8 punti a fine Piano. E la crescita italiana nel terzo trimestre 2026 è stata nulla rispetto al trimestre precedente (+0,8% su base annua): il PNRR non basta a cambiare la traiettoria strutturale del Paese.
Un’appendice istruttiva: il Superbonus. Non è PNRR, ma è il figlio degenere della stessa stagione e permette un confronto. Introdotto con il decreto Rilancio del 2020, il Superbonus 110% è stato l’esatto opposto del PNRR: nessun tetto di spesa, nessuna condizionalità, un incentivo che copriva per intero il costo dei lavori (fornitori e committenti non avevano alcun interesse a negoziare il prezzo) e cedibile come credito d’imposta. Secondo i dati ENEA, a marzo 2026 le detrazioni maturate per i lavori conclusi toccavano i 131,9 miliardi di euro; per l’insieme dei bonus edilizi le stime iniziali parlavano di circa 70 miliardi, e la Corte dei conti ha parlato di violazione dell’equilibrio di bilancio dell’art. 81 della Costituzione. Una condanna senza appello per una manovra scellerata che ha seriamente messo a rischio – e continua a costare molto, almeno 5 miliardi l’anno di soli interessi – allo Stato italiano.
I mercati oggi, sei anni dopo
L’S&P 500 è oggi intorno ai 7.500 punti, più del doppio del massimo di febbraio 2020 (3.386) e a oltre tre volte il minimo di marzo. Il Nasdaq, intorno ai 25.400, ha appena segnato il suo peggior mese da oltre un anno. Il FTSE MIB si muove attorno ai 50.000 punti, circa il doppio dei livelli di inizio 2020 e oltre tre volte quelli del minimo. Lo spread BTP-Bund è a circa 118 punti base, con il decennale al 4,50%: ben lontano dai picchi del 2011 e dai circa 280 punti del marzo 2020, ma anche dai minimi dell’era Draghi. La BCE, che nel 2020 aveva i tassi sui depositi a -0,50%, ha confermato il 29 ottobre il tasso al 2,5%, mentre l’inflazione italiana è tornata al 5,4%, pari al record dell’agosto 2023. Il Brent, che nel 2020 valeva meno di 20 dollari, è tornato nelle ultime settimane sopra i 100, con la tensione USA-Iran sullo sfondo. E la stessa Fitch, il 30 ottobre, ha portato a negativo l’outlook della Francia.
Cosa ci dice questo quadro? Tre cose, mi pare. La prima: i prezzi degli asset finanziari hanno completamente assorbito lo shock del Covid e la liquidità che lo accompagnò, e in molti casi sono ben oltre. La seconda: l’economia reale è un’altra cosa, come mostra la stagnazione italiana del terzo trimestre. La terza, la più scomoda: il mondo che esce dalla pandemia è un mondo di debiti più alti, tassi più alti e prezzi dell’energia più volatili di quello di prima, in cui gli Stati hanno scoperto di poter spendere moltissimo, e i mercati stanno scoprendo cosa succede dopo.