Quando finì in galera nel dicembre 2008, con i giornali che lo accusavano di aver creato un buco di 65 miliardi di dollari ai suoi clienti, Bernard Madoff concesse un’intervista a Barbara Walters della ABC News. “Mi sento più al sicuro qui dentro che fuori” – dichiarò – “so che morirò in prigione, ma non mi manca la vita che facevo prima, e mi sento sereno. Ho vissuto gli ultimi 20 anni nel terrore, ed ora, per fortuna, non ho più paura, dato che non sono più in controllo della mia vita”.
“Non sono più in controllo della mia vita.”
Bernard Madoff era rispettato dai suoi colleghi, ed era oggetto di una specie di culto settario da parte dei suoi clienti, molti dei quali erano famosi, oltre che ricchi: Steven Spielberg, Jefferey Katzenberg, il CEO della Dreamworks; l’attore John Malkovich, l’attrice Zsa Zsa Gabor, che qualcuno ricorda citata addirittura in una canzone del nostro Fred Buscaglione (lui, no, non credo che sarebbe stato cliente, aveva usi più immediati e piacevoli a cui destinare il suo denaro); o anche Elie Wiesel, scrittore e filosofo di origine rumena, Nobel per la pace sopravvissuto all’Olocausto, che affidò “all’amico Bernie” 12 milioni di dollari del suo capitale familiare e 15 milioni della sua fondazione di beneficienza, la Elie Wiesel Foundation for Humanity, che per fortuna sopravvisse al crac.
Con sua moglie Ruth, Bernie Madoff era un referente della Comunità ebraica newyorchese e, per quanto riguarda le questioni finanziarie, anche internazionale. La sua vita era punteggiata di occasioni mondane prestigiose e stimolanti, che si alternavano tra il suo grande appartamento dell’Upper East Side, le case delle vacanze di Palm Beach, di Montauk, di Cap d’Antibes; e i suoi 4 yacht, tutti rigorosamente chiamati Bull, e che facevano da dignitosa appendice alle sue residenze. Ovviamente, si muoveva tra nuovo e vecchio continente con un aereo privato, di cui disponeva però solo al 50% in compartecipazione con un socio. Ricco si, ma non sciupone: una caratteristica condivisa con il suo milieu.
Ma come è stato possibile che migliaia – oltre 4.000 – investitori siano rimasti vittime di una truffa così articolata e prolungata nel tempo?
L’uomo
L’attività originaria di Bernard Madoff non era la consulenza sugli investimenti, ma il brokeraggio di borsa. Aveva iniziato negli anni ’60, supportando la liquidità delle piccole e piccolissime imprese quotate che avevano bisogno di qualcuno che – dietro la percezione di uno spread – movimentasse i titoli sul mercato, impegnandosi ad immettere operazioni in acquisto e in vendita (market making) sul c.d. mercato “Over The Counter”, ossia formato da operatori individuali che comprano e vendono al di fuori di meccanismi di asta regolamentati.
Sveglio, intraprendente, ma non brillantissimo negli studi, Madoff trovò il suo ambiente naturale nel circuito sociale di famiglie di classe media e di origine ebraica mitteleuropea di New York. In quegli ambienti sobri e guardinghi, la sua aria inoffensiva e la sua capacità di portare brillantemente a termine i mandati, gli permisero di farsi una buona reputazione: l’asset principale di cui si servì per i successivi 5 decenni.
Un cliente dell’epoca, il commerciante di abbigliamento Carl Shapiro, gli affidò un incarico di vendita di 100.000 dollari di azioni di una piccola società che aveva performato bene. All’epoca Wall Street non era basata su una infrastruttura telematica rapida e super-efficiente come oggi, e incarichi di questo tipo comportavano giri di telefonate e incontri e discussioni e bevute con altri broker: vendere 100 mila dollari (poco più di un paio di milioni di oggi) di azioni di aziende di piccola capitalizzazione poteva richiedere anche settimane. Nel 1960, grazie alla sua rete di contatti, Madoff portò a termine l’incarico di Shapiro nel tempo record di soli tre giorni, e questo gli valse una bella fee, un cliente a vita, e un nuovo giro di passa-parola.
The Jewish Bond
Negli anni ’60 e ’70 il mondo della finanza era un sistema opaco in cui contavano le relazioni e la capacità di ottenere informazioni riservate in anticipo sugli altri. Era pratica comune tra le società di brokeraggio quella di operare in “front dealing”: ricevuto un ordine importante, capace di muovere il mercato di un titolo, i broker entravano in anticipo sul mercato per approfittare poi dei movimenti di prezzo indotti dall’esecuzione dell’ordine ricevuto. Questa pratica muove il prezzo contro il cliente, all’epoca era semplicemente scorretta, mentre oggi è espressamente vietata.
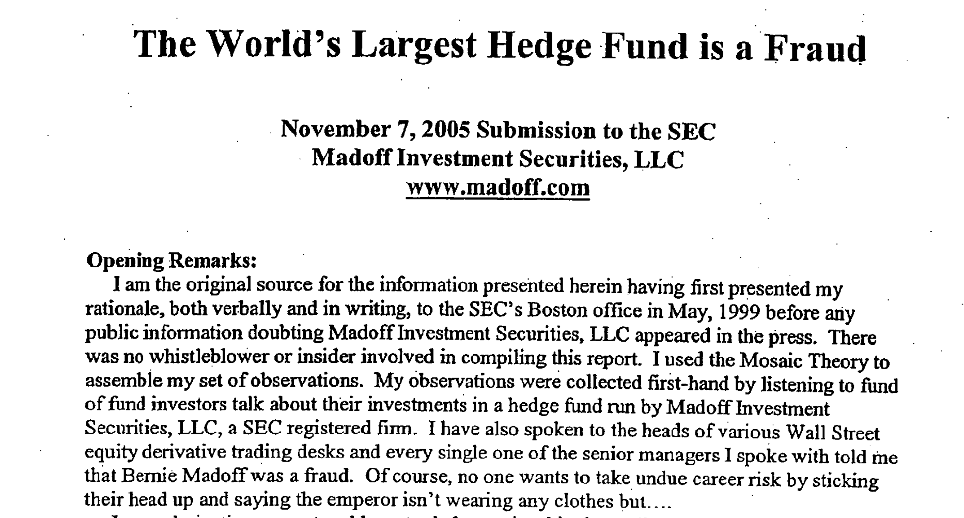
Col tempo, il passa parola aveva qualificato Madoff come un insider, mentre l’acquisizione di nuovi clienti prestigiosi rafforzava il suo capitale di reputazione di anno in anno. All’attività in c/terzi di brokeraggio, già dalla metà degli anni ’60 Madoff aveva affiancato un business di gestione di denaro in c/terzi, che gli arrivava da una rete di feeder funds, il primo dei quali fu creato dallo studio di commercialisti di suo suocero Saul Alpern.
I feeder funds servivano a Madoff per due motivi: raccoglievano il denaro senza che lui si impegnasse in attività di marketing (una cosa sconveniente), e gli facevano confluire delle grosse somme in singole tranches, i cui benefici venivano poi ripartiti ai sottoscrittori dai feeder funds. La sua clientela era rappresenata non da nuovi ricchi rampanti e aggressivi, che andavano alla ricerca del rendimento migliore, ma da famiglie agiate il cui obiettivo era dormire sonni tranquilli e godere di una rendita che non era elevata in assoluto, ma che veniva erogata in maniera costante nel tempo.
Questo approccio costituiva un elemento di selezione della clientela che con il tempo divenne un potente elemento di attrazione. Non si poteva semplicemente prendere un appuntamento da Bernie e chiedere di diventare clienti: si doveva essere presentati, e si doveva passare una specie di colloquio di condivisione degli obiettivi in cui veniva presentata la specializzazione della casa: rendimenti sopra la media ma non elevatissimi in assoluto ed erogati in modo costante. Madoff si guadagnò il soprannome di “Jewish Bond”: sicuro e affidabile come un correligonario, e come un titolo del tesoro.
Il pagamento puntuale e regolare dei dividendi e degli interessi, poi, confermava nel tempo la bontà delle scelte della clientela. Anche se non era chiaro come e con quale strategia di investimento Madoff ottenesse i suoi rendimenti. Anzi: se lo chiedevi con una certa indelicata insistenza, ti chiudevano il conto ed eri fuori.
Il NASDAQ
Grazie a suo fratello Peter, Madoff iniziò ad interessarsi, alla fine degli anni ’70, all’utilizzo dei computer e delle reti per il trading. All’epoca, Bernie era il presidente della NASD, l’associazione dei dealer in titoli, ed aveva trasferito le sue due attività, il trading di titoli e la gestione di fondi, in un prestigioso ufficio di Wall Street.
Nel giro di pochi anni, grazie all’informatizzazione delle sue attività e di quelle di altri dealer, si sviluppò una rete di case di brokeraggio collegate tra di loro da reti telematiche che fornivano indicazioni in tempo reale sui prezzi dei titoli e, successivamente, consentirono l’immissione degli ordini direttamente in via telematica, senza effettuare chiamate telefoniche se non per i lotti più importanti, in cui magari c’era da concordare un approccio graduale al mercato.
Era insomma nato il NASDAQ – la National Association of Security Dealers in Automatic Quotation, e membri fondatori, oltre alla Bernard L. Madoff Investment Securities – BLMIS, furono nomi come Goldman Sachs e Merrill Lynch. Si trattò, sin dall’inizio, di un mercato basato su un’infrastruttura all’avanguardia, e che cominciò ad attrarre i titoli delle aziende tecnologiche.
Il coinvolgimento pioneristico di Madoff nel NASDAQ migliorò ulteriormente la sua reputazione, che includeva elementi legati alla frontiera tecnologica e alla sofisticazione delle strategie. Se ci mettiamo anche il fatto che i rendimenti che prometteva – e che, almeno apparentemente, realizzava – erano buoni ma non straordinari, venivano dichiarati con una regolarità da metronomo; e che, cosa importantissima, continuava nel tempo a soddisfare sempre puntualmente le richieste di rientro, il quadro dentro cui collocare la sua storia è pressochè completo.
Black box
La precisione e la costanza dei rendimenti erano ovviamente sospetti, ed in effetti ci fu qualcuno che nel corso degli anni fece pubblicamente delle domande scomode e pertinenti. Partendo dall’osservazione che la regolarità della performance era qualcosa di mai visto – praticamente Madoff sembrava operare a volatilità pari a zero – i dubbi erano più che legittimi, anche perchè quando era costretto a rispondere alla domanda: “ma come fa ad avere rendimenti così buoni con questa straordinaria regolarità”, lui tirava fuori una supercazzola infarcita di concetti sofisticati come la split-strike conversion strategy, un mix variamente combinato di sofisticate strategie di acquisto di azioni ed obbligazioni con relative opzioni put e call affidato ai computer, che era ovviamente molto difficile da spiegare etc etc, e comunque era un aspetto sui cui si doveva mantenere la riservatezza per evitare di essere copiati e far venir meno l’efficacia della strategia stessa.
A differenza del Conte Mascetti, però, il Nostro non si riduceva a chiedere soldi: si serviva di una vasta e complessa rete di amichevoli feeder funds, ossia di fondi che raccoglievano i capitali presso gli investitori e che li riversavano, trattenendo una commissione, sui suoi conti.
Nel 1992, uno di questi feeder funds, che faceva capo a due contabili, Frank Avellino e Michael Bienes, attirò l’attenzione della SEC, la Security and Exchange Commission, ossia l’autorità di vigilanza sui mercati. L’accusa era pesante: Avellino e Bienes non avevano la licenza per gestire dei fondi, ed inoltre verificarono l’anomalia che tutti i 440 milioni di dollari che gli investitori gli avevano affidato erano stati riversati da Madoff. Il Wall Street Journal, nel 1992, parlò di un “intrigante mistero legato alla scoperta di un pool di investimento di due contabili della Florida che, promettendo ritorni annuali tra il 13,5% e il 20%, hanno raccolto fondi che poi hanno affidato ad un broker sconosciuto”. La SEC ebbe modo, però, di verificare che i fondi esistevano ed erano effettivamente depositati presso i conti di Madoff, e si limitò a tirare un sospiro di sollievo, senza investigare oltre. L’articolo del WSJ si dilunga poi grattandosi la testa sul come facesse Madoff a fare i rendimenti che prometteva, e riporta qualcuna delle sue spiegazioni corredata però da un importante elemento ulteriore, di cui Madoff stesso non parlava (che sennò i suoi clienti si prendevano paura): l’effetto-leva, ossia l’uso del debito sui conti di investimento.
La capacità di pensare: il “Memo Markopolos”
Alla fine degli anni ’90 le performance da metronomo di Madoff iniziarono a creare interesse e curiosità nel settore. Ottenere il 10%-12% l’anno, a volatilità zero, era effettivamente qualcosa di mai visto: da una parte c’erano infatti i titoli obbligazionari, che rendevano poco più dell’inflazione, e comunque avevano dei drawdawn (come vediamo oggi sul mercato) in periodo di rialzo dei tassi; e dall’altra c’erano i titoli azionari che, pur superando a volte questi rendimenti, soffrivano di elevata volatilità. Anche un portafoglio idealmente 50%-50% equity-bond non risolveva il problema, in nessun caso.
Harry Markopolos era uno specialista di derivati presso Rampart Asset Management di Boston. Intorno al 1999-2000 la sua società gli chiese di studiare Madoff per capire se fosse possibile costruire un prodotto concorrente capace di replicarne le performance. Il punto di partenza, dunque, non fu un sospetto di natura investigativa: fu un tentativo di reverse engineering. Markopolos iniziò i suoi tentativi di replica partendo da quello che si sapeva della split strike convertion strategy, assemblando dei modelli matematici di acquisto e vendita di azioni e relative obbligazioni put & call, mettendoci dentro lo stato della conoscenza riguardante il market timing, e poi effettuò dei back-test (tipo quello che ho fatto con l’amico Alessandro Barone, ma più sofisticati). Alla fine di ogni tentativo, Markopolos si ritrovava a grattarsi la testa. I risultati di Madoff non si materializzavano: o non si raggiungevano i rendimenti, o non si raggiungeva la stabilità degli stessi. Da una parte pende la soma, dicevano i nostri vecchi in Abruzzo.
A quel punto Markopolos, testardo come un’abruzzese, cominciò a girare la domanda, che diventò: “ma è davvero possibile ottenere i risultati di Madoff?”
Markopolos non fornì la dimostrazione che i risultati di Jewish Bond erano matematicamente impossibili. Per dirla con un Nassim Nicolas Taleb brillo dopo una serata con gli amici a Beirut, le considerazioni di Markopolos erano che per fare i risultati di Madoff per tutto il periodo in cui li aveva fatti lui “ci sarebbe voluto un c. da qui a Damasco”. La sua conclusione fu, quindi, che quei risultati potevano arrivare ai clienti solo in due modi: attraverso il front running (il che è reato, come abbiamo detto), o attraverso uno Schema Ponzi.
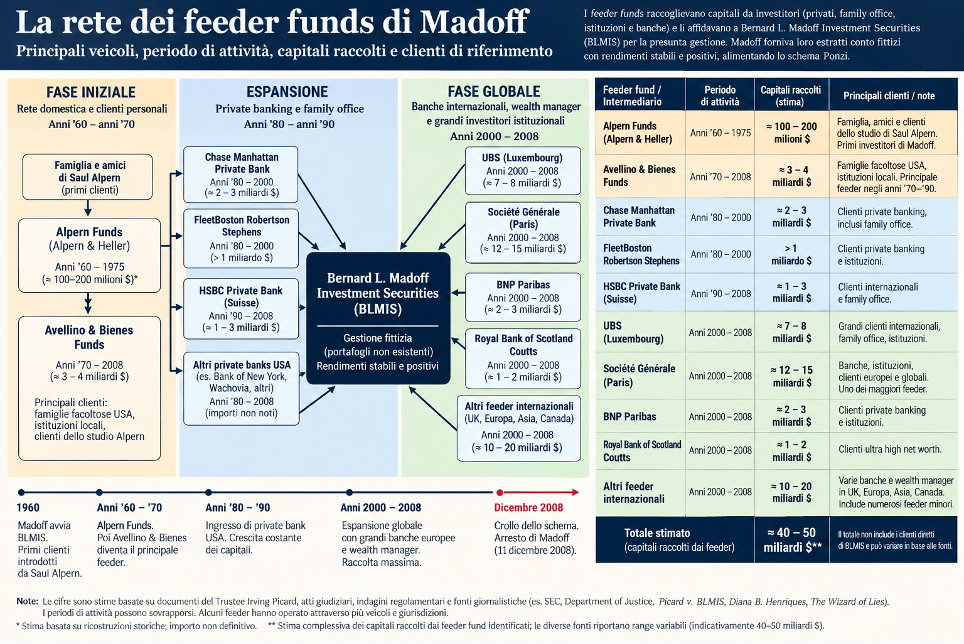
Markopolos si convinse talmente tanto del fatto suo, che inviò le sue considerazioni alla SEC, la Securities and Exchange Commission, ossia l’organo di vigilanza dei mercati finanziari, per ben tre volte: nel maggio 2000, nel marzo 2001 e ad ottobre 2005. Le prime due volte i rapporti di Markopolos furono sostanzialmente ignorati. Nel 2005, il titolo sottilmente allusivo che Markopolos diede al suo più recente memo, “Il più grande Hedge Fund del mondo è una truffa“, mise in moto una verifica della SEC presso gli uffici della BLMS al Lipstick Building a New York.
Quando gli ispettori della SEC si presentarono da Madoff, lui li ricevette con il suo solito aplomb, distinto, professionale e signorile, come se davvero gestisse un hedge fund. Con lui c’era Frank DiPascali, il suo fido braccio destro, che dopo aver iniziato a lavorare in BLMS come fattorino, si era dimostrato talmente bravo che era diventato Direttore Finanziario ed era responsabile della “server farm del 17′ piano”.
DiPascali era effettivamente un drago: alle richieste della SEC non fece una piega, andò al piano di sopra, e mandò un ordine di stampa al vecchio IBM A/S 400 che per affezione aveva ricevuto il vezzeggiativo di “server farm”. Qualche ora dopo, si presentò con i tabulati degli ordini e li consegnò. Da quel momento in poi, sia lui che Madoff iniziarono a frequentare più assiduamente le rispettive parrocchiette: i tabulati erano falsi al 100%, gli ordini derivavano semplicemente da un programma che li generava ex-post sulla base di alcune approssimazioni degli andamenti dei prezzi e in funzione dei risultati che il sistema avrebbe dovuto realizzare: quel famoso 1% al mese, costante come un metronomo.
Seguirono giornate, settimane, poi mesi. Ma non accadde nulla: gli auditors della SEC diedero un’occhiata ai tabulati, li trovarono estremamente noiosi, e non fecero mai una verifica sulle controparti che, essendo le operazioni inventate, semplicemente non esistevano. Strano? Si, ma non del tutto. In fondo nessuno era mai andato a lamentarsi che Madoff non pagava puntualmente in caso di richieste di restituzione dei fondi, ed era pur sempre una figura di rilievo del NASDAQ.
Parapa Ponzi
Uno Schema Ponzi è un’operazione finanziaria fraudolenta che raccoglie capitali e remunera gli “investitori” con i proventi della raccolta stessa. La capacità di tenuta nel tempo di uno schema del genere è direttamente proporzionale agli apporti in entrata dai nuovi “investitori”; ed inversamente proporzionale alle richieste di payout dei partecipanti in termini di rendimenti e restituzioni, e al tasso di rendimento “offerto” che determina l’entità dei pagamenti delle “rendite”.
La cifra di 65 miliardi di dollari di valore al novembre 2008 è l’ammontare cumulato nel tempo dei capitali versati e non richiesti indietro moltiplicati per il rendimento figurativo, al netto delle restituzioni effettuate. Questa cifra misura il debito teorico dello schema verso gli investitori e il valore cumulato delle pie in the sky degli stessi. Non misura la loro perdita in termini cash, che la SIPC – Securities Investor Protection Corporation ha stimato in totali 17,5 miliardi di dollari.
Quando la Grande Crisi Finanziaria colpì i mercati USA, nel settembre del 2008, tutti ne furono più o meno segnati, e dovettero correre ai ripari per fare fronte alle esigenze di liquidità. Questa dinamica accomunò i grandi hedge funds di Wall Street che operavano utilizzando la leva finanziaria, e d anche individui e famiglie di ogni ordine e grado. Anche i clienti di Madoff cominciarono a sentire necessità di incrementare la parte liquida del proprio portafoglio, per cui la Bernard L. Madoff Secuirities incominciò a vedersi arrivare delle richieste di liquidazione delle posizioni.
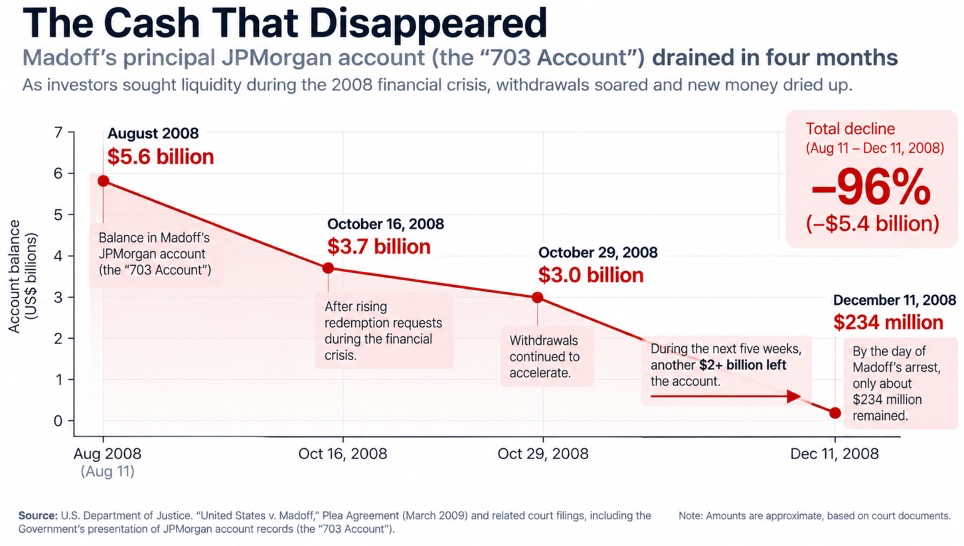
Secondo il Dipartimento di Giustizia USA, il conto principale della Società, tenuto prsso JPMorgan, aveva, ad agosto 2008, una consistenza di circa 5,6 miliardi di dollari. Per JPMorgan quella posizione, che corrispondeva a poco meno del 10% del nozionale di cui abbiamo parlato, poteva passare per “normale riserva di liquidità di un grande hedge fund”. Per Bernie e l’amico fratello minore DiPascali era, invece, praticamente tutto quello che c’era. A fronte di 65 miliardi di liabilites!
Tra agosto e l’inizio di dicembre del 2008 il conto JPMorgan si ridusse di circa 4 miliardi di dollari. In vista della cena di Natale, il Vecchio Leone non si considerava, però, domo. Madoff in quei giorni si rivolse a Carl Shapiro, il commerciante che era stato tra i suoi primi clienti e che gli aveva affidato, più di 40 anni prima, quell’ordine da 100 mila dollari, oltre a buone parole in tutto il suo ambiente, cosa ancora più importante.
Immaginiamo la telefonata:
“Hei, Carl, amico mio, come va?”
“Shalom Bernie, non mi lamento. C’è crisi, l’età non è più quella di una volta, ma con la mia cara moglie ci si prepara per le feste di fine anno anche stavolta”
“Senti avrei un deal da proporti in esclusiva: un’operazione di trading sui Treasuries decennali. C’è da fare dei bei soldini veolcemente, con tutto stò casino che c’è in giro.”
Fu così che il 95enne Carl Shapiro, a cui l’amico Bernie non aveva mai tirato un pacco in tanti decenni, fece un bonifico da 250 milioni di dollari al conto JPMorgan intestato a Bernie Madoff Secuirities.
La festa di Natale
Prima di congedarsi e di perdere il controllo della sua vita, Bernie distribuì i bonus di fine anno e presenziò alla cena aziendale insieme a sua moglie Ruth, la sera del 10 dicembre 2008. Per il canto del cigno avevano scelto un raffinato ed informale ristorante messicano dell’East Side, il Rosa Mexicano.
Quella mattina, il patriarca aveva confessato ai figli che il business era una frode, che non c’era alcun hedge fund e nessuna server farm con gli algoritmi di trading. Secondo le successive ricostruzioni, disse ai figli che intendeva utilizzare gli ultimi 200–300 milioni per pagare alcuni dipendenti, amici e familiari e poi consegnarsi alle autorità.
I figli contattarono gli avvocati, che a loro volta avvertirono immediatamente le autorità per evitare la prosecuzione del reato. Mentre la festa stava iniziando, Mark e Andrew Madoff avevano messo in moto il meccanismo che avrebbe portato all’arresto del padre la mattina successiva.
Il fido DiPascali si dette malato per la cena al Rosa Mexicano, mentre Bernie e Ruth Madoff – lei si dice avesse l’aria parecchio incupita – baciavano guance, salutavano bambini e distribuivano regali. La mattina dopo, Bernie Madoff venne arrestato.
Sympathy for the Devil
Nel 1968, ossia nel periodo in cui probabilmente il business di Madoff si trasformava nel più grande schema Ponzi della storia, i Rolling Stones cantavano così:
Please allow me to introduce myself
I’m a man of wealth and taste
I’ve been around for a long, long year
Stole many a man’s soul and faith
Anche Bernie si presentava come un uomo di mezzi e di gusto, era nel giro da tanti anni, e rubò a più d’uno l’anima e la fede.
Come abbiamo visto all’inizio, Madoff si sentì quasi sollevato quando venne arrestato, in quanto non era più in controllo della sua vita. Leggendo la sua storia oggi, riflettiamo che a volte siamo vittime dell’immagine che crediamo di proiettare sul nostro circolo sociale di riferimento e diventiamo vittime di paure che, nel caso di Madoff – almeno all’inizio – non erano rappresentate da un impoverimento catastrofico, ma solo una diminutio di status. Si tratta di una visione del denaro malsana e, diciamolo pure, provinciale, per cui il denaro non serve a dare libertà e benessere ma contribuisce a costruire una specie di gabbia in cui viviamo vite non veramente libere e non veramente nostre.