Lo scorso 18 giugno ho ricevuto una email da Alessandro Barone, uno studente dell’Università degli Studi dell’Aquila in procinto di sostenere la sessione autunnale della Laurea Magistrale in Amministrazione, Economia e Finanza. Nella sua nota, Alessandro mi chiedeva la disponibilità a svolgere il tirocinio curriculare pre-laurea presso il mio ufficio.
Sulle prime non avevo idea su che tipo di progetto coinvolgere il giovane Alessandro. Per cui ho lasciato lì l’email e ci ho pensato qualche giorno. Si sa infatti che il nostro cervello lavora anche quando noi non lo facciamo, ed è così che mi sono svegliato una mattina con un concetto legato ad uno degli argomenti che mi stanno più a cuore: gli ETF.
Chi mi segue sa bene che gli ETF sono essenzialmente dei fondi di investimento quotati in borsa e che, rispetto ai fondi tradizionali, presentano due vantaggi: gestione passiva, il che significa che non svolgono attività di trading che per l’investitore risulta spesso poco trasparente, e, anche, ma non solo per questo motivo, costi più bassi.
I costi medi annui dei fondi comuni di investimento in Italia superano stabilmente il 2%, posizionando il nostro Paese tra i mercati più cari d’Europa per il risparmio gestito. Secondo le periodiche analisi dell’Area Studi Mediobanca sulle performance di Sicav e fondi (confermate anche dai dati più recenti del mercato retail e dalle rilevazioni ESMA), le commissioni complessive dei prodotti distribuiti dalle principali reti bancarie superano spesso il 3% annuo per i comparti azionari e i fondi di fondi, mentre si arriva a spendere anche l’1,2% per un semplice fondo obbligazionario con il ribilanciamento annuale delle scadenze.
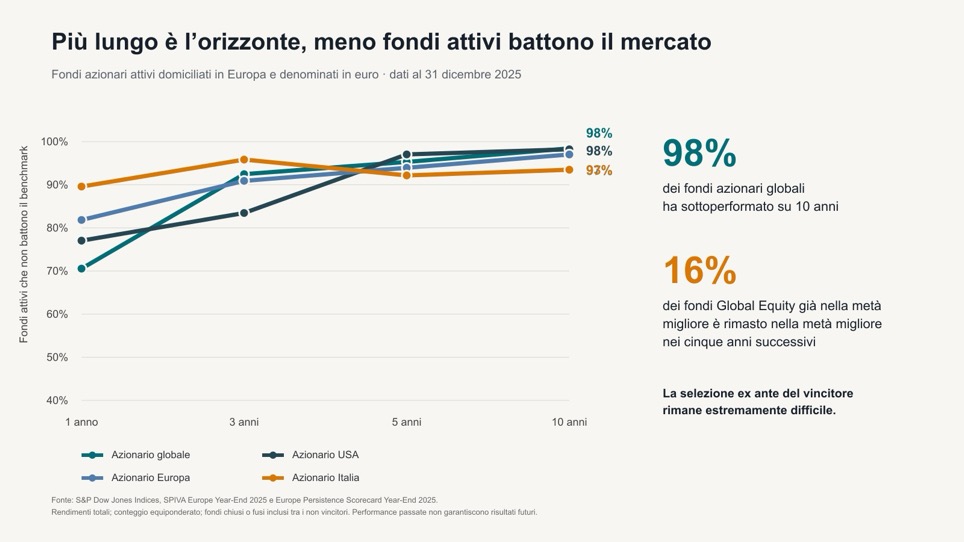
La grande liquidità degli ETF, inoltre, può consentire di effettuare una gestione attiva lavorando sul portafoglio con delle mosse prudenti e pre-determinate di ribilanciamento evitando le promesse delle gestioni attive che, nella stragrande maggioranza dei casi, rendono meno degli indici di riferimento soprattutto se valutate in un’ottica pluriennale. Secondo lo SPIVA Europe Scorecard, infatti, nei dieci anni terminati il 31 dicembre 2025 il 98% dei fondi azionari europei, globali e statunitensi denominati in euro ha sottoperformato il rispettivo benchmark: è quindi estremamente poco probabile che la promessa che vi viene fatta quando vi sedete nel salottino più o meno VIP della vostra banca – costano eh un pò, è vero, ma battono il mercato – venga effettivamente mantenuta nell’orizzonte temporale che interessa ad un risparmiatore.
Per cui, date queste mie considerazioni il cui contenuto vi è probabilmente noto, e dopo aver stipulato una Convenzione con l’Università dell’Aquila; l’idea del lavoro da fare con Alessandro è stata: mettendoci nell’ottica della Sciura Lucia, la Casalinga di Voghera che si ritrova euro 100k da investire dopo aver venduto l’appartamento di cooperativa ereditato da uno zio scapolo di Tortona, qual’è la performance reale di un portafoglio basato sui fondi vs. uno basato sugli ETF?
Siccome nè io nè il buon Alessandro abbiamo la sfera di cristallo, perchè sennò non saremmo entrambi qui ad occuparci di queste piccolezze, ci siamo posti nell’ottica del 1 gennaio 2016 ed abbamo fatto quello che in gergo si chiama il backtesting: abbiamo cioè ricostruito le performance come se l’investimento fosse avvenuto proprio a quella data, ed oggi fossimo qui ad osservare quello che è accaduto dopo aver seguito in maniera disciplinatissima le vicende dei portafogli analizzati.
La Casalinga di Voghera è un archetipo
Naturalmente non esiste una sola Sciura Lucia. C’è quella di sessant’anni, con una pensione già alle porte e nessuna intenzione di vedere il proprio patrimonio ballare troppo. C’è quella più giovane, con un reddito stabile e un orizzonte temporale lungo. E c’è anche quella che, dopo avere letto due articoli sull’inflazione, teme contemporaneamente il crollo della Borsa, il rialzo dei prezzi, la recessione e magari pure la Terza Guerra Mondiale cinetica, non ibrida.
Quando ci si presenta in banca, le proposte di investimento dovrebbero dipendere proprio da elementi come età, patrimonio complessivo, reddito, capacità di risparmio, orizzonte temporale e conoscenze finanziarie. In gergo si parla di profilo di rischio. Nella pratica significa capire quanta oscillazione la nostra investitrice sia realmente in grado di sopportare senza svegliarsi nel cuore della notte con i crampi allo stomaco, precipitarsi al PC e vendere tutto nel momento peggiore.
Per questo motivo non abbiamo confrontato soltanto un ETF con un fondo. Abbiamo costruito cinque portafogli diversi, ciascuno pensato per rappresentare un possibile modo di investire quei 100.000 euro: dal più semplice e aggressivo a quelli maggiormente diversificati e prudenti.
La scelta dei fondi e degli ETF
Per la parte ETF abbiamo privilegiato prodotti con elevata liquidità, masse sufficientemente grandi, costi contenuti e una storia abbastanza lunga da consentire il backtest. Quando possibile abbiamo scelto la replica fisica, totale o a campionamento, e società di gestione solide e conosciute, come State Street, BlackRock, Vanguard e altri grandi operatori internazionali.
L’idea è che un prodotto grande, liquido e gestito da un emittente affidabile tende ad avere spread più contenuti, minore rischio di chiusura e/o fusione con altri strumenti, e una capacità più elevata di seguire il proprio indice (basso tracking error). Abbiamo escluso gli strumenti a leva e short e, salvo i casi in cui non esistevano alternative praticabili, abbiamo evitato anche la replica sintetica, che tra l’altro fa perdere la tassazione agevolata della parte obbligazionaria sovereign.
A ogni ETF abbiamo poi affiancato quello che potremmo definire il suo sparring partner: un fondo attivo con una politica di investimento, un’esposizione geografica e un obiettivo il più possibile simili. La somiglianza non può essere perfetta, perché un ETF segue delle regole prestabilite mentre il gestore attivo può cambiare idea, titoli, duration e allocazione. Ma abbiamo cercato di rendere il confronto ragionevole e, quando non esisteva un fondo sufficientemente comparabile, abbiamo preferito mantenere lo stesso ETF in entrambi i portafogli anziché inserire un prodotto completamente diverso solo per poter riempire una casella, il che sposta di un tantino – in via marginale – la comparazione a favore degli ETF, visto che ci sono dei portafogli di ETF puri che se la battono con dei portafogli per certi aspetti misti.
Dopo di che non abbiamo aggiustato nulla, non abbiamo venduto prima di un anno negativo e non abbiamo comprato retroattivamente il vincitore dell’anno successivo. Abbiamo applicato le stesse percentuali iniziali, effettuato un ribilanciamento annuale e lasciato parlare i numeri dal 2016 al 2025.
Conta anche il viaggio
Abbiamo misurato, su base anno-su-anno (yoy), il valore finale e il CAGR (Compound Average Growth Rate), cioè il rendimento medio annuo composto. Ma fermarsi al rendimento sarebbe limitativo, parlando di investimenti e di elementi di emotività finanziaria. Perché due auto possono arrivare nello stesso posto, con la differenza che una ha viaggiato tranquillamente in autostrada e l’altra ha percorso una strada sterrata facendo star male gli occupanti.
La deviazione standard ci dà un’idea di quanto i rendimenti annuali abbiano oscillato, ossia una proxy del rischio. Il rapporto di Sharpe mette invece in relazione rendimento e volatilità: in parole povere, ci dice quanto rendimento abbiamo ottenuto per il rischio sopportato.
Infine abbiamo calcolato il maximum drawdown, cioè la maggiore perdita registrata rispetto al massimo precedente. È probabilmente il numero più vicino all’esperienza concreta dell’investitore. La volatilità infatti è una formula, di cui ci accorgiamo in via retrospettiva; il drawdown è invece aprire il conto titoli e scoprire che una parte del denaro che vedevamo fino a pochi mesi prima non c’è più. Razionalmente sappiamo che le perdite temporanee fanno parte dell’investimento. Emotivamente, però, è proprio lì che possono iniziare i problemi.
Maximum Simplicity
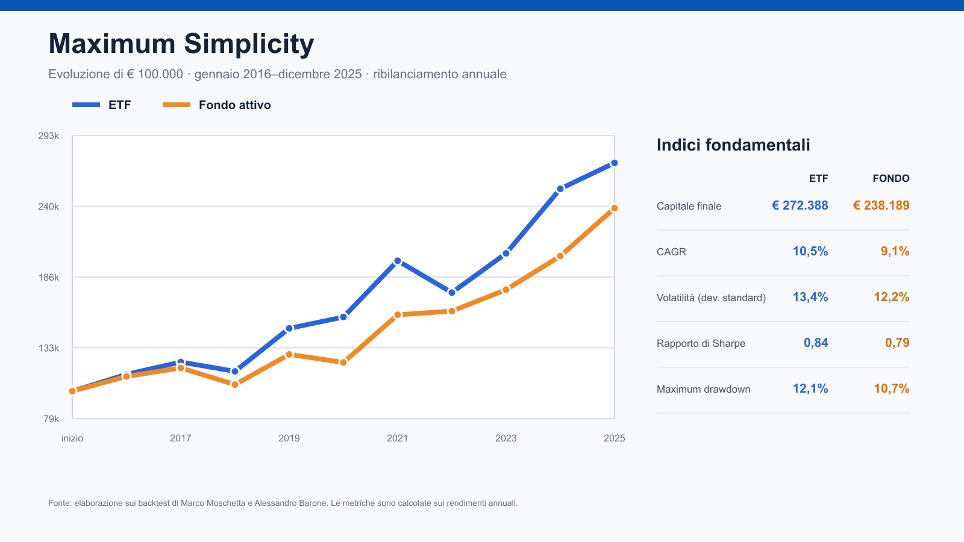
Il primo portafoglio è il più semplice possibile: 100% azionario globale. È adatto alle Sciure Lucia con un orizzonte lungo, una buona capacità di sopportare le oscillazioni e nessuna necessità di utilizzare a breve quel capitale. In questo portafoglio, l’ETF è lo State Street All Country World Investable Index, un superfondo con quasi cinquemila titoli azionari di tutto il mondo, mentre il corrispondente attivo è il Robeco Global Premium Equities, un fondo con una selezione di azioni globali -ma attualmente in numero molto minore, circa 400. È però un buon esempio del tipo di fondo globale attivo che potrebbe essere proposto concretamente a un investitore retail.
I 100.000 euro investiti tramite ETF sono diventati 272.388 euro, contro 238.189 euro del fondo attivo. Il CAGR è stato rispettivamente del 10,5% e del 9,1%. La gestione attiva ha avuto una volatilità leggermente inferiore e un drawdown del 10,7% contro il 12,1% dell’ETF, ma non abbastanza da compensare la differenza di rendimento. Anche lo Sharpe è risultato migliore per l’ETF: 0,84 contro 0,79.
In sostanza, il fondo ha smussato un poco il viaggio, ma alla fine del percorso ha lasciato sul tavolo oltre 34.000 euro. Non esattamente la spesa del carburante.
Il portafoglio 60/40
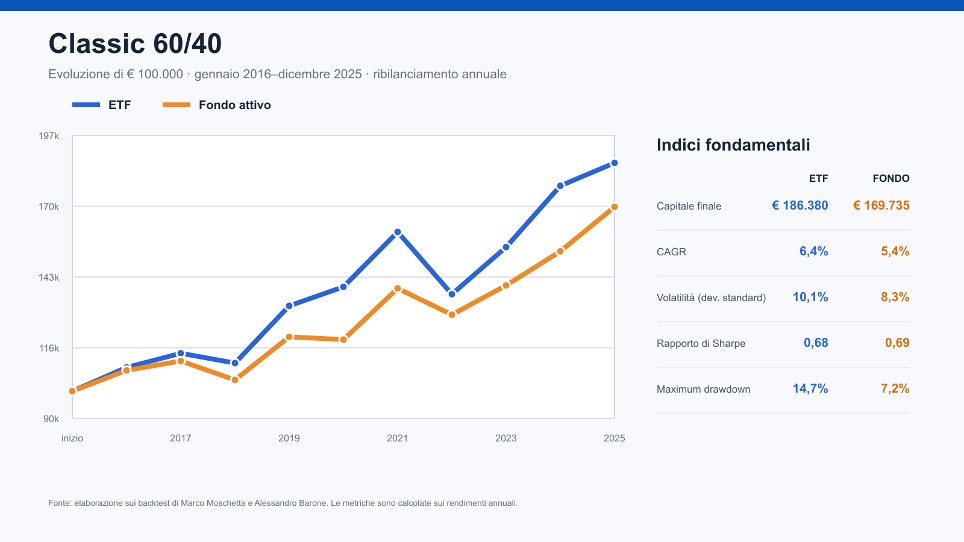
Il secondo portafoglio investe il 60% nell’azionario globale e il 40% in titoli di Stato dell’Eurozona. È la classica soluzione equilibrata che potrebbe essere proposta a un investitore con propensione al rischio intermedia.
L’ETF porta il capitale a 186.380 euro, mentre il portafoglio di fondi si ferma a 169.735 euro. Parliamo di un CAGR del 6,4% contro il 5,4%.
Qui, però, il fondo attivo si prende una rivincita sul fronte della tranquillità: volatilità dell’8,3% contro il 10,1% e maximum drawdown del 7,2% contro il 14,7%. Il rapporto di Sharpe è infatti praticamente identico: 0,69 per i fondi e 0,68 per gli ETF.
Quindi il giudizio deve essere onesto: l’ETF ha prodotto più ricchezza, ma il fondo ha offerto un percorso meno accidentato. Resta da stabilire se 16.645 euro di minore capitale finale siano un prezzo ragionevole per quella maggiore stabilità.
Permanent Portfolio
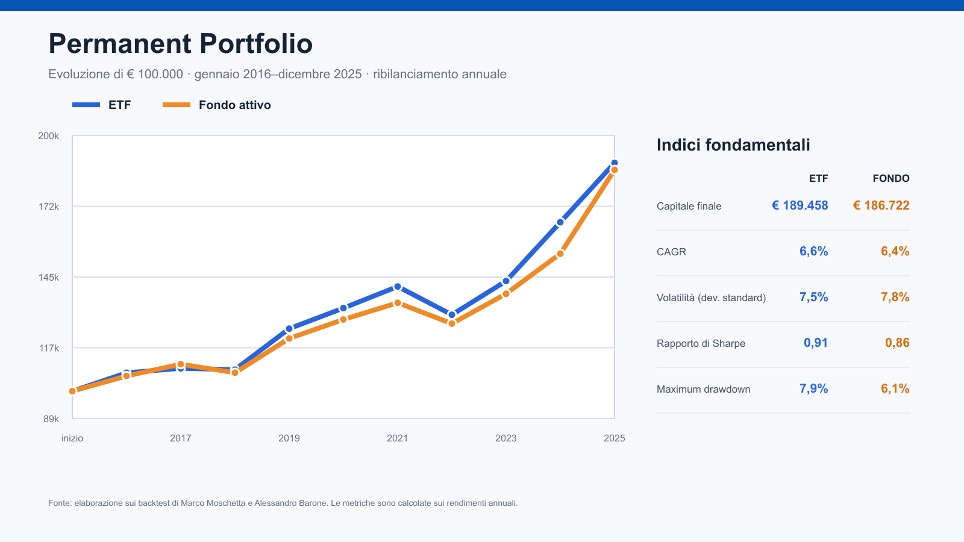
Il Permanent Portfolio divide il capitale in parti uguali tra azioni, obbligazioni governative a lunga scadenza, oro e liquidità. L’idea è semplice: costruire qualcosa che possa attraversare crescita, recessione, inflazione e deflazione senza dover indovinare quale scenario arriverà.
Qui la gara è molto più equilibrata. Gli ETF terminano a 189.458 euro e i fondi a 186.722 euro, con CAGR del 6,6% e del 6,4%. L’ETF presenta una volatilità leggermente più bassa e uno Sharpe migliore, 0,91 contro 0,86. Il fondo contiene maggiormente il drawdown: 6,1% contro 7,9%.
Tradotto: quasi una fotografia. Ma anche quando la differenza è piccola, la gestione attiva non riesce comunque a consegnare un risultato superiore.
Inflation Resilient
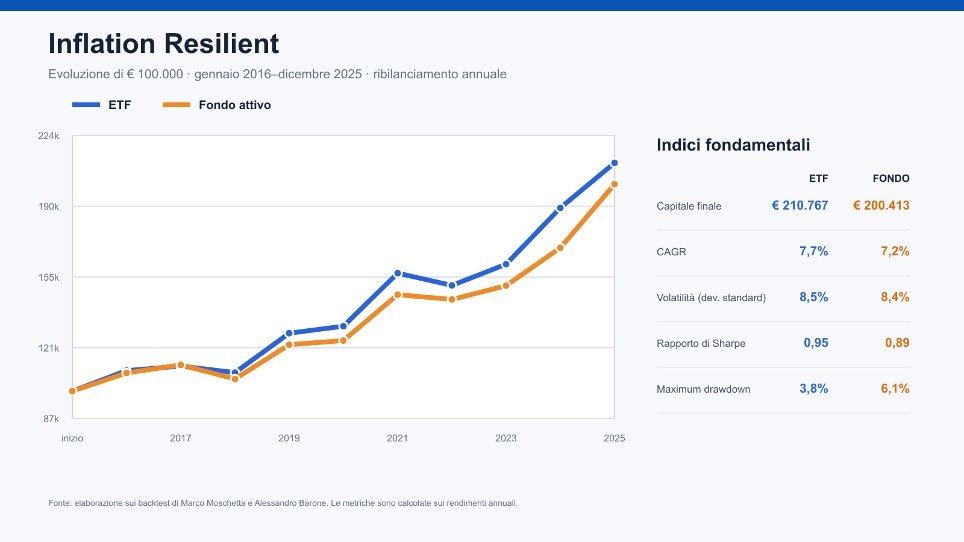
Il quarto portafoglio è costruito pensando soprattutto alla difesa dall’inflazione: azioni globali, obbligazioni indicizzate, oro, materie prime e REIT. Non pretende di prevedere l’inflazione; prova solo a funzionare in maniera convessa: se qualcosa scende, qualcos’altro dovrebbe salire.
Il capitale investito negli ETF arriva a 210.767 euro contro 200.413 euro dei fondi, con CAGR del 7,7% contro il 7,2%. La volatilità è quasi identica, rispettivamente 8,5% e 8,4%, mentre lo Sharpe favorisce gli ETF per 0,95 a 0,89. Anche il drawdown è migliore: 3,8% contro 6,1%.
È forse il risultato più completo dell’esperimento: maggiore rendimento, migliore rendimento corretto per il rischio e perdita massima più contenuta.
Factor Balanced
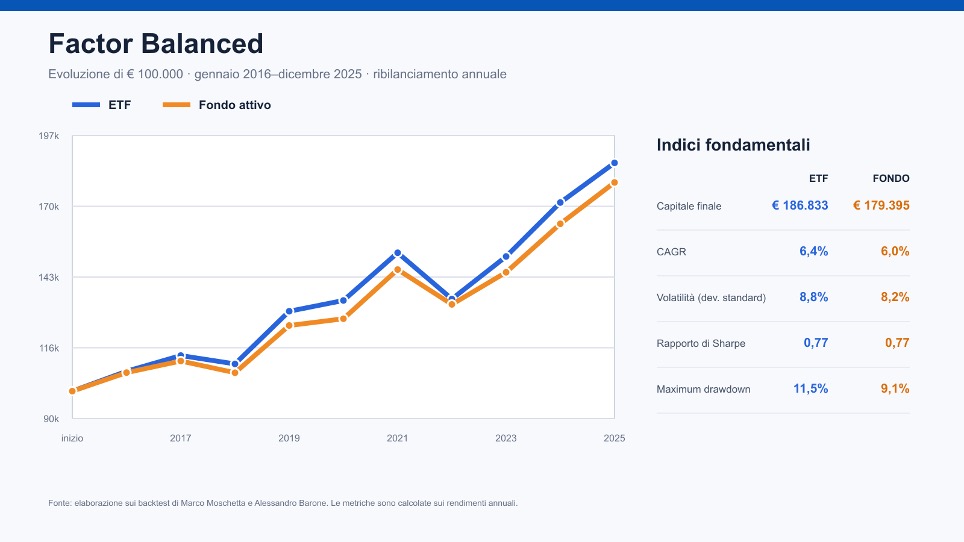
L’ultimo portafoglio è il più articolato. Accanto all’azionario globale inserisce esposizioni a qualità, valore e minima volatilità, aggiungendo obbligazioni governative e societarie, oro e mercato monetario.
I 100.000 euro diventano 186.833 euro con gli ETF e 179.395 euro con i fondi. Il CAGR è del 6,4% contro il 6,0%; la volatilità dell’8,8% contro l’8,2%. Il rapporto di Sharpe è identico: 0,77.
Ancora una volta la gestione attiva riduce leggermente le oscillazioni, ma non produce un rendimento corretto per il rischio superiore. Il vantaggio dell’ETF non è spettacolare, ma è concreto: circa 7.400 euro in più alla fine del periodo.
I costi
A questo punto abbiamo fatto un ultimo esperimento sul Maximum Simplicity. Il suo ETF aveva un TER dello 0,17%, mentre il fondo attivo costava l’1,46% annuo. Abbiamo quindi ricalcolato la performance del fondo fingendo che avesse avuto lo stesso TER dell’ETF.
Il suo valore finale sarebbe salito da 238.189 a 268.089 euro, avvicinandosi moltissimo ai 272.388 euro dell’ETF. Il divario originario di 34.199 euro si sarebbe ridotto a soli 4.299 euro: una diminuzione dell’87,4%.
E qui arriviamo al punto: prima di produrre valore per il cliente, il team di gestione dei fondi attivi deve recuperare ogni anno il maggiore costo del prodotto. E deve farlo continuamente su un orizzonte temporale lungo.
Nel nostro esperimento non ci è riuscito. In tutti e cinque i portafogli la soluzione costruita con ETF ha concluso il periodo con un capitale più elevato. Talvolta i fondi hanno ridotto volatilità o drawdown, ma senza offrire un miglioramento sistematico del rendimento corretto per il rischio.
Il backtest non è una sfera di cristallo e questi risultati non garantiscono ciò che accadrà nei prossimi dieci anni. Ma una cosa la mostrano con una certa chiarezza: i costi sono certi, mentre la capacità di battere il mercato è spesso soltanto una chimera, come mostrano sia le analisi statistiche che questo semplice test su strada con la Signora Lucia di Voghera.