Avevo preparato una bella gag di inizio anno per il nostro amico virtuale Jaimie Leroy, che chi mi segue conosce già: puntate precedenti qui e qui. Lo scenario è il seguente: a questo giovane, il babbo ha regalato un milione di euro per il compimento della maggiore età, a condizione che sia investito secondo principi di conservazione del capitale e di contrasto all’inflazione e con una aspettativa di crescita moderata e poco esposta al rischio.
Dopo quello che è successo lo scorso Capodanno a Crans Montana, però, per rispetto delle vittime, delle loro famiglie, ma anche del nostro diciottenne virtuale Jaimie e di tutta la sua generazione, ho deciso di saltare la parte scherzosa dell’intervento. Proprio in questi giorni sono in Svizzera, e posso testimoniare il livello di costernazione profonda che questa tragedia ha generato qui. Un’atmosfera che mi ha colpito e mi ha tolto ogni voglia di scherzare.
Per cui veniamo al sodo: il mandato di investimento sul capitale iniziale di un milione prevedeva un’allocazione prevalentemente sull’obbligazionario e un afflusso a tre ETF azionari ad elevata qualità ed ampia diversificazione per 50 mila euro a trimestre con l’obiettivo di replicare i principi di cui parla Andrew Craig nel suo “How to own the World”.
In estrema sintesi questi principi sono:
1. L’azionario, sul lungo termine, genera rendimento superiore rispetto all’obbligazionario. Ma:
2. L’azionario ha dei picchi e dei minimi di valutazione che è difficile cogliere anche per un investitore esperto. Quindi:
3. Si procede ad un ingresso scaglionato nel tempo (i nostri 50k / trimestre) nell’azionario per cercare di mediare i prezzi di carico invece di pretendere di azzeccarli o di stare per anni fuori dal mercato. Nel mentre:
4. Si lascia sull’obbligazionario la quota rimanente proprio per avere comunque un rendimento che può essere anche superiore all’inflazione (rendimento reale positivo).
L’obiettivo di lungo termine è quello di costruire un portafoglio sull’azionario che generi rendimento (in questo caso costantemente reinvestito per efficienza fiscale, dato che abbiamo scelto degli ETF ad accumulazione) e che cresca come le economie globali. In più, essendo investimenti in equity, un portafoglio così costruito rappresenta un hedge naturale contro l’inflazione: le aziende incrementano i prezzi quando c’è inflazione, per cui i loro investitori sono dalla stessa parte.
La parte azionaria
In adesione ai criteri “Own the world”, la parte equity del portafoglio è rappresentata da tre ETF.
iShares MSCI ACWI UCITS ETF Acc – che rappresenta il mondo dell’azionario globale (USA, UE, emergenti, etc) replicandolo per valore, in coerenza con quanto sopra.
iShares MSCI World Quality Dividend Acc – con azioni di aziende di qualità (solida profittabilità, utili stabili, debito contenuto) che erogano dividendi.
iShares MSCI World Value Factor Acc – che contiene titoli “a sconto” nel mondo sviluppato, selezionati con multipli value (es. book/price, earnings/price, cash-flow/price) con vincoli per settore/Paese per evitare derive vs. il focus “Value factor”.
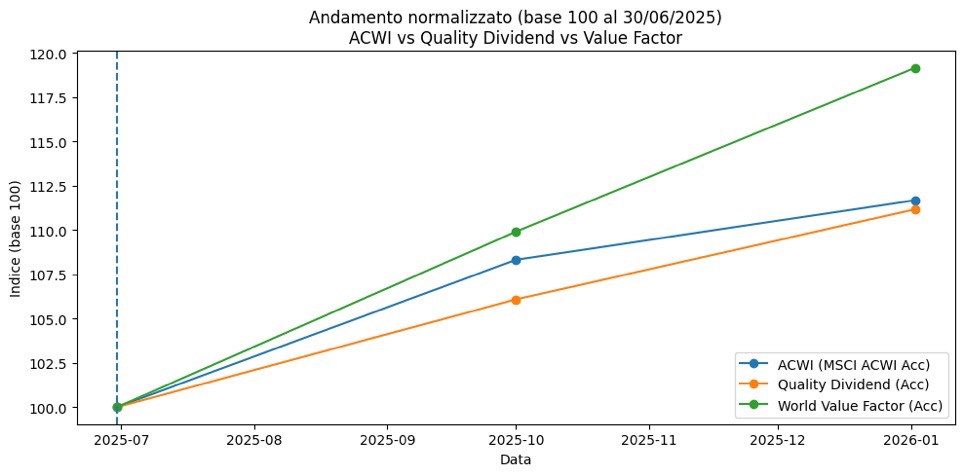
L’investimento è iniziato il 30 giugno 2025. L’ETF esposto sui titoli “value”, in particolare, ha fatto segnare un impressionante +19% negli ultimi sei mesi.
Perché?
Possiamo fare delle ipotesi sul perché gli investitori si stiano spostando verso questo ETF “value factor”. Dall’analisi delle partecipazioni, vediamo che tra le posizioni principali ci sono aziende come Cisco Systems, Intel, Qualcomm, Verizon, Toyota, BATS: presenza nel settore tech sì, ma senza forte esposizione ai titoli estremamente sopravvalutati dell’AI; oltre ad un bel peso dato al settore finanziario, ai beni di consumo e all’industriale. La lista intera delle partecipazioni la trovate qui.
Una delle ipotesi del gradimento di questo ETF ha a che fare con un elemento tecnico. Sia per la Fed che per la BCE, non sono previste grosse mosse di riduzione sui tassi nell’anno entrante. Questo significa che titoli con duration naturale più corta, ossia titoli come quelli industriali o energetici o bancari, beneficiano dal mantenimento di aspettative sostenute sui tassi in quanto, in confronto ai titoli più proiettati verso il futuro, tipo i tech-AI, concentrano una percentuale maggiore del loro flusso di cassa prospettico complessivo a scadenze più ravvicinate nel tempo e quindi risentono meno dell’effetto di attualizzazione.
C’è inoltre da considerare un effetto di ribilanciamento dovuto ai multipli molto elevati raggiunti da alcuni titoli AI: alcuni investitori potrebbero aver deciso di prendere beneficio e di trasferire l’esposizione su titoli con multipli meno aggressivi.
Da considerare, infine, il fatto valutario. Le attese sul dollaro sono di ulteriore indebolimento per il 2026, anche a causa della condotta maggiormente restrittiva della Banca Centrale Europea: è ovvio che, date queste premesse, e dato il quadro valutativo piuttosto tirato in USA, gli investitori tendano a comprare euro ed esposizione in questa valuta approfittando del potenziale di utile derivante dal differenziale di cambio.
Questa preferenza per l’esposizione “globale + quality/dividend + value” per la parte equity del portafoglio, inoltre, ha generato un’ottima performance in termini di volatilità aggiustata per il rischio (Sharpe Ratio): su questo aspetto vediamo che i nostri ETF hanno sovraperformato lo S&P500. E questo deriva dal fatto che, molto probabilmente, l’esposizione eccessiva di quest’ultimo sui Mag7 comincia a rendere l’indice troppo esposto alle variazioni di pochi titoli che ultimamente sono stati parecchio volatili.
Tutte queste considerazioni, però, riguardano ancora il 10% del portafoglio, anche se hanno rappresentato oltre i 2/3 dell’incremento di valore del trimestre: il valore dell’intero portafoglio è infatti passato da 1.005.988 euro a 1.011.930 euro, con un balzo trimestrale dello 0,6% circa (ricordiamo che Jaimie non paga commissioni di gestione su questo conto ma solo gli oneri legati alle transazioni).
La parte obbligazionaria
In questo caso le variabili che hanno inciso sui movimenti riguardano le attese positive sui rendimenti reali derivanti dal rientro dell’inflazione nel target del 2% della BCE e il fattore di carry degli ETF ad accumulazione, ossia l’integrazione delle distribuzioni di cedole nel valore degli attivi.
Il calo invece si è avuto sul prodotto Inflation linked, che ovviamente ha pagato lo scotto del calo delle aspettative inflazionistiche ma che continua a giocare il proprio ruolo nel portafoglio sia perché il rischio inflazionistico non è da scartare del tutto in un mondo così problematico (dazi, deglobalizzazione, tensioni politiche) sia perché, se pur attenuato, è pur sempre un prodotto che dà il suo yield naturale.
Gli ordini di shift vs. equity
In data 2/1/2026 è stato eseguito lo shift trimestrale di 50 k euro dallo sleeve governativo 1–3 anni mediante vendita dell’iShares Euro Government Bond 1–3yr UCITS ETF Acc e contestuale riallocazione allo sleeve Equity secondo lo schema 60/25/15: acquisto di iShares MSCI ACWI UCITS ETF (Acc), iShares MSCI World Quality Dividend (Acc) e iShares MSCI World Value Factor (Acc). Le quantità sono state arrotondate a lotti interi; ed il residuo cassa è stato mantenuto per copertura commissioni/slippage. Nessuna variazione sugli altri sleeve; la duration obbligazionaria complessiva resta sostanzialmente invariata. La procedura è coerente con le regole DCA trimestrale definite nel mandato.
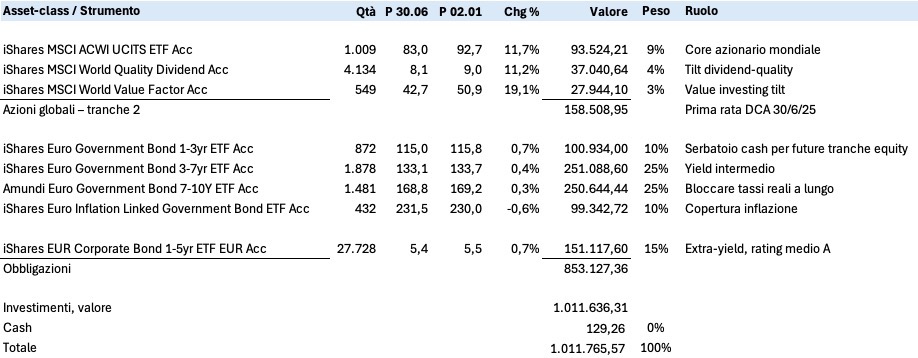
Di seguito le due tabelle pre e post ribilanciamento di 50k euro sui tre ETF azionari.
Arrivederci al 3 aprile 2026.
A. Portafoglio pre ribilanciamento
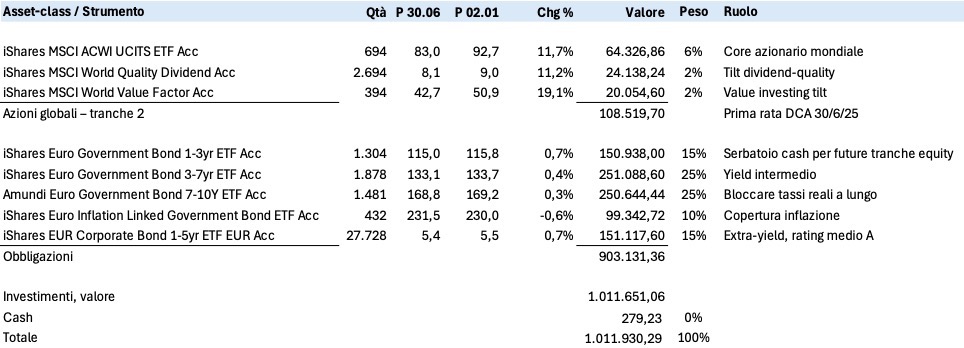
B. Portafoglio post ribilanciamento