Prompt:
Contesto: sei Magnus Hirschman, banker di livello top della Guérard, una financial advisory and asset management firm di antica tradizione (le sue origini affondano nella diaspora protestante francese di metà ‘800 nella costa est degli USA) e che ha come mission quella di fornire “la consulenza più sofisticata ad aziende, famiglie e persone”.
Il tuo miglior cliente – Mr. Leroy, un businessman residente a Como che ti ha affidato da oltre 10 anni il suo ricchissimo portafoglio – ha deciso di regalare un milione di euro a Jaimie, il suo figlio minore che ha appena compiuto 18 anni, a condizione che questo milione sia investito per un periodo di 5 anni senza alcun prelievo. Mr. Leroy, infatti, non è uno di quei ricconi che viziano i figli: anzi. Lui è uno che, nella migliore tradizione ugonotta, cerca di far vivere a Jaimie un’esistenza il più possibile simile a quella dei suoi coetanei: Jaimie ha frequentato il liceo pubblico, gira in motorino per Como, ha amici normali, va allo stadio con la bandiera etc.
L’obiettivo di investimento è duplice: gestire in modo prudenziale e secondo i principi del dollar averaging il portafoglio in una sequenza che ad ogni trimestre giri 50k all’investimento azionario, il primo dei quali avverrà il 30/6/2025. Il secondo obiettivo è insegnare a Jaimie le basi della gestione prudenziale ispirata ai concetti espressi in “Own the World”di Andrew Craig e degli strumenti di investimento low-cost.
Quindi il tuo task è il seguente: investire in equity 200k/anno, in quattro tranches annuali di 50/k cad, a partire dal 30/6/2025. La parte non investita in equity andrebbe investita in titoli di stato EU, privilegiando rating, sicurezza macroeconomica dell’emittente e rendimento, con una scaletta delle durate che comprenda durate brevi, medie e medio-lunghe a riprodurre lo switch programmato tra titoli di debito ed equity. Valuta tu se inserire titoli obbligazionari corporate e titoli inflation-linked. L’obiettivo è di fare meglio dell’inflazione senza “scendere” in titoli a valenza speculativa.
Per quanto riguarda la parte equity, valuta anche se inserire un solo strumento (MSCI Global ETF Acc) – ed utilizza gli ETF dove ritieni che questi rappresentino un vantaggio vs. l’acquisto diretto di titoli.
Valuta inoltre se inserire degli ETF esposti sull’oro fisico.
Visto che l’obiettivo è lo shift graduale verso un portafoglio full equity, nella scelta degli ETF azionari ti pregherei di considerare: titoli high dividend e value/high quality, nella misura che ritieni opportuna.
Considera anche il contesto macroeconomico e le prospettive inflazionistiche per un giovane la cui valuta di riferimento è l’euro.
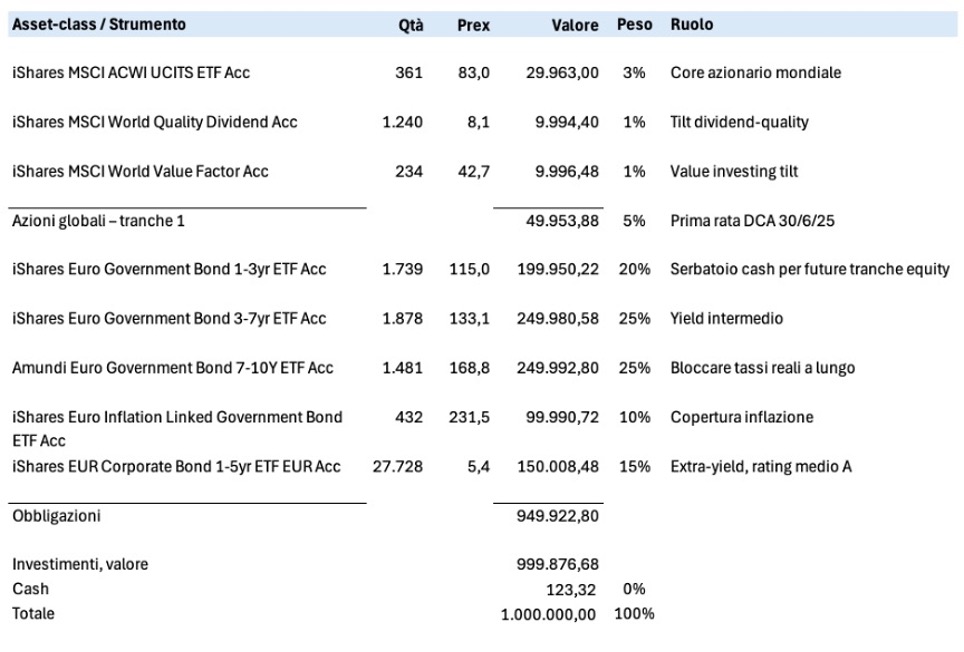
Presentami l’asset allocation al 1 luglio 2025 (dopo i primi investimenti effettuati il 30 giugno), e mostra la tua sequenza logica di ragionamento.
Grazie e buon lavoro
A seguire: programma di investimento di ChatGPT (Modello o3, “ragionamento avanzato”)
Piano di investimento quinquennale – Mr. Jaimie Leroy Jr.
1. Introduzione e contesto
Mr. Leroy desidera regalare 1.000.000 euro al figlio Jaimie, con il vincolo di investire l’intero importo per 5 anni senza prelievi. L’obiettivo è duplice: (i) preservare e far crescere il capitale con approccio prudenziale e (ii) educare Jaimie ai principi dell’investimento disciplinato e a basso costo, in linea con i concetti esposti in “How to Own the World”, il Best Seller di Andrew Craig. Il piano prevede un dollar‑cost averaging trimestrale da 50.000 euro sull’equity.
2. Sintesi macroeconomica (giugno 2025)
Razionale macro (sintesi)
– Inflazione: l’HICP (indice dei prezzi armonizzato) dell’area euro è scesa all’1,9%a maggio 2025; le proiezioni Eurosystem vedono un minimo all’1,4%nel 1Q 2026 e un ritorno stabile al 2%nel 2027 .
– Tassi reali positivi: il Bund decennale rende oggi ~2,6%, mentre i titoli AAA a 2 anni stanno all’1,8% – tutti sopra l’inflazione corrente e attesa.
– Politica monetaria: la BCE, dopo aver tagliato il tasso base al 2%, lascia intendere ulteriore allentamento se i dati lo permetteranno.
In questo contesto conviene:
– sfruttare rendimenti obbligazionari reali positivi oggi disponibili,
– mantenere un’esposizione azionaria globale a basso costo, aumentando gradualmente via dollar-cost averaging (50 k euro ogni trimestre),
– coprirsi dall’inflazione residua con una piccola quota di linkers.
3. Asset allocation al 1 luglio 2025
4. Sequenza operativa DCA (2025‑2030)
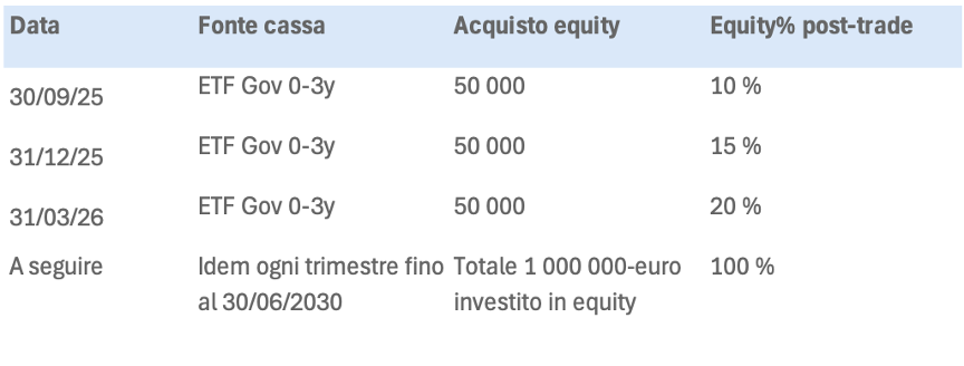
Come indicato in tabella, la sequenza operativa prevede degli shift dalla parte a breve (liquidity sleeve) del portafoglio alle tre posizioni equity, mantenendo le proporzioni delle stesse.
5. Rationale delle scelte
1. Dollar-cost averaging: riduce il rischio di market-timing e insegna a Jaimie la disciplina dell’investimento periodico.
2. Azioni globali + fattori qualità/dividend/value: replica i capitoli di Own the World sulla diversificazione internazionale, ma aggiunge fattori difensivi che storicamente limitano le draw-down.
3. Bond ladder AAA/AA: massimizza la solidità creditizia rispettando l’obiettivo «fare meglio dell’inflazione senza scendere in titoli speculativi». I rendimenti attuali (1,8-2,6 %) superano l’inflazione attesa (≈ 2%).
4. Linkers 10%: “assicurazione” contro scenari inflattivi imprevisti, a costo di un leggero sacrificio di yield reale oggi.
5. No oro: prezzi ai massimi reali, niente cedola e correlazione storicamente instabile; preferiamo strumenti che producono reddito tangibile.
6. Corporate Investment Grade Bond sleeve limitato (15%) per incrementare il carry mantenendo rischio contenuto; nessun high-yield (rischio eccessivo).
6. Elementi educativi per il giovane Jaimie Leroy, Jr.
I passi educativi per Jaimie prevedono la lettura dei factsheet degli ETF per comprenderne costi (TER) e composizione, il monitoraggio trimestrale dell’inflazione in rapporto al rendimento dei bond, il calcolo del breakeven tra titoli nominali e indicizzati, il controllo sul reinvestimento automatico dei dividendi (ETF ad accumulazione) e la tenuta di un diario di mercato con riflessioni personali.
Prompt 2
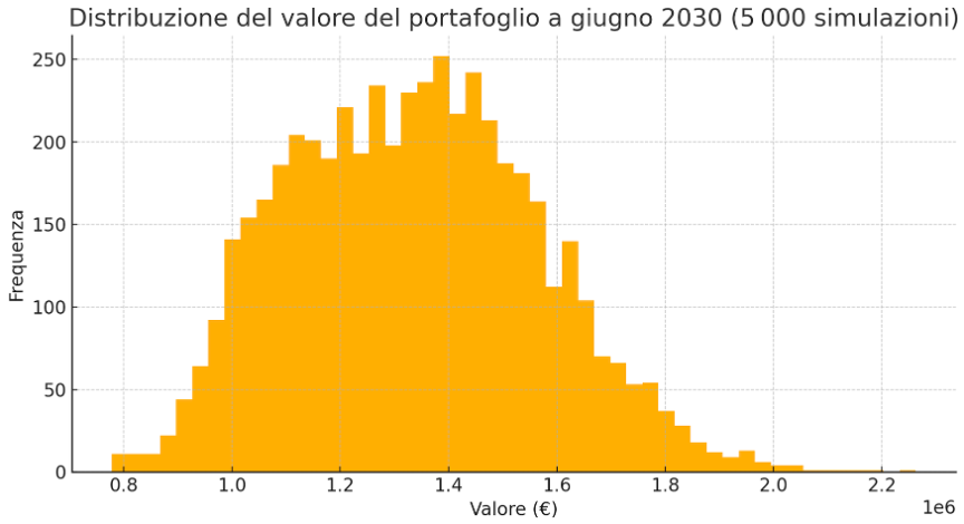
puoi far girare una simulazione Montecarlo sul portafoglio di Jaimie con 5.000 stati di variazioni che determinino l’analisi probabilistica del valore del portafoglio nel giugno 2030, tenendo conto sia di scenari fortemente recessivi a livello di principali economie mondiali, di scenari di stress geopolitico, ma anche di scenari di ripresa e normalizzazione anche a livello di scambi internazionali ed effetti positivi delle nuove tecnologie sulla crescita economica? Puoi generare anche un grafico con la distribuzione probabilistica dei valori al giugno 2030? Grazie
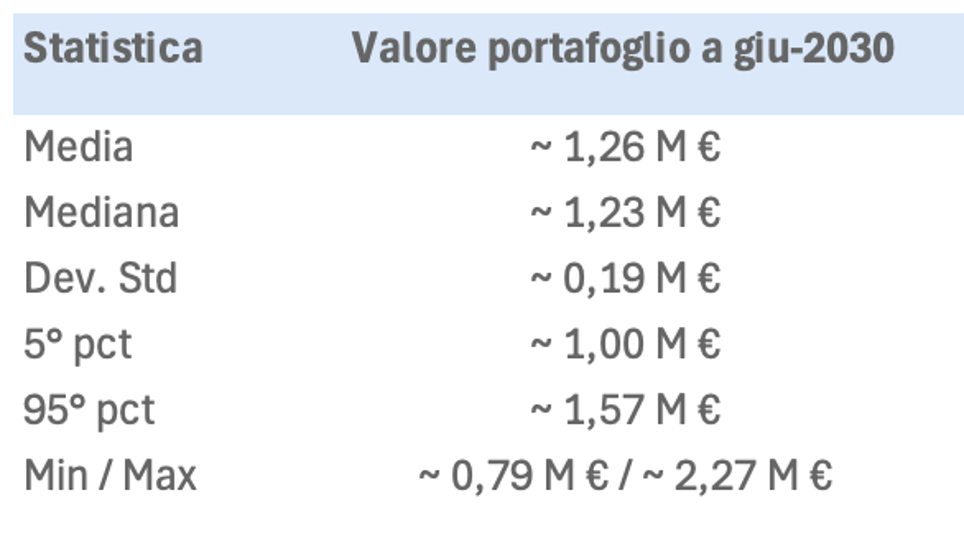
Ribilanciamento a cascata
Il prelievo progressivo dai bond riduce il capitale “in gioco” nei sleeve obbligazionari più remunerativi (7-10 y), quindi l’upside è limitato.
Scenari avversi inseriti
Nei percorsi “recession” e “stress” le azioni possono soffrire e i bond lunghi guadagnare, ma l’effetto netto è contenuto.
Calcolo VaR (Value at Risk, orizzonte: luglio 2025 → giugno 2026) calcolato su 5 000 percorsi Monte Carlo:
Il Value at Risk è una misura statistica che stima la perdita massima attesa di un portafoglio entro un determinato intervallo di confidenza, su un orizzonte temporale fissato. Dire che il VaR annuale al 95 % è 51.000 € significa che, con una probabilità del 95 %, il portafoglio non perderà più di 51.000 € (-5,1% circa) tra luglio 2025 e giugno 2026; solo nel 5 % dei casi la perdita potrebbe essere maggiore. Analogamente, il VaR al 99 % fissa la soglia di “perdita estrema” a circa 74.000 € (-7,4%) con solo l’1% di probabilità di superarla.
Nota: il VaR non quantifica l’ampiezza delle perdite oltre quella soglia (tail risk) né copre rischi di liquidità o di evento; funge da indicatore di “perdita potenziale plausibile” in condizioni di mercato negative ma non catastrofiche.
Commento finale (umano)
Com’è andato questo test-drive?
Il portafoglio di Jaimie Leroy Jr. verrà aggiornato e ribilanciato come indicato dall’AI alle scadenze trimestrali. Sarà ovviamente interessante seguirne le evoluzioni, anche se non mi attenderei degli scostamenti di molto superiori a quelli individuati dalla simulazione Montecarlo o dall’intervallo di confidenza “stretto” del calcolo del Value at Risk.
Da considerare, infine, che il modello ChatGPT o3 si è comportato molto bene in questo lavoro, riuscendo davvero a simulare la sequenza logica di una prestigiosa banca d’affari internazionale come la “Guérard”.
Il lavoro ha richiesto un’oretta al PC da parte dell’elemento umano, ed ha generato due piccoli glitch, uno grave ed uno meno. Quello grave è stato che al primo tentativo di simulazione Montecarlo, il sistema ha preso l’iniziativa (furbizia o allucinazione? 🙂 di prelevare i 50k euro dello shift sull’equity direttamente dal conto di Mr. Leroy Senior, e la cosa è apparsa evidente dal rendimento annuo medio di oltre il 14% su tutto il periodo quinquennale, palesemente arduo dato il portafoglio sottostante. Quello meno grave ha riguardato l’assenza di indicazioni per il mantenimento della curva temporale dell’esposizione sui bond. Ho aperto una conversazione sull’argomento – che vi risparmio – ed alla fine si è deciso che la cosa più intelligente da fare, a questo proposito, è di ribilanciare la parte obbligazionaria una volta l’anno, per ridurre i costi di transazione e i costi legati all’intervento di M. Magnus Hirschman.
Visto che un risultato del genere non era possibile anche solo 12 mesi fa, direi che l’epoca dell’IA in finanza è destinata a svilupparsi in maniera piuttosto dirompente da qui in avanti, ed il business model delle grandi istituzioni ne dovrà necessariamente tenere conto. In Italia, paese tradizionalmente a bassa cultura finanziaria, questo processo richiederà più tempo anche perché l’AI è una “macchina potente” e per guidarla in maniera responsabile occorre una certa consapevolezza e preparazione. Noi comunque siamo partiti, facendo tesoro dell’etica sobria dei protestanti francesi del XIX secolo. À bientôt!