La BIS, o in italiano Banca dei Regolamenti Internazionali, è una veneranda, controversa ed avveduta istituzione finanziaria di Basilea che viene anche definita come la “Banca delle banche centrali”. Nel suo Annual Report 2026, uscito qualche settimana fa, tra i rischi che incombono sull’economia e sulla finanza globali, la BIS menziona “l’ottimismo del settore AI che potrebbe non durare nonostante le promesse di futuri guadagni di produttività” e avverte che, come accaduto in precedenti ondate di investimenti tecnologici, c’è il rischio che il settore subisca un pesante ritracciamento se i ritorni sull’investimento deludono. Ne parlavo anche io mesi fa qui, ed effettivamente anche il mercato deve aver fatto la stessa riflessione dato che ad esempio, nell’ultimo anno il titolo di punta del settore, Nvidia, non si è più mosso se non in laterale.
Proprio l’altro ieri, invece, Vitaliy Katsenelson, un ebreo russo emigrato negli USA che con maggior successo di me fa il mio stesso lavoro a Denver, scrive che la dinamica attuale è tale che potrebbe generare una specie di tempesta perfetta che combina l’eccesso di investimenti del 1999 con lo scoppio della bolla del credito del 2008. E voi capite che la prospettiva è… molto, molto preoccupante. “Today’s Market = 1999 Capex + 2008 Credit“, scrive Vitaliy.
Perchè 1999
Tutte le rivoluzioni si sono basate su cicli di investimento. E’ stato così per le ferrovie, per l’elettricità, per l’automobile, e per le tecnologie legate al web alla fine degli anni ’90. Gli investitori vedono e prezzano prospettive di utili futuri, e sanno che per fare utili nel futuro c’è bisogno di investire, oggi. Per i cicli di sviluppo del passato, investire significava costruire ferrovie, locomotive, stazioni, autostrade, raffinerie… negli anni ’90 gli investimenti erano centinaia di km di fibre ottiche, router, infrastrutture di rete, e server, che hanno costruito l’economia digitalizzata in cui viviamo oggi. Senza asset non si realizzano le magnifiche sorti e progressive, per dirla con il nostro Giacomo Leopardi.
Il mercato finanziario, in questi casi, assume le caratteristiche di una gigantesca roulette, dove i player principali sollecitano le puntate degli investitori, e solo pochi consentono ritorni meritevoli del rischio. Per ogni Google o Microsoft vi furono vari Altavista, Yahoo! o Petsmart. Chi se li ricorda, oggi?
Lo schema, quindi, si ripete. Le fiches – per ora quelle degli investitori privati, questi titoli non sono ancora quotati – vanno non solo su OpenAI e Anthropic. Ma anche su Nvidia, AMD, Micron Technology, Broadcom, TSMC, ASML: questi titoli rappresentano i produttori di memoria, chi costruisce data center, le aziendei di impianti per costruire i chip, le utility elettriche, gli operatori di rete — tutta la filiera che alimenta la corsa all’oro: il mercato finanzia i cercatori d’oro e i fornitori di pale, picconi ed esplosivi.
Ed ecco il parallelo con il ’99. Anche all’epoca c’erano aziende che ricevevano investimenti di decine di miliardi (oggi sono diventati centinaia di miliardi, il che non depone bene per la sicurezza del ssitema) e che venivano valutate con metriche che proiettavano troppi futuri di sovrarendimento, ovviamente incompatibili tra di loro.
Oggi l’approccio degli investitori alle aziende leader del settore come Anthropic e OpenAI è ancora questo: fanno si ricavi dell’ordine dei miliardi, tra l’altro con tassi di crescita impressionanti – ma gli utli, almeno per le aziende dei modelli LLM, sono ancora lontani ed il cash flow continua ad essere negativo per gli enormi investimenti in hardware ed energia richiesti per far funzionare queste fantastiche macchine di emulazione mentale.
L’AI è già commodity?
Una minaccia al settore che – sostanzialmente – regge oggi le sorti dei mercati finanziari occidentali arriva poi dalla Cina. Anthropic e OpenAI se la vedono già, infatti, con un drappello di concorrenti cinesi, aziende come la famosa DeepSeek, ma anche Qwen di Alibaba o Doubao, che offrono costi d’uso anche del 90% inferiori a quelli dei due giganti USA.
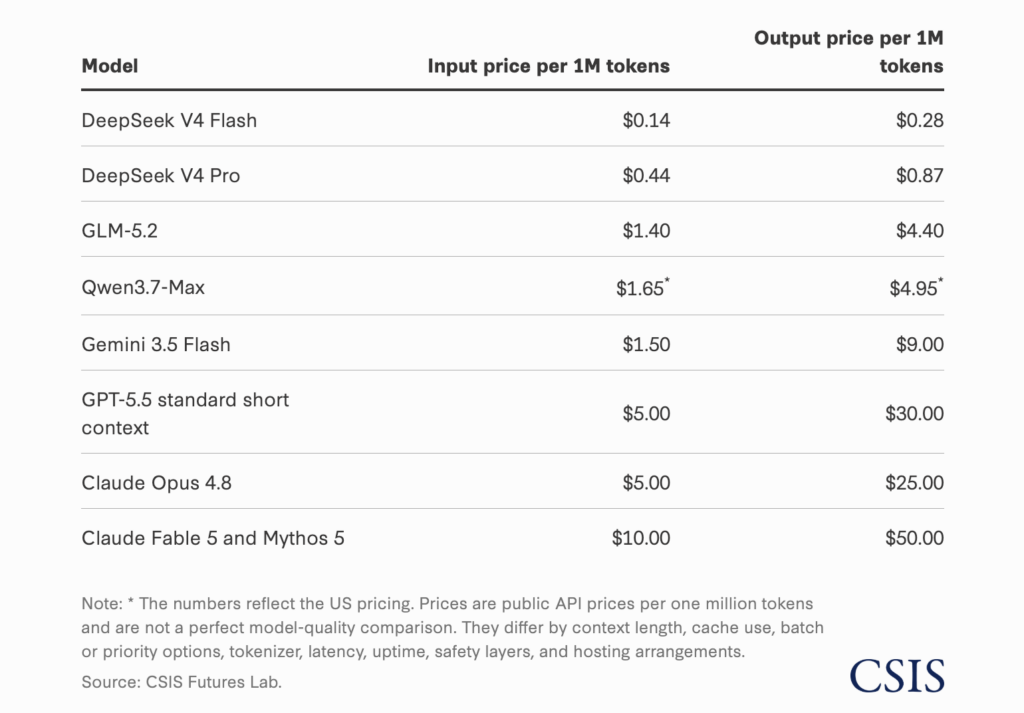
Il CSIS – Center for Strategic and International Studies di Washington ha di recente pubblicato una tabella dei prezzi per milione di token dei vari player del settore. Un token rappresenta una unità semantica. Un’elaborato come “ChatGPT è utile” sono circa 3 token, mentre chiedere a ChatGPT di supportarvi nelle ricerche per un articolo come questo vale circa 28mila token, tra testo in input e in output (calcolo effettuato proprio da lui). Se fosse pagata a consumo coprendo integralmente i costi, cosa che non avviene, dato che l’offerta per ora è ancora basata sul fisso mensile, questa ricerca costerebbe circa mezzo dollaro con GPT 5.5 e poco più di tre centesimi con DeepSeek V4 Pro. In questo quadro iper-competitivo, è ragionevole pensare che i due mega fornitori di AI americani, Anthropic e OpenAI, copriranno le loro perdite in tempi brevi?
Perchè 2008
La crisi del 2008 – per chi volesse approfondire ne elaborai una versione romanzata a disposizione su Amazon a questo link – fu innescata dal cedimento della Lehman Brothers, uno dei player di una lunga catena di istituzioni finanziarie che, a volte anche finanziandosi a vicenda, sostenevano gli investimenti nell’allora apparentemente inarrestabile mercato immobiliare americano.
Anche oggi c’è una rete articolata di finanziamenti alla filiera dell’AI: prestiti, vendor financing, emissioni obbligazionarie, veicoli speciali (SPV), garanzie incrociate. Una quota crescente di questi investimenti viene finanziata tramite un sistema circolare di debito e credito privato, con un’accelerazione degli ultimi mesi che ricorda da vicino il 2007.
Si è apparentemente rimesso in moto l’ecosistema in cui Wall Street confeziona veicoli finanziari opachi destinati a fondi pensione, assicurazioni e investitori istituzionali, la cui raccolta finisce ai nomi noti dell’AI, dedotte le commissioni. E poi c’è il cosiddetto vendor financing, tipo la Volkswagen che vi presta i soldi per comprare la nuova Golf. Ma quando Nvidia arriva a garantire centinaia di miliardi di finanziamento ai propri clienti perché possano comprare i suoi stessi chip, la stessa lettura del bilancio della società assume un aspetto più oscuro.
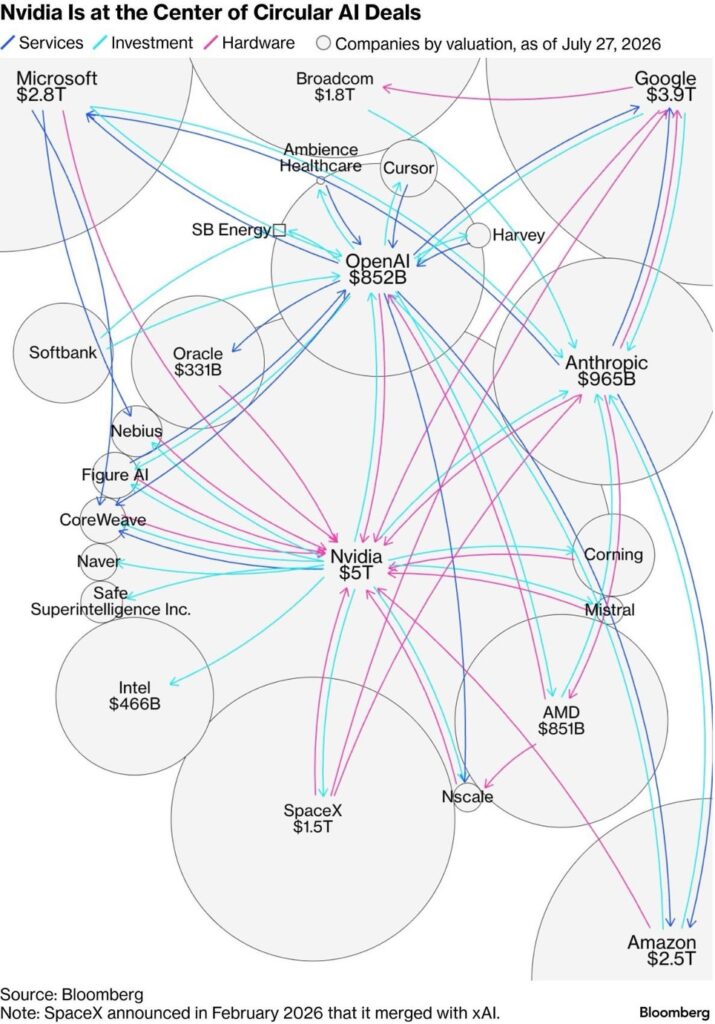
Proviamo a fare qualche rapido calcolo, partendo dalla chart pubblicata da Bloomberg alcune settimane fa in cui si faceva notare che “Nvidia è al centro di una rete circolare di transazioni legate all’AI”.
I conti della serva
Secondo me l’immagine riportata da Bloomberg, senza elementi quantitativi, serve a poco. In essa, infatti, nel riportare i diagrammi dei circular financings, si rappresentano le “bolle” che rappresentano la capitalizzazione delle aziende coinvolte.
Un giornale informato della West Coast, invece, il Los Angeles Times, ci informa che proprio il colosso dei chip AI sta preparando operazioni di finanziamento dei propri clienti per 750 miliardi di dollari.
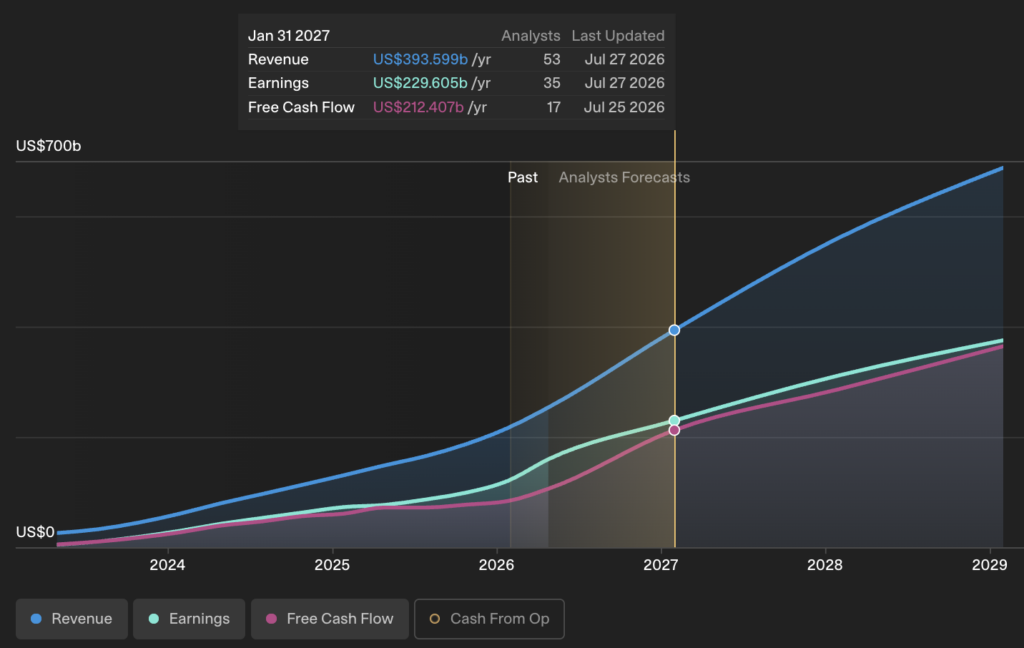
Ma fermiamoci un attimo a prendere le misure. Secondo il consensus degli analisti, l’intero ammontare dei ricavi di Nvidia per il 2027 sarà di 393 miliardi di dollari, mentre per il 2028 e 2029 sono previsti, rispettivamente, ricavi di 560 e 687 miliardi di dollari (sono 250 miliardi per l’anno corrente). Facendo un rapito calcolo, osserviamo che Nvidia sta cercando di offrire garanzie ai propri clienti per circa il 46% del totale dei ricavi previsti per il prossimo triennio. Questo significa che, qualora queste garanzie non fossero offerte, forse questi ricavi potrebbero non materializzarsi?
E se ci vogliamo mettere il carico, come si suol dire, almeno 250 miliardi di questi finanziamenti sono erogati ad una società – OpenAI, la casa di ChatGPT – che con ricavi di 5 miliardi nell’ultimo trimestre, e costi di 9 miliardi, ha fatto registrare perdite di 4 miliardi in soli tre mesi. Non il più affidabile dei creditori, direbbe la serva.
Lo scenario
Proviamo a immaginare cosa può accadere. Non penserei ad un crollo dell’AI come tecnologia: come è stato per il web del 1999, anche l’AI continuerà a trasformare il mondo. Immaginiamo invece una correzione del 40% del comparto AI-related. Non sarebbe una novità: sia nel 1999 che nel 2008 ci sono stati cali di mercato di questo ordine di grandezza.
Una correzione di questa portata innescherebbe una catena piuttosto prevedibile: le società più indebitate faticherebbero a rifinanziarsi, i progetti di data center verrebbero rinviati o cancellati, la domanda di processori rallenterebbe, i margini dei produttori di semiconduttori si comprimerebbero, le utility rivedrebbero i piani di investimento energetico, e i veicoli di credito strutturato inizierebbero a segnare perdite.
Non ci sono elementi – almeno io la penso così, altri sono più riservati su questo specifico tema – per pensare che un crollo del sistema finanziario ombra legato ai giganti dell’AI possa innescare una crisi sistemica come quella del 2008. La mia ipotesi è però più ampia: all’effetto finanziario, si unirebbe il crollo delle valutazioni dei titoli che hanno rappresentato il principale motore di crescita dei mercati di questi ultimi anni, e la cosa avrebbe ripercussioni sia sui consumi privati che sulla fiducia dell’intero sistema tecnologico USA.
Come sa chi mi segue, dedico questo anno 2026 all’analisi delle crisi della storia finanziaria, a partire dal Panico del 1907. Il mio obiettivo è quello di illustrare la dinamica, sempre uguale a sé stessa, dei cicli di benessere, euforia e panico. E, come abbiamo visto sopra, i segnali ci sono tutti.
Solo che il mercato può rimanere irrazionale molto più a lungo della nostra capacità di comprendere. Secondo il decano del value investing, l’economista Benjamin Graham, Mr. Market è un individuo con marcate caratteristiche maniaco-depressive, non si può pretendere si comporti sempre razionalmente. Anzi.
Che fare
Qui sta la domanda intelligente. L’obiettivo non è indovinare quando scoppia la bolla, nessuno ci riesce davvero (qualcuno ha fortuna). L’obiettivo è costruire un portafoglio che regga indipendentemente dallo scenario.
Ciò vuol dire ribilanciare, ed evitare concentrazioni proprio nel settore che ha trainato il mercato fin qui. Ma vuol dire anche tenere liquidità sufficiente per soddisfare le esigenze della propria famiglia (e del fisco) e per comprare quando altri saranno costretti a vendere: mantenere, quindi, opzionalità. Vuol dire anche diversificare per geografia, settore, fattore di rischio. Possedere il mondo, per dirla con Andrew Craig, autore di un bellissimo libro di finanza personale che, guarda caso, ha il CV da animale strano. Un pò come me.