

Per scrivere questo post ho ripreso in mano svariati libri, ma quello più importante di tutti lo posso citare a memoria. Si tratta di “Furore”, di John Steinbeck: lettura obbligata se uno vuole davvero sentirsi sulla pelle cosa volesse dire ritrovarsi in mezzo ad una strada durante la Grande Depressione.
In brevissimo, la storia è questa. La famiglia Joad, dopo alcune annate di crisi agricola causate dalla depressione che aveva distrutto la domanda (e i prezzi) dei prodotti della terra, è costretta ad abbandonare la propria fattoria in Oklahoma a causa di una improvvisa tempesta di sabbia che ricopre tutte le terre rendendole aride dal giorno alla notte, e decide di tentare la fortuna trasferendosi in California.
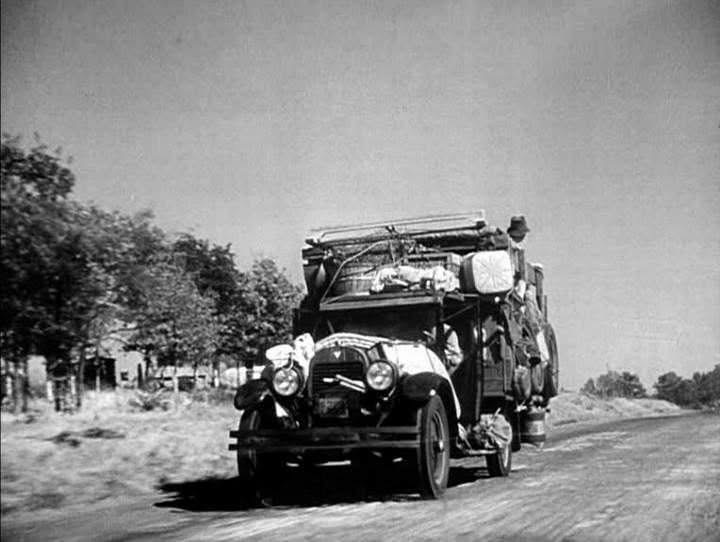
Il vecchio furgone Hudson Six carico a picco e avviato sulla Route 66 è una potentissima immagine di disperazione e vitalità, angoscia ed avventura. Seguendo i Joad lungo il loro esodo, incontriamo tutti gli elementi “microeconomici” che sono il derivato dei fattori “macro” che proveremo ad analizzare qui oggi. Ma procediamo per ordine.
Passaggio di consegne
Ray Dalio dice che l’idea di trasferire in una teoria coerente la sua conoscenza pratica dei grandi cicli macroeconomici gli è venuta leggendo “The rise and fall of the great powers” di Paul Kennedy, un testo classico uscito nel lontano 1988 ed orientato a metà strada tra economia e studi strategici. Nella sua analisi, il Prof. Kennedy tiene traccia delle dinamiche di sviluppo, potere economico e potere politico delle grandi potenze tra il 1500 e il 2000.
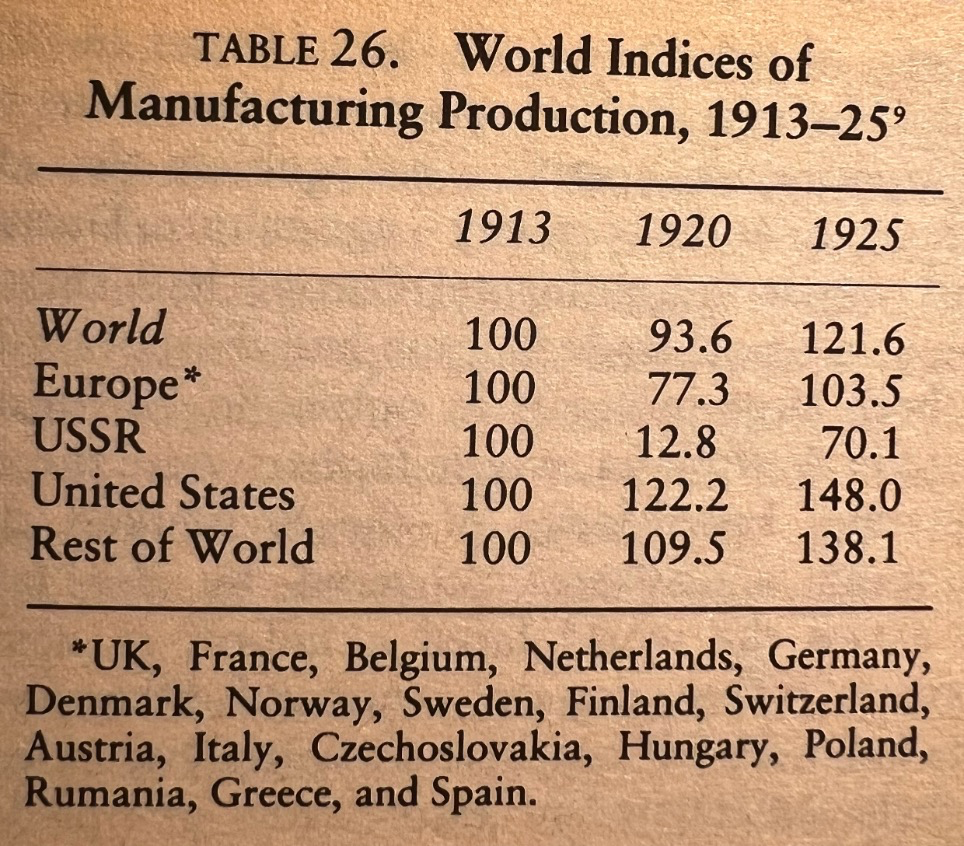
A pag. 361 di “Rise and fall” troviamo una bella tabella che riporta gli indici deflazionati della capacità produttiva delle varie aree del mondo tra il 1913 e il 1925; ossia prima e dopo la Prima guerra mondiale. Questi indici, in sintesi, esprimono l’andamento del fattore più importante di creazione di ricchezza dell’epoca, la capacità produttiva del settore manifatturiero.
Leggendo questi numeri con un minimo di attenzione, riusciamo ad individuare questo periodo di 12 anni come il punto di flesso che segna l’inizio del declino della potenza europea, rappresentata all’epoca principalmente da Regno Unito e Germania; e l’emergere di quella che ancora oggi è la potenza economica dominante, gli Stati Uniti.
Nel 1920 l’Europa paga lo scotto della distruzione della guerra, con un indice di produzione industriale crollato del 23% in sette anni. Il dato qui disponibile indica che il Veccho Continente riuscì a tornare ai livelli di produzione del 1913 solo 11 anni dopo, nel 1924.
Radicalmente diverso è il dato degli USA: crescita ininterrotta per tutto il periodo, con accelerazione ad un tasso di quasi il 4% reale l’anno tra il 1920 e il 1925.
Roaring twenties
Se il periodo tra la fine dell’Ottocento e il 1907 aveva segnato il completamento dello sviluppo infrastrutturale degli Stati Uniti, e l’affermazione di un’economia e di una finanza dei grandi capitali legati al settore energetico ferroviario, etc (Ne abbiamo parlato qui); gli anni 20 segnano l’avvento dei consumi di massa, un periodo in cui la classe media americana fece un passo avanti sostanziale nella qualità della vita espressa come capacità di consumo. Fu il periodo che portò gli elettrodomestici in tutte le case, le auto in tutti i driveway, ed enormi folle a spendere i fine settimana nel nascente settore dell’intrattenimento di massa: radio, cinema, eventi sportivi.
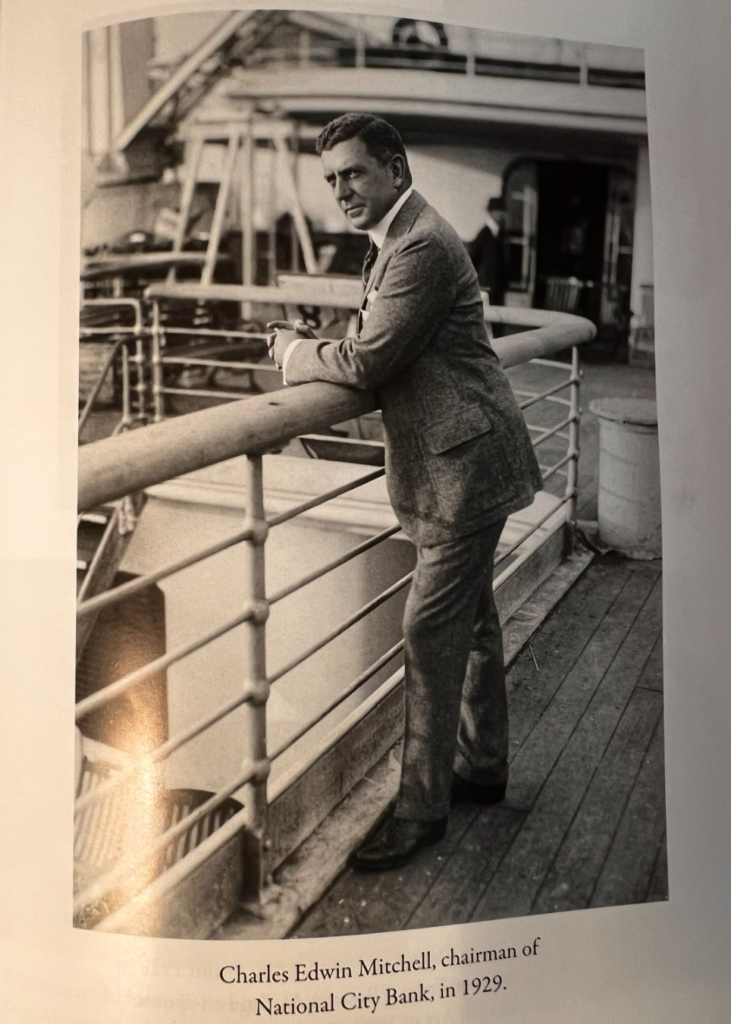
Grazie anche a figure come quella di Edward Mitchell della National City Bank di New York, si sviluppò anche il settore del credito al consumo. Date le prospettive di un’economia incostante crescita, milioni di famiglie, probabilmente in condizioni di quasi totale ignoranza finanziaria, presero la decisione di anticipare l’arrivo del “Sogno Americano” nelle loro case ipotecando i loro redditi futuri.
Sui mercati finanziari le azioni delle aziende che stavano esprimendo questo boom economico cominciarono a salire di prezzo, sull’onda, all’inizio, di aspettative fondate sulla realtà economica. Aziende del settore automobilistico come General Motors, Ford, oppure aziende dell’intrattenimento tipo la RCA, Per passare attraverso il nascente settore delle utility dell’energia e del gas oppure dei telefoni, come la ITT – International Telegraph & Telephone che stava all’epoca stendendo cavi telefonici in tutto il paese e acquisendo partecipazioni all’estero.
Uno dei drivers di questa corsa al consumo e alla speculazione fu il nascente settore delle telecomunicazioni di massa. Già nel 1929 c’erano 38 milioni di apparecchi radio negli Stati Uniti che diffondevano musica, notizie, commenti di politica ed economia e le c.d. audio-commedie a puntate, gli antenati delle attuali serie. La radio stava però inoculando un virus verso cui la popolazione, da qualche anno svincolatasi dall’economia di sussistenza, non disponeva di anticorpi: la pubblicità.

Margin call
Gli americani sono un popolo naturalmente socievole, e negli anni 20 uno degli argomenti principali di conversazione durante il barbecue del venerdì sera era l’andamento della borsa di Wall Street. Fare quattro chiacchiere con il vicino e scoprire che aveva guadagnato il 100% in pochi mesi senza fare nulla, semplicemente acquistando e rivendendo delle azioni quotate, rappresentò una tentazione fortissima per partecipare e trarre profitto dal sogno americano che sembrava senza limiti.
Molti però erano già indebitati per aver comprato la casa, l’auto, la radio e la lavatrice. Il mercato però era lì, e gli indici correvano: era davvero un peccato non approfittarne.
Fu così che le stesse banche che offrivano il credito al consumo, cominciarono a offrire il credito sui conti di investimento. Fu proprio Edward Mitchel della National City Bank uno degli operatori più attivi in questo segmento. Pensate che all’epoca era possibile investire 10.000 dollari con soli 1.000 dollari di capitale proprio: una leva di uno a 10. Finché il mercato saliva, questo garantiva rendimenti stratosferici: ogni signor Smith poteva spuntare rendimenti da fare invidia ai più aggressivi gestori di hedge funds.
Nella primavera del 1929, però, questo sistema cominciò a dare degli scricchiolii sinistri. Gli indici smisero di correre, il mercato immobiliare era in rallentamento, e qualcuno dei signori Smith che era troppo esposto con le banche nei propri conti di investimento, venne chiamato a integrare la quota di capitale proprio a causa delle perdite: quello che si chiama, come il noto film, “Margin Call”.
Le banche – e tra queste ovviamente la National City di Mitchell, ma anche la JP Morgan in cui il senior partner Norman Lamont era succeduto al fondatore John Pierpont, deceduto in un Hotel a Roma nel 1913 – intervennero direttamente acquistando azioni sui mercati finanziari, per evitare che il boom si sgonfiasse. Nel 1933 una Commissione di inchiesta del Congresso venne finalmente convocata per cercare di capire cos’era successo, e dalle testimonianze dei banchieri traspare una sorta di mix tra un’ingenua fiducia nell’irresistibile, permanente, crescita dei mercati finanziari e dell’economia reale; insieme ad una tendenza ad utilizzare tutti i mezzi, legali o meno, per tenere in piedi il mercato.
Lo stesso Charles Mitchell della National City fu costretto a confessare alla Commissione, presieduta dall’italo americano di origine siciliana Ferdinand Pecora, di aver registrato una sostanziosa operazione di compravendita di azioni della sua banca con sua moglie dopo che il prezzo era crollato. Questo sia per dare un’indicazione di vitalità del titolo, che per abbattere i suoi redditi, che per quell’anno ammontarono a zero.
Il sistema monetario
Ricordiamo qui che dopo la crisi del 1907 era stata creata la Federal Reserve, per cui le banche commerciali godevano di un minimo di elasticità finanziaria per intervenire sui mercati grazie alla possibilità di portare a risconto i propri titoli presso la Fed ed ottenere pronta liquidità. Non va dimenticato, però, che il sistema si fondava ancora sul gold standard, il che comportava che l’offerta di moneta era strutturalmente limitata dalle disponibilità d’oro delle banche, e della Banca centrale.
In termini pratici, questo voleva dire che gli operatori che detenevano delle risorse finanziarie potevano rivolgersi al tesoro per restituire le banconote e farsene dare l’equivalente in oro. Questo diritto, da una parte costringeva le banche e la Fed a non espandere troppo il credito; dall’altro rappresentava un fattore di restrizione – anzi di vera e propria distruzione – degli aggregati monetari in caso di crisi.
Quando si sparse voce che “investitori europei” – come effettivamente accadde – stavano restituendo le loro riserve in dollari alla Fed per rimpatriare l’oro in Europa, questo scatenò una vera e propria corsa al ritiro di oro presso il sistema bancario che, ovviamente, per evitare di deteriorare ulteriormente la propria credibilità, non poteva fare altro che sottrarre liquidità al sistema, aggravando così la spirale crollo dei prezzi – disoccupazione – crollo della domanda.
Black Thursday
Il 24 ottobre del 1929 vi fu un’impennata dei volumi di scambi in borsa, in un ambito di calo pesante dei valori su tutto l’indice. Ricordiamo che all’epoca la borsa non era un sistema di scambi telematici, ma era una specie di serraglio anche parecchio rozzo che il mercato del pesce di Porta Nolana a Napoli è una cosa evoluta e funzionale in confronto. Eh sì, perché se in strada a Napoli ti compri 1 kg di triglie, paghi i tuoi sette euro e la transazione è completa.
Quello che invece tecnicamente accadde a Wall Street l’ultima settimana del 1929, fu che il volume delle richieste di compravendita soverchiò di molti ordini di grandezza la capacità amministrativa del sistema di concludere le transazioni, regolari i pagamenti, e dare una informativa corretta dei prezzi. Fu una situazione di vero e proprio caos e incertezza, che alimentò ulteriormente il panico e la tendenza degli operatori a vendere e cercare di realizzare.
Vi furono molte transazioni che non andarono a completamento, e il valore dell’indice del giorno precedente rimaneva un dato vago fino a ben oltre la data di inizio delle contrattazioni del giorno successivo. Alcune azioni arrivarono al prezzo teorico di zero dollari, non trovando compratori a nessun prezzo.
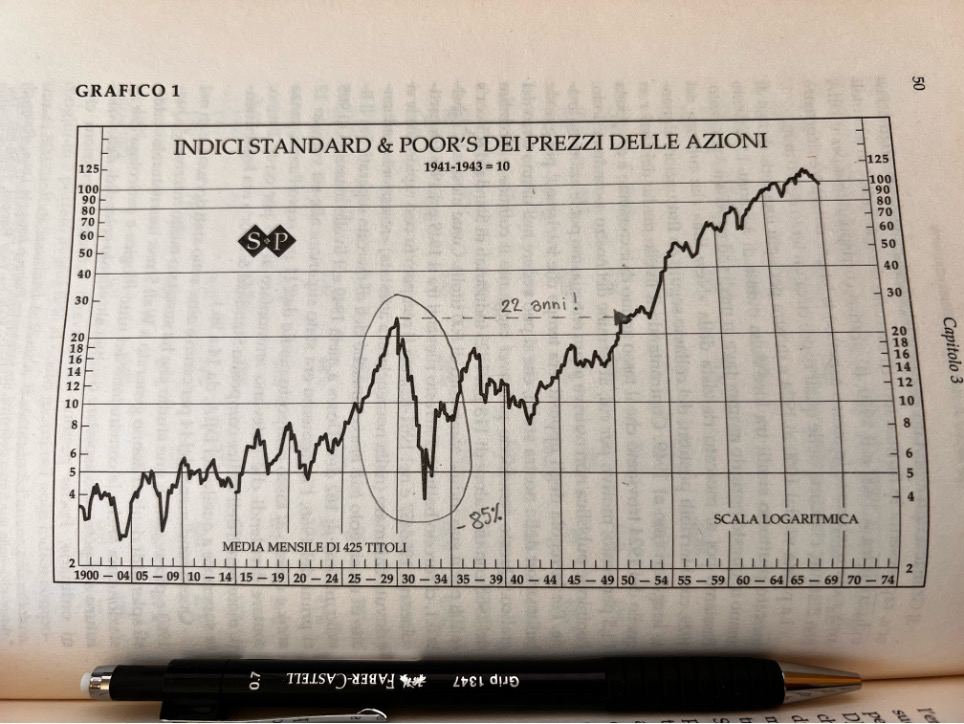
La crisi finanziaria fu così profonda che, in meno di due anni, l’indice dei prezzi perse oltre l’85% del valore, e non recuperò i valori nominali per 22 anni.
Dal crash alla Depressione
Il presidente repubblicano dell’epoca, Herbert Hoover, era un fautore del liberismo: per questa ragione decise di evitare qualsiasi intervento correttivo di mercato e di non toccare il sistema del gold standard. Hoover faceva parte del patriziato puritano americano dell’epoca, con una forte radice dell’etica ottocentesca per cui anche agli speculatori si applicava la regola “chi è causa del suo mal pianga sé stesso” e se il sistema a livello macro andava in tilt, pazienza.
Una decisione però Hoover la prese: memori della situazione di panico del 1907, decise di evitare questa parola: Panico. Quando parlava con i giornali, si esprimeva in termini di depressione, credendo che la cosa fosse foriera di uno shock psicologico inferiore, e che quindi i mercati si sarebbero ripresi in fretta dato il buono stato di salute sottostante dell’economia americana.
Quello che invece accadde fu che la stretta monetaria provocò un crollo dei prezzi su tutta l’economia reale, che a sua volta provocò il crollo dei profitti. Senza profitti, le aziende cominciarono a licenziare il personale, mentre le aziende agricole, che avevano contratto debiti per finanziare l’attività invernale, si ritrovarono con minori ricavi e l’impossibilità di restituire i prestiti.
Questo provocò la crisi del sistema bancario regionale, la cancellazione dei risparmi per milioni di famiglie, ed il passaggio ad un sistema che per gli americani apparve all’inizio socialista, ossia il New Deal del nuovo presidente Roosevelt, che, tra le altre cose, sospese nel 1933 il gold standard attivando quello che potremmo definire il primo Quantitative Easing della storia. Ma ci volle del tempo – ed una nuova guerra mondiale – per far ripartire davvero il sistema.
Furore
Prima di prendere la decisione di lasciare la loro terra e la loro fattoria, i Joad sono testimoni degli sfratti degli altri contadini della zona. Steinbeck ci racconta di auto nere che arrivavano all’improvviso, da cui uscivano i delegati della banca che, vestiti di nero, si mettevano a parlare con il capofamiglia. Il silenzio che cala nell’aia, solo gli animali da cortile approfittano per prendersi qualche metro in più per razzolare in giro. Bimbi con le teste del colore delle pannocchie che rimangono a guardare, non capiscono, ma sentono che il momento è solenne.
Non ne abbiamo parlato, ma Steinbeck introduce anche il fattore tecnologico che stava cambiando radicalmente gli economics della vita agraria: “trattori che da soli fanno il lavoro di tre famiglie”.
E poi parla di finanza: gli uomini vestiti di nero sanno cosa stanno facendo. “Lo sappiamo… sappiamo tutto. Non siamo noi, è la banca. Una banca non è come un uomo. Uno che possiede cinquantamila acri non è come un uomo. È un mostro.”
Alla fine, il contadino chiede: “Ma dove finisce questa catena? A chi possiamo sparare? Non mi fa di morire di fame senza ammazzare l’uomo che mi fa morire di fame.”
A questo punto John Steinbeck, anche lui vittima di una delle illusioni dei suoi tempi, si commuove, e fa dire agli uomini vestiti di scuro “Forse è la proprietà la causa di tutto”.
Lui scriveva nel 1938: facile oggi, con il senno di poi, dire che non era un dubbio da porsi.
