Avevo una super-dritta a portata di mano e me la sono fatta sfuggire.
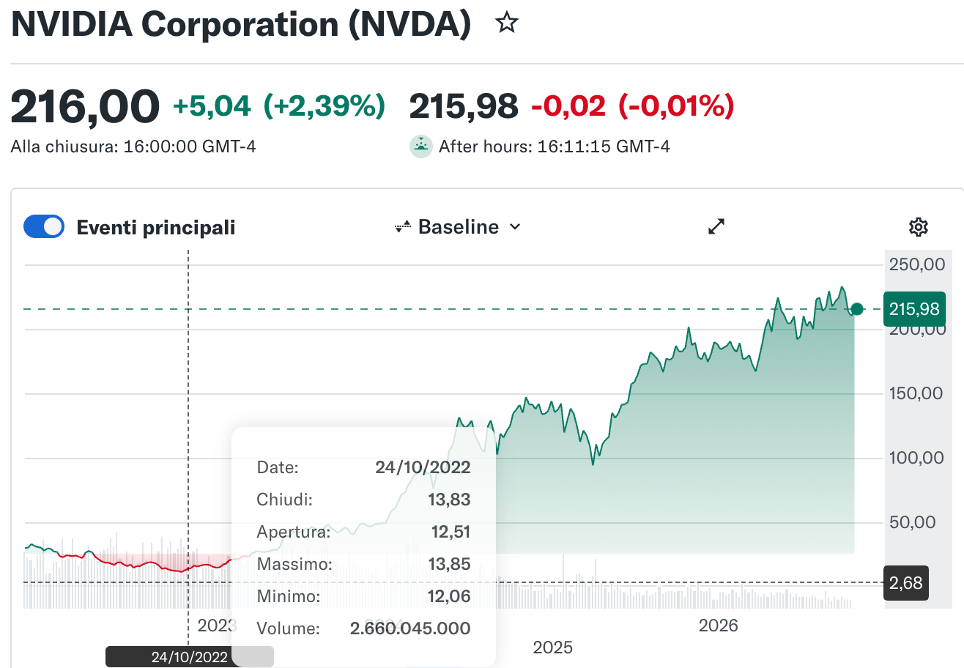
Grazie a due figli maschi appassionati di varie cose, tra le quali ci sono i videogame a grafica avanzata, sento parlare correntemente (e pago) delle “schede grafiche Nvidia” da almeno 5-6 anni.
“Schede grafiche” – come un presuntuoso cretino pensavo – “e che sarà mai? Un prodotto di nicchia, destinato a rimanere tale.” Roba da adolescenti nella fascia d’età precedente alla scoperta dell’altra metà del cielo.
Eppure, se mi fossi preso la briga di fare qualche ricerchina su Google o sugli studi delle banche d’affari, avrei (forse) appreso che la capacità di interpolazione media tra due schermate di un circuito di F1 virtuale, completo di cordoli, fasce pubblicitarie, direttori di corsa e spettatori con tanto di striscioni pubblicitari veniva anche utilissima per interpolare le sequenze del linguaggio e, per questa via, di permettere lo sviluppo dei sistemi di apprendimento basati sul linguaggio naturale, ossia l’AI per come la conosciamo oggi.
Se, ragionando per questa via, avessi deciso anche solo di mettere, che so io, quattro anni fa, 5.000 dollari su Nvidia, oggi mi ritroverei con 82.692 dollari sulla posizione, con un rendimento medio annuo del 100% e passa.
Il vantaggio competitivo
Michael Porter, tra i massimi esperti di strategie aziendali, definisce il vantaggio competitivo come il fattore, o l’insieme dei fattori, che consentono ad un’azienda di offrire un valore superiore ai suoi clienti e, per questa via, di generare profitti più elevati rispetto ai suoi concorrenti. Per un brand del lusso come Hermès il vantaggio competitivo è costituito dalla qualità, dall’esclusività e dalla riconoscibilità dei propri prodotti; mentre per Ikea è l’offerta vasta e a prezzi competitivi di mobili di design. Tesla offre un sistema integrato di vettura, sistemi di ricarica ed accumulatori elettrici; mentre la nostra Ferrari offre un wow effect fatto di tecnica, design ed immagine. E così via.
Alcuni vantaggi competitivi sono molto difficili da prevedere in anticipo. Un 15 anni fa c’erano molti social network: FourSquare, Tumblr, MySpace, Friendster… chi avrebbe potuto prevedere la traiettoria di Facebook e il declino di tutti gli altri?
Non è così, come abbiamo visto, per Nvidia, che stava maturando un edge tecnologico riconoscibile, o per Ikea, che stava diffondendo su basi geografiche un modello di presentazione e vendita dei prodotti d’arredo esclusivo, riconoscibile e scalabile, ossia replicabile nella stessa formula in tutto il mondo.
Per cui l’esperimento che proverò a fare oggi, e su cui – lo dico subito – non dovreste fare alcun affidamento, è proprio quello di individuare aziende ancora relativamente piccole ma con un vantaggio competitivo identificabile per cercare di stendere una rete e prevedere il prossimo, o i prossimi titoli compounder.
Il punto di flesso
Per Nvidia il punto di flesso è stato l’applicazione delle tecnologie hardware necessarie alle elaborazioni video ad alta velocità e densità al boom di domanda rappresentato dai modelli LLM. Se ci guardiamo intorno, però, vediamo delle situazioni capaci di generare momenti simili.
Ad esempio:
– Unione di intelligenza artificiale e sistemi tecnologici “fisici”: ad esempio i robot industriali guidati dall’AI
– Energie rinnovabili e domanda relativa ai data center
– Settore della difesa, sensoristica, sistemi satellitari, autonomia strategica
Passiamo in rassegna alcune aziende che potrebbero, proprio in questo momento, trovarsi in un punto di flesso simile a quello in cui Nvidia si è trovata tre anni fa.
E, ricordiamoci sempre che: il condizionale è d’obbligo. Del futur non v’è certezza…
Credo Technology (NASDAQ: CRDO)
Credo sviluppa semiconduttori e sistemi di interconnessione ad alta velocità destinati principalmente ai data center. Il suo punto di forza è la capacità di trasmettere grandi quantità di dati contenendo consumi energetici e mantenendo l’integrità del segnale.
La società ha già dimostrato un’eccellente capacità di monetizzare la propria tecnologia.
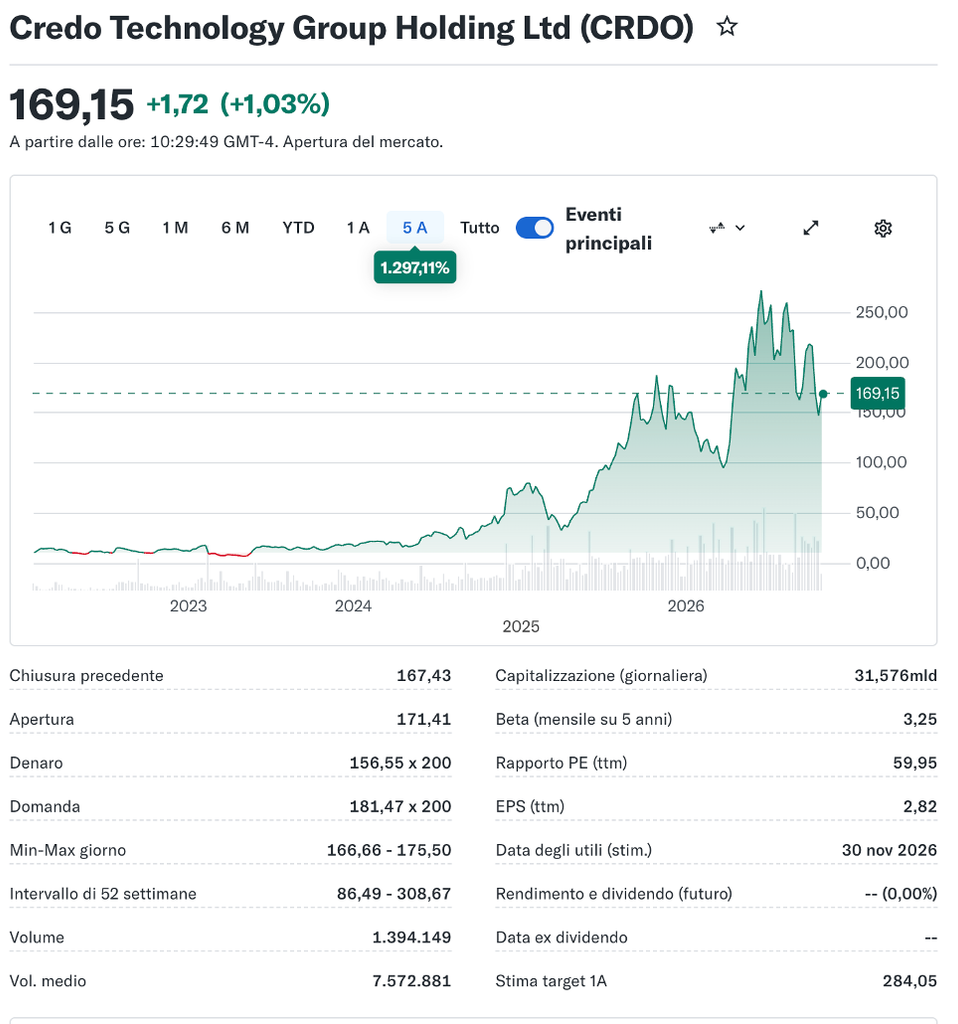
Nel FY2026 ha realizzato 1,34 miliardi di dollari di ricavi, +206% rispetto all’anno precedente. Nel primo trimestre FY2027 i ricavi hanno raggiunto 479 milioni, +115%, con un margine lordo GAAP del 64,5%.
L’utile netto trimestrale è stato di 129 milioni e il free cash flow di circa 83 milioni.
Il passaggio strategico successivo è la fotonica, rafforzata grazie all’acquisizione di DustPhotonics. L’obiettivo è ampliare la presenza di Credo oltre le connessioni elettriche tradizionali.
La capitalizzazione è di circa 31,5 miliardi di dollari, quasi 20 volte i ricavi degli ultimi dodici mesi. È già una valutazione impegnativa.
Immaginiamo che nel 2031 Credo realizzi 5,8 miliardi di fatturato e venga valutata otto volte i ricavi: otterremmo una capitalizzazione di circa 46 miliardi.
Sarebbe un successo industriale notevole, ma il rendimento azionario sarebbe molto meno spettacolare della crescita dei ricavi.
Il rischio principale è che la concorrenza aumenti e che i grandi clienti, oggi molto concentrati, modifichino le proprie scelte tecnologiche.
Credo è probabilmente una delle aziende più simili alla Nvidia dei primi anni dell’AI, ma il mercato ne ha già riconosciuto buona parte del potenziale.
Aeluma (NASDAQ: ALMU)
Aeluma opera nello stesso grande universo tecnologico, ma partendo da dimensioni incomparabilmente inferiori.
Sviluppa componenti fotonici e tecnologie di integrazione di semiconduttori che potrebbero trovare applicazione nelle comunicazioni ottiche, nei sensori e nelle infrastrutture AI.
Ha avviato collaborazioni con partner industriali importanti, tra cui Tower Semiconductor e Sumitomo Chemical Advanced Technologies.
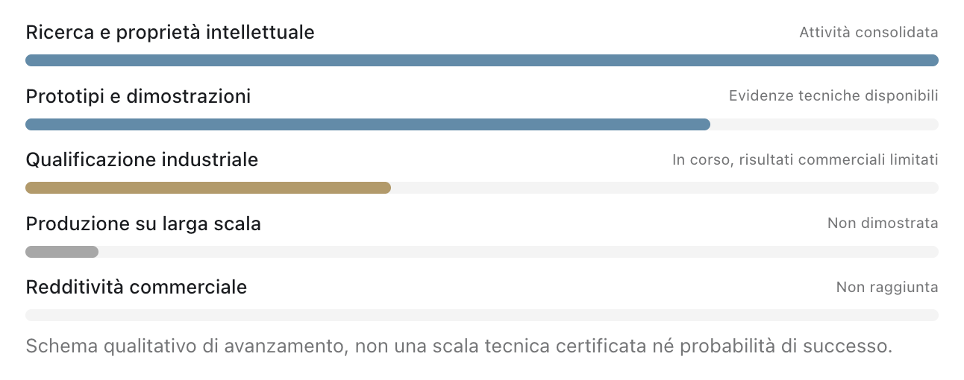
Nel FY2026 ha registrato 4,46 milioni (non miliardi) di dollari di fatturato, prevalentemente da attività di ricerca e sviluppo, e una perdita netta di circa 9,2 milioni. Non è un business che vive di vita propria: ancora il 90% dei ricavi è costituito da contratti governativi a supporto dell’R&D.
La liquidità a giugno 2026 era di circa 56 milioni.
La capitalizzazione attuale è nell’ordine di 150 milioni di dollari, oltre 30 volte i ricavi.
Il valore di Aeluma dipende quindi essenzialmente dalla capacità di trasformare la tecnologia in prodotti industriali commercializzati su larga scala.
Se nel 2031 raggiungesse 100 milioni di ricavi e fosse valutata sei volte il fatturato, potrebbe valere 600 milioni, quattro volte la capitalizzazione attuale.
La tecnologia è interessante, ma il vantaggio competitivo commerciale non è ancora dimostrato. E nei prossimi anni potrebbero essere necessarie ulteriori raccolte di capitale, come quella che a giugno scorso ha apportato 40 milioni di dollari in aumento di capitale ad un prezzo medio per azione di 24 dollari.
Ma ad oggi la domanda più concreta è: quando e da dove cominceranno ad arrivare ricavi commerciali significativi? Un business come questo non va visto come una vera e propria azienda in funzionamento, ma come una opzione sul successo industriale di una tecnologia sostenuta da un livello di cassa che le consente – al burn rate di oggi – di stare in piedi per ancora due anni poco più.
Symbotic (NASDAQ: SYM)
La robotica sta attraversando uno dei momenti più interessanti della sua storia. L’intelligenza artificiale sta rendendo possibili forme di autonomia che fino a pochi anni fa richiedevano un ambiente rigidamente programmato.
Symbotic sviluppa sistemi robotici integrati per automatizzare le attività dei grandi centri distributivi. Combina robot mobili, sistemi di movimentazione e software di ottimizzazione, con l’obiettivo di aumentare produttività e affidabilità della logistica.
La Società se la gioca con il Tesla Optimus, robot antropomorfo potenzialmente generalista; e con operatori come Amazon, che stanno combinando robot specializzati, visione artificiale, sistemi di movimentazione e software AI, senza necessariamente adottare la forma umanoide.
E’ un settore ad elevato tasso di crescita. Nel 2025 sono stati registrati oltre 600mila robot industriali inseriti in linea nel mondo, con un tasso di crescita del 11% rispetto al 2024, di cui circa il 20% sono robot dedicati alla logistica, un segmento che cresce del 21%.
Ed in effetti, anche per Symbotic è andata così. Nel terzo trimestre fiscale 2026 il fatturato è stato di 721 milioni di dollari, +22%, mentre l’EBITDA rettificato ha raggiunto 95 milioni, più del doppio rispetto all’anno precedente.
La società dispone di circa 1,7 miliardi di liquidità.
Il punto debole è la concentrazione commerciale: una quota estremamente elevata dei ricavi dipende ancora dal principale gruppo cliente, Walmart e le entità collegate.
La capitalizzazione economica complessiva, considerando anche le interessenze convertibili, è nell’ordine di 23,6 miliardi di dollari. Anche qui il mercato ha nasato l’opportunità ed ha già attribuito un valore significativo alle prospettive future.
Con 7 miliardi di ricavi nel 2031 e un multiplo P/Sales di sei volte, Symbotic potrebbe valere circa 42 miliardi, rispetto ai 23 di oggi. Ma per realizzare questo scenario dovrebbe dimostrare di poter replicare la propria piattaforma presso molti altri grandi clienti.
Sul suo sito, Symbotic dichiara che il suo obiettivo è quello di “Creare Clienti Sfacciatamente Felici”: effettivamente, molto dell’evoluzione di quest’azienda passa attraverso quel “clienti” al plurale. Con Walmart come principale cliente e la Walmart tra gli azionisti, la sfida è quella di uscire da un ambiente commerciale capitve. Le premesse ci sarebbero tutte, anche se la crescita esplosiva ancora non si vede: abbamo un tendenziale +18% anno su anno, in linea con il settore ma non disruptive, come la valutazione richiederebbe.
Fervo Energy (NASDAQ: FRVO)
Fervo sviluppa progetti di geotermia avanzata, utilizzando tecniche di perforazione derivate dall’industria petrolifera. L’innovazione potrebbe consentire di sfruttare risorse geotermiche in territori molto più ampi rispetto a quelli tradizionalmente utilizzati.
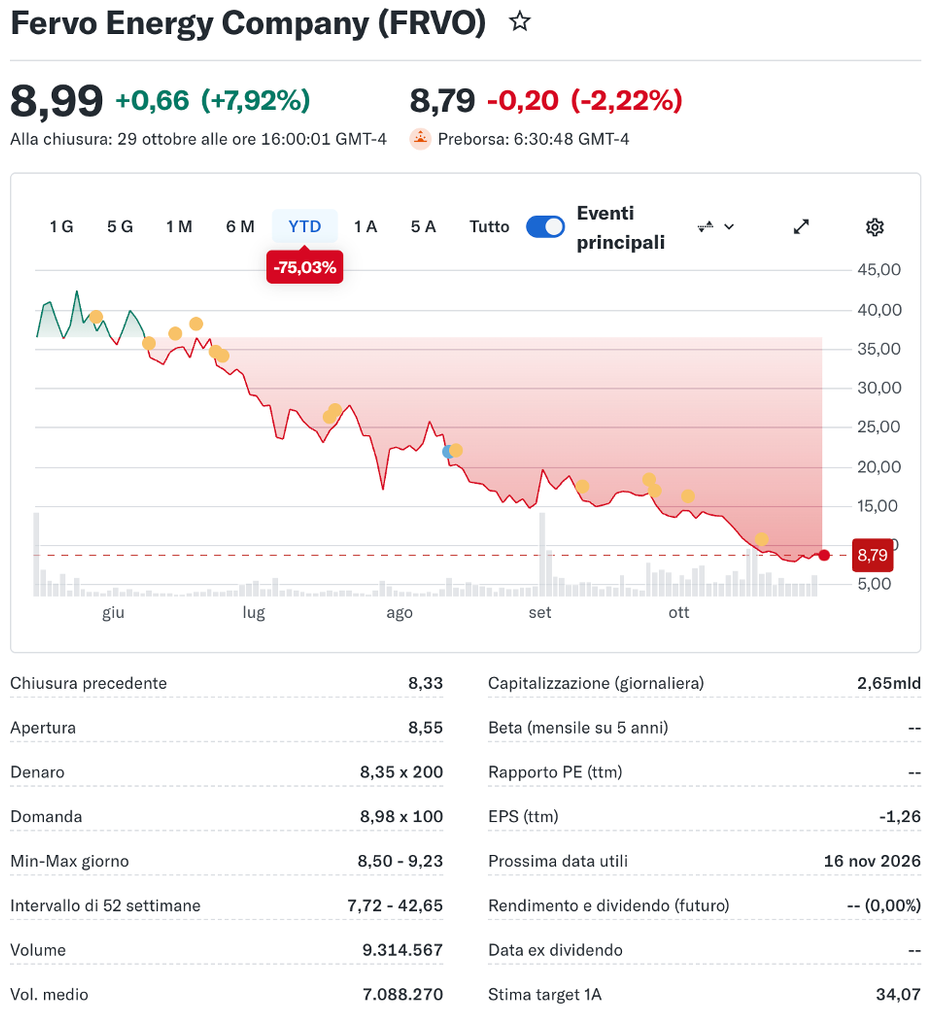
Fervo si è quotata nel maggio 2026 con un market cap di 7,7 miliardi di dollari e oggi capitalizza circa 2,6 miliardi. Il crollo del titolo registrato nella scorsa estate a causa di problemi legati agli allacci alla rete di trasmissione dell’energia del suo progetto di punta a Cape Station, nello Utah, problemi che hanno messo in dubbio la sostenibilità economica del modello di business e la trasparenza del management nel riportare le informazioni price-sensitive al mercato.
Il 1° ottobre 2026 è però entrato in esercizio commerciale il primo blocco da 33 MW del progetto Cape Station. Si è trattato di un momento importante di validazione del concept: la tecnologia comincia a dimostrare la propria applicabilità industriale.
Il business richiede comunque investimenti enormi. Nel secondo trimestre 2026 il capex è stato di circa 227 milioni, mentre per il solo secondo semestre sono previsti investimenti fra 850 e 900 milioni.
In termini proprio di Capex, il costo per Kw installato è per Fervo di circa 6/7 mila dollari, mentre il solare costa oggi meno di 2mila dollari al Kw. A differenza di solare ed eolico, però, la geotermia produce calore in via continuativa, e questo consente a Fervo di stipulare contratti ad alto valore aggiunto con clientela selezionata.
Ad esempio, l’accordo da 396 Mw che la Società ha firmato con Google per i suoi data center rientra in un portafoglio di contratti vincolanti che garantisce a Fervo un portafoglio d’ordini di ricavi futuri stimato in oltre 7,2 miliardi di dollari.
Il consensus proietta tre scenari per Fervo, ed è passato da quello “quasi-Bull” della quotazione di maggio scorso ad uno scenario Base di oggi, che determina proprio un valore pari alla capitalizzazione attuale di 2,6 miliardi.
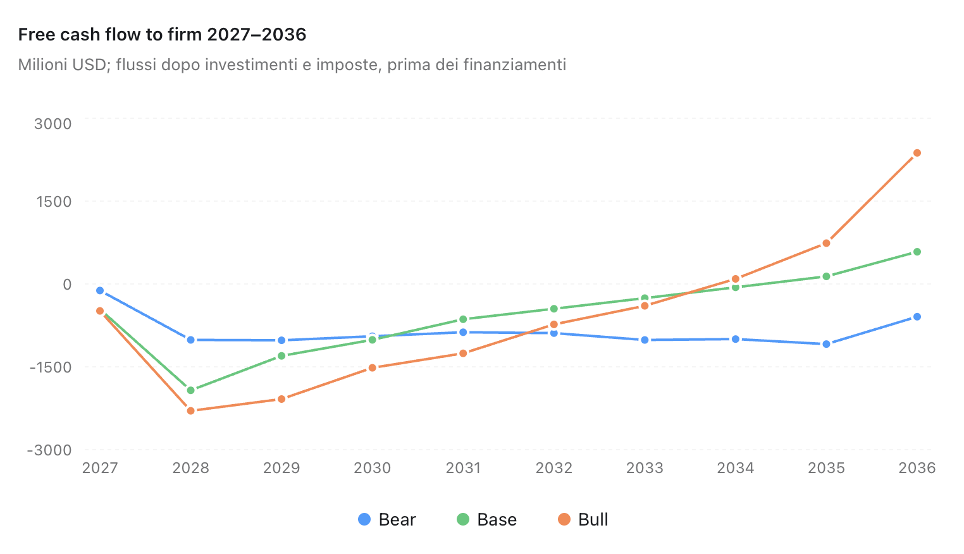
Nei piani della Società c’è l’ipotesi di consentire alla geotermia avanzata di raggiungere una vera standardizzazione industriale. Se questo scenario si realizza, possiamo immaginare di raggiungere 6 Gw di capacità installata entro 10 anni, mantenendo contratti remunerativi e costi per Kw inferiori a tremila dollari. Questo scenario, qualora dovesse materializzarsene la fattibilità, porterebbe il titolo agevolmente a valori intorno agli 80-90 dollari, ossia fino a 10x rispetto il valore attuale.
Exosens (Euronext: EXENS)
Exosens è una società francese specializzata in tecnologie elettro-ottiche, intensificatori di immagine e sensori avanzati. È attiva nella visione notturna, nella sorveglianza, nei sistemi per droni e controdroni e nella strumentazione di sicurezza e controllo in ambito nucleare.
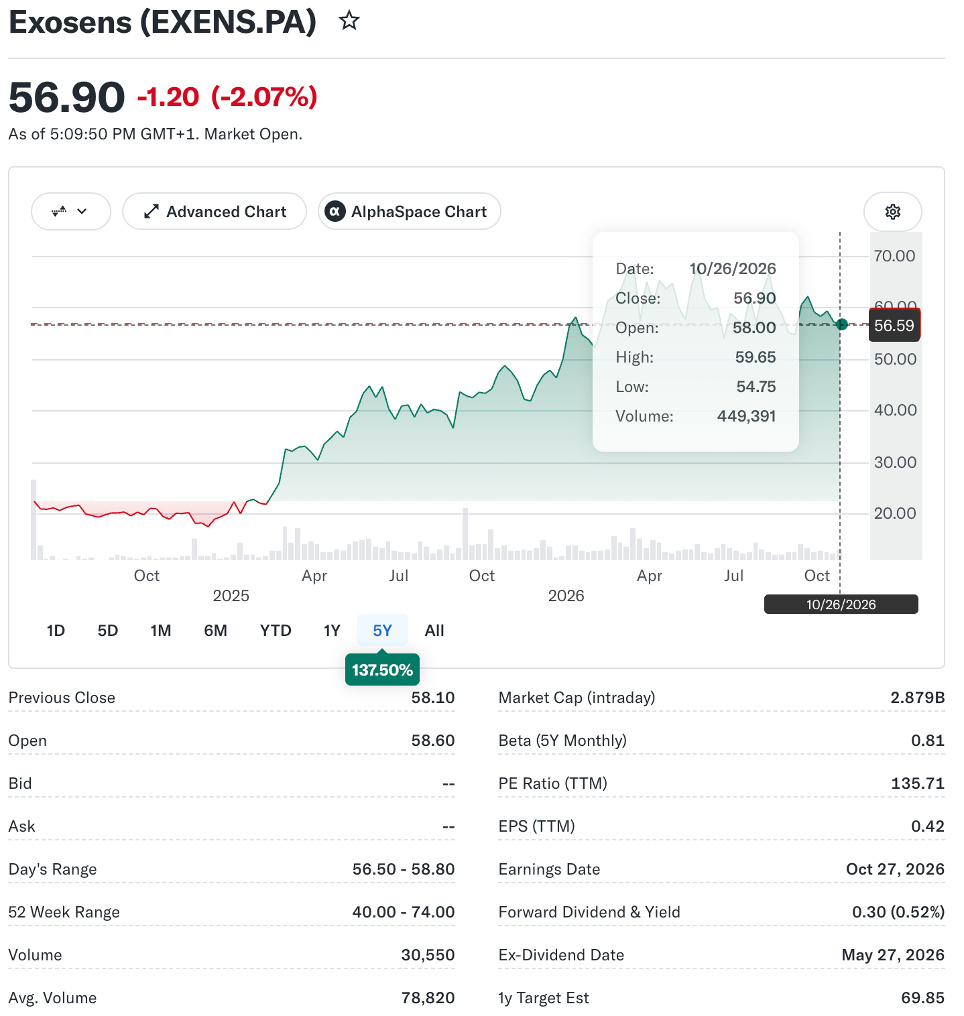
La Società possiede già un business redditizio e una posizione industriale consolidata. A livello di mercato, detiene l’80% delle vendite di sistemi di visione notturna al di fuori degli USA.
Nel 2025 ha realizzato 468 milioni di euro di fatturato, +22% yoy. Nei primi nove mesi del 2026 i ricavi sono aumentati del 18%, raggiungendo 386,9 milioni, con un’accelerazione del 23,5% nel terzo trimestre.
La guidance 2026 prevede ricavi fra 558 e 570 milioni ed EBITDA rettificato fra 186 e 192 milioni: un margine EBITDA superiore al 33%.
La società prevede inoltre investimenti industriali per circa il 9% del fatturato, esclusa R&D capitalizzata, per ampliare la capacità produttiva in Europa e negli Stati Uniti.
La capitalizzazione è di circa 2,9 miliardi di euro, pari a 5,8 volte i ricavi TTM ed oltre 17 volte l’EBITDA previsto per il 2026.
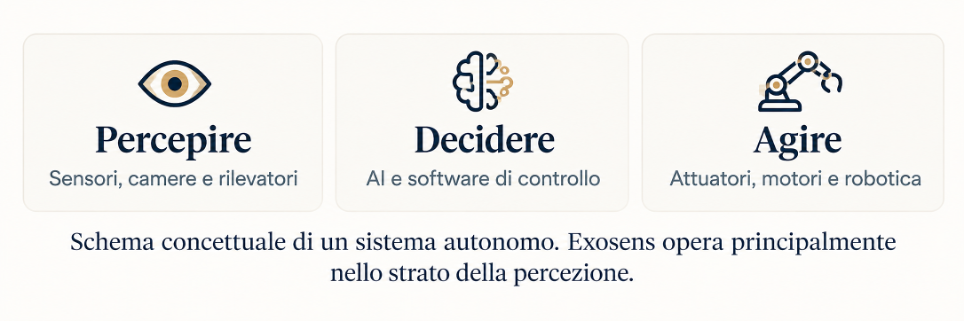
Il punto di flesso, per Exosens, potrebbe arrivare dall’enorme mercato potenziale della robotica e dei sistemi autonomi. La Società si pone infatti all’inizio della sequenza percezione – decisione – azione, che è propria dei sistemi robotici o comunque autonomi.
Per giustificare i valori attuali, Exosens deve collocarsi in uno scenario di crescita del cash flow di circa il 13% l’anno per i prossimi 10 anni. Tra il 2022 e le previsioni annuali ad oggi questa crescita è stata del 26%, per cui saremmo in uno scenario di valutazione ancora relativamente conservativa.
Rocket Lab (NASDAQ: RKLB)
Rocket Lab nasce come produttore di piccoli razzi destinati al lancio di satelliti, ma sta progressivamente trasformandosi in un gruppo industriale integrato, capace di progettare, costruire, lanciare e, potenzialmente, gestire intere costellazioni satellitari.
Il suo fondatore, Peter Beck, ha sviluppato un modello che combina lanciatori spaziali, piattaforme satellitari, componentistica elettronica, sensori ottici e sistemi di comunicazione. Una strategia che potrebbe consentire a Rocket Lab di diventare uno dei principali fornitori indipendenti delle nuove infrastrutture spaziali commerciali e militari.
Il cambiamento più significativo riguarda proprio il settore della difesa.
Nel dicembre 2025 Rocket Lab ha ottenuto un contratto da 816 milioni di dollari dalla Space Development Agency americana per costruire 18 satelliti dotati di sensori avanzati destinati all’identificazione e al tracciamento delle minacce missilistiche, comprese quelle ipersoniche. Attraverso l’acquisizione di Geost e di altre società specializzate, Rocket Lab sta inoltre integrando tecnologie elettro-ottiche, sensori infrarossi e sistemi di comunicazione laser.
Nel giugno 2026 ha annunciato un’operazione ancora più ambiziosa: l’acquisizione di Iridium, operatore di una rete satellitare globale, per un enterprise value di circa 8 miliardi di dollari. Il perfezionamento è previsto nel 2027, subordinatamente alle autorizzazioni necessarie.
Se l’operazione sarà completata, Rocket Lab passerà da produttore di infrastrutture spaziali a proprietario e gestore di servizi satellitari, acquisendo una fonte di ricavi ricorrenti e cash flow. Un punto di flesso decisivo.
Nel 2025 il fatturato è stato di 602 milioni di dollari, +38%. Nel secondo trimestre 2026 i ricavi hanno raggiunto 234 milioni, +62% rispetto all’anno precedente, con un margine lordo GAAP del 36,1%.
Il segmento Space Systems, che comprende satelliti e componentistica, rappresenta ormai circa l’81% dei ricavi trimestrali. Il portafoglio ordini ha raggiunto 2,36 miliardi di dollari, +137% su base annua.
La società non è tuttavia ancora profittevole: nel primo semestre 2026 il cash flow operativo è stato negativo per 134 milioni, mentre gli investimenti industriali hanno assorbito altri 53 milioni. La liquidità, sostenuta anche da importanti emissioni azionarie, ammontava a circa 2,39 miliardi a giugno.
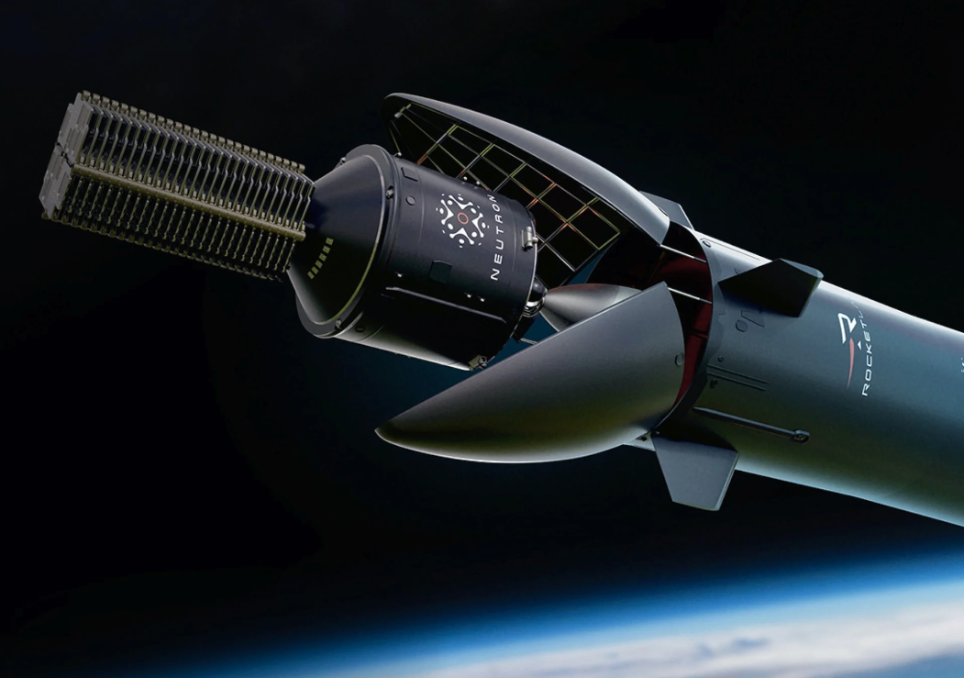
Un’altra opportunità deriva da Neutron, il nuovo lanciatore riutilizzabile di classe media, che dovrebbe ampliare considerevolmente il mercato raggiungibile. Il primo lancio, inizialmente previsto per il 2026, è stato però rinviato al 2027 per ritardi nello sviluppo industriale. Non si tratta – per quello che ne sappiamo – di un problema sostanziale: delle ispezioni hanno rilevato dei difetti (sacche d’aria) nella struttura in fibra di carbonio del serbatoio superiore (forward dome) del primo stadio, costringendo il team di Peter Beck a riprogettare il processo di stampaggio e pianificare nuovi test per l’inizio del 2027.
La storia e le expertise della Società, comunque, dovrebbero deporre bene. Il piccolo lanciatore Electron, che ha chiuso il 2025 con un record di 21 lanci e il 100% di successo, consolidando la reputazione di affidabilità tecnica e commerciale del business che permette a Rocket Lab di finanziare i suoi progetti più grandi e a noi osservatori esterni di tenere (relativamente) bassa l’asticella dell’execution risk.
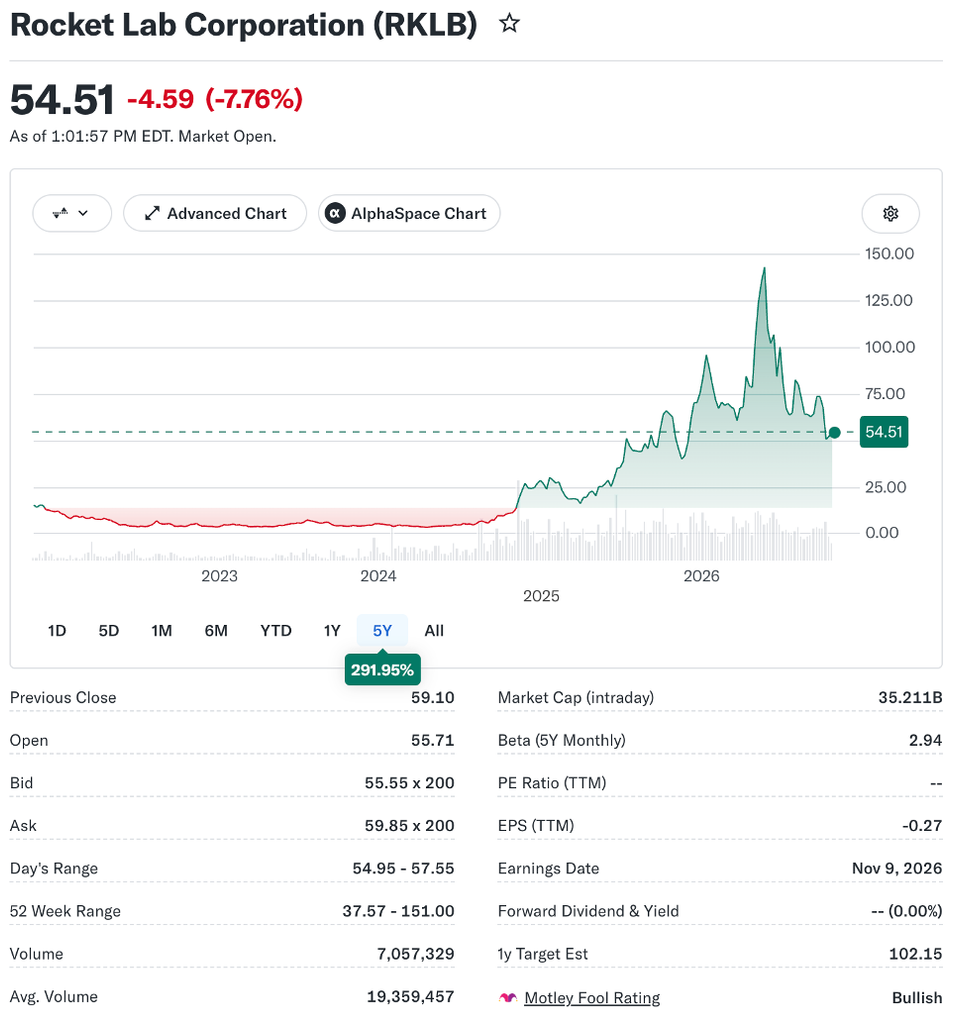
La capitalizzazione attuale della Società è di circa 34,9 miliardi di dollari, pari a oltre 45 volte i ricavi degli ultimi dodici mesi. Una valutazione estremamente impegnativa, che incorpora già aspettative di forte crescita.
Immaginando che nel 2031, anche grazie al consolidamento di Iridium, Rocket Lab raggiunga 5 miliardi di ricavi e venga valutata otto volte il fatturato, la capitalizzazione teorica sarebbe di 40 miliardi di dollari, soltanto il 15% superiore a quella attuale.
Uno scenario molto più favorevole, con 8 miliardi di ricavi e un multiplo di dieci volte, produrrebbe invece una capitalizzazione di 80 miliardi, circa 2,3 volte il valore attuale, prima degli effetti della futura diluizione.
Rocket Lab possiede alcune caratteristiche che potrebbero renderla un protagonista della trasformazione dell’industria spaziale, ma è già valutata come un’impresa destinata a crescere enormemente. Il successo di Neutron potrebbe rappresentare il breakthrough tecnologico; l’acquisizione di Iridium, quello economico. Il mercato, tuttavia, sembra aver già attribuito un valore molto importante a entrambi.
La rete
Se siete arrivati a leggere fin qui, avrete notato che abbiamo gettato una rete concettuale fatta di analisi dell’esperienza storica (quella di Nvidia), estrapolazione dei concetti strategici fondamentali da questa (la tecnologia delle schede da videogame utilizzata per l’AI), ed applicazione dei risultati ai trend del momento, con un’attività di cross-fertilization speculativa tra ciò che esiste oggi, ciò che si può fare con quello che esiste, e quello che potrebbe avvenire nel prossimo futuro.
Ma, siccome non siamo particolarmente intelligenti e non abbiamo una palla di vetro affidabile, guardando le valutazioni ci rendiamo conto che il mercato ha fatto esattamente dei ragionamenti simili ai nostri, e non è detto che indovinare il trend di crescita di un’azienda, che so, la diffusione dei sistemi geotermici di Fervo o il successo dei lanciatori spaziali di Rocket Lab, ci consenta di diventare ricchi o anche solo di guadagnare qualcosina in un chippino messo su una particolare azione. Il futuro si può realizzare, ma il valore del titolo può benissimo scendere perchè degradano i multipli di valutazione o, addirittura, può anche non realizzarsi facendo evaporare aspettative e market cap.
Certo è che, per contro, ci troviamo in tempi ben strani dal punto di vista meramente finanziario. Non so se qualcuno di voi s’è preso la briga, quest’estate, di leggersi la Roadshow Presentation di Space X: le ricerche delle banche capofila dell’operazione, Goldman Sachs e Morgan Stanley, proiettano una crescita tra il 2025 e il 2030 di circa 20 volte per quanto riguarda i ricavi, con la parte del leone per il business dei data center nello spazio che dovrebbe passare, appunto di qui al 2030, da 3,2 a oltre 300 miliardi di dollari grazie alle sinergie rappresentate dall’energia agratise (il sole) e l’infrastruttura di collegamento già in parte pronta (la rete Starlink).
Per adesso la pie in the sky se la sono pappata le banche del consorzio, che hanno staccato fatture per una mezza miliardata di dollari per i servizi prestati nell’ambito della collocazione del titolo al Nasdaq.