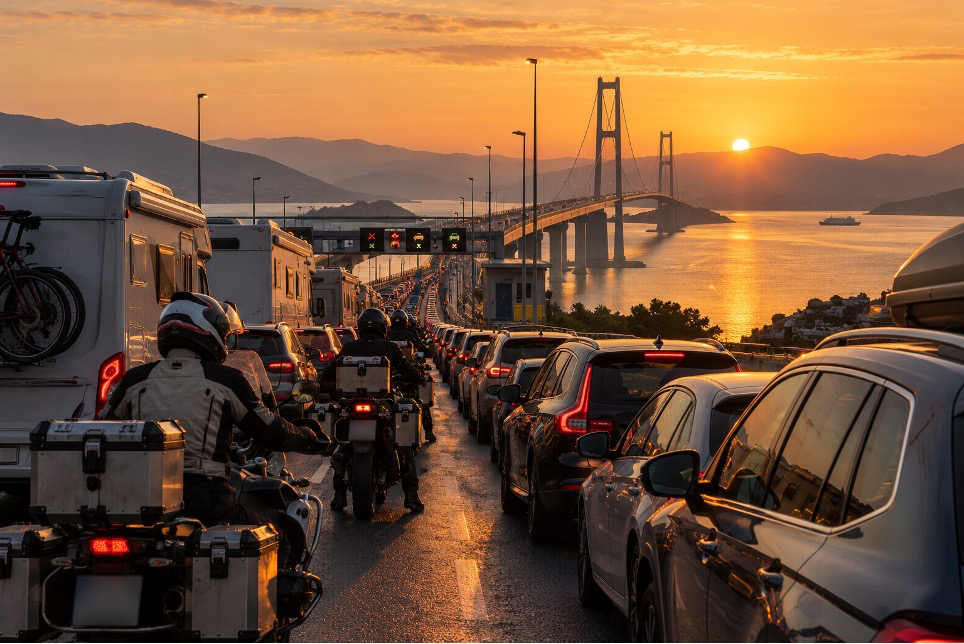
Immaginiamo una città collegata al resto del mondo da un solo ponte. Una mattina, improvvisamente, il ponte viene chiuso per rischio crollo, senza una previsione di riapertura: per un pò le code si formano alle due estremità di accesso, diventano sempre più lunghe, ma nessuno può passare dall’altra parte. Alla fine, gli automobilisti in coda si rendono conto che il ponte per il momento non riaprirà, fanno manovra, e se ne tornano a casa a cercare alternative su Google.
Nel giro di pochi giorni, i traghetti diventano il business più redditizio della zona. La domanda esplode, le tariffe triplicano e praticamente ogni investitore arriva alla stessa conclusione: bisogna investire nelle compagnie di navigazione.
Delle compagnie private, però, cercano di far fronte all’emergenza, e chiedono l’autorizzazione a costruire dei ponti galleggianti per rispondere alla domanda di traffico. Il sindaco, ovviamente, la concede senza indugio, cercando di rimediare alle polemiche che nel frattempo infuriano sulla mancanza di manutenzione preventiva e avviando le procedure per la creazione di altri percorsi di accesso alla città.
Quando vengono inaugurati i nuovi ponti, tutti tirano un bel sospiro di sollievo, la città smette di vivere con la paura di rimanere paralizzata, e i gestori dei traghetti, con la domanda che torna ai livelli normali, fatta prevalentemente di motociclisti con le loro grosse enduro da viaggio e famiglie con il camper, abbassano subito la cresta e fanno stampare dei leaflets con il buono per un pranzo completo a bordo a soli 9,99 euro in più.
I by-pass
In una situazione simile si trova oggi il mercato globale dell’energia. Lo Stretto di Hormuz è pressochè chiuso dalla fine di febbraio. Il prezzo del petrolio è salito, le petroliere sono diventate un asset strategico e gli investitori hanno riversato capitale proprio nei segmenti che più direttamente beneficiano di questa situazione.
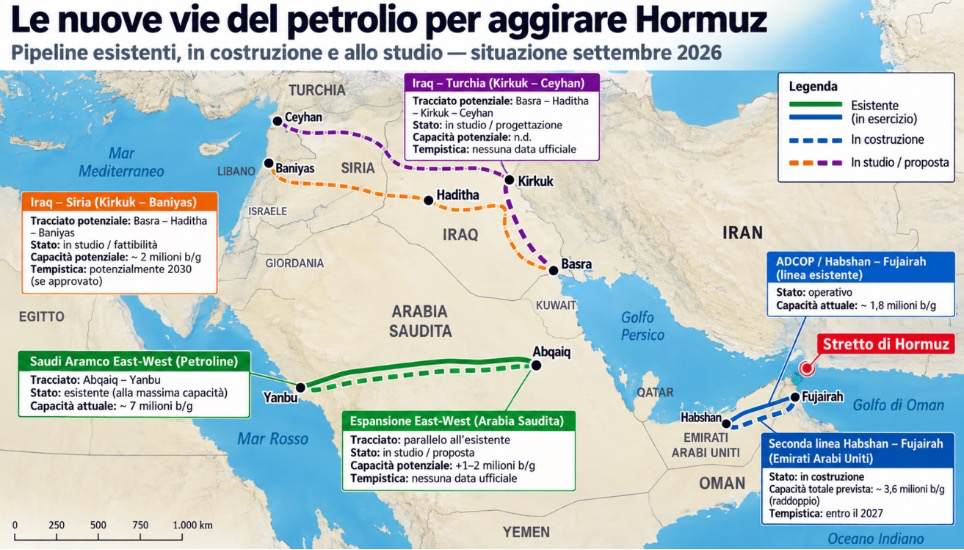
Nel frattempo, però, l’economia del Golfo sta lavorando all’equivalente dei ponti galleggianti. Vista la situazione, e riconosciuta la fragilità strategica del passaggio nella strozzatura principale del traffico mondiale di prodotti energetici, le compagnie stanno accelerando la costruzione e la progettazione di rotte alternative allo Stretto.
Negli Emirati Arabi Uniti, ADNOC sta realizzando una seconda pipeline Habshan–Fujairah, che dovrebbe portare la capacità complessiva di bypass a circa 3,6 milioni di barili/giorno entro il 2027. In Arabia Saudita, Aramco, ls più grande compagnia al mondo, valuta l’ampliamento della East–West Pipeline verso Yanbu sul Mar Rosso, oggi capace di circa 7 milioni b/g, con ulteriori 1–2 milioni b/g. L’Iraq, infine, con Chevron, UCC e Capital TI, studia nuovi corridoi Basra–Haditha verso Baniyas e Ceyhan, per aprire sbocchi direttamente sul Mediterraneo.
Secondo Goldman Sachs, i progetti esistenti, in costruzione e programmati potrebbero consentire di aggirare Hormuz per circa 14 milioni b/g entro fine 2028. È circa il 60% dei circa 23 milioni b/g di export petrolifero pre-bellico complessivo dei produttori del Golfo.
Tre giorni fa Reuters riportava che Teheran si dice disponibile a riaprire Hormuz entro sette giorni in cambio di una riduzione della pressione militare americana e della rimozione del blocco dei porti iraniani. I negoziati sono effettivamente ripresi a New York, mentre, in un ottica prospettica, la posizione dell’Iran rischia di perdere potere negoziale a causa delle operazioni di aggiramento.
Cosa si è rotto nel mercato dell’energia
Lo Stretto di Hormuz è un braccio di mare largo appena 21 miglia tra Iran e Oman. Nel 2025 vi transitava circa il 25% del commercio mondiale di petrolio trasportato via mare, oltre a più di 110 miliardi di metri cubi di gas naturale liquefatto.
Dalla fine di febbraio, attraverso lo Stretto non è passato praticamente più nulla. L’IEA ha definito quanto accaduto il più grande shock di offerta nella storia del mercato petrolifero e, come risposta, i Paesi membri hanno liberato circa 400 milioni di barili dalle proprie riserve strategiche.
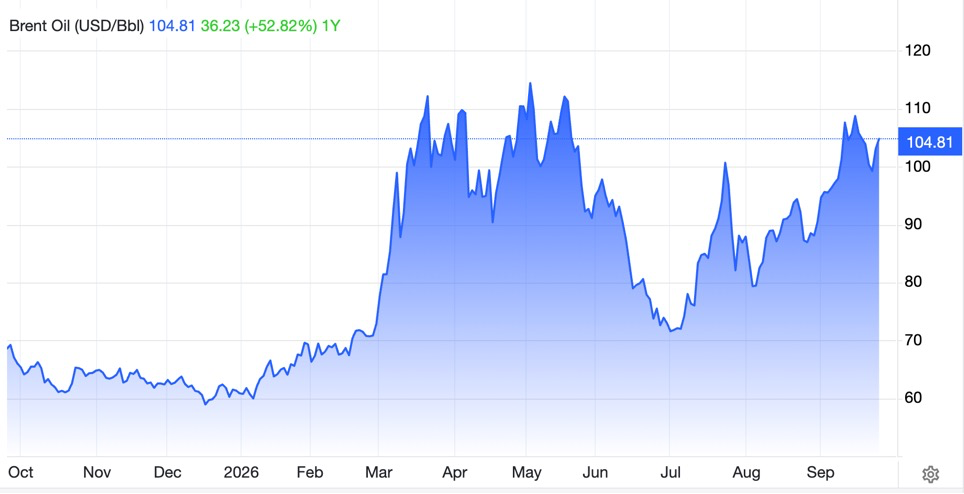
Il Brent è passato dalla fascia dei 70-75 dollari a oltre 110 dollari al barile e oggi quota intorno ai 105 dollari.
La risposta all’emergenza può però trasformarsi in un cambiamento strutturale del modo in cui il petrolio del Golfo raggiungerà il mercato mondiale: rischio Houthi a parte, le pipeline, una volta costruite e profittevolmente avviate a regime, resteranno lì dove sono, ed il traffico nel braccio di mare attualmente più “caldo” del mondo dovrebbe ridursi in maniera strutturale, e perdere molto della sua rilevanza strategica.
Business as usual in 2027?
Una parte del prezzo che oggi paghiamo per un barile di petrolio non dipende dal costo necessario per estrarlo, dipende dalle aspettative di scarcity futura, ossia dalle preoccupazioni per la continuità e il prezzo delle forniture dei prossimi mesi.
I progetti legati alle nuove pipeline, quindi, hanno un effetto calmierante sul mercato già oggi, e in alcuni casi le previsioni degli analisti prevedono prezzi più bassi già nel 2027.
L’Energy Information Administration statunitense stima infatti per il Brent un prezzo medio intorno ai 74 dollari nel 2027 e a circa 67 dollari nella seconda metà dell’anno. Di diverso avviso JP Morgan, che dice che l’incertezza rappresentata dalla Guerra USA-Iran rappresenta un fattore esterno di rilevanza tale da impedire qualsiasi previsione sui prezzi.
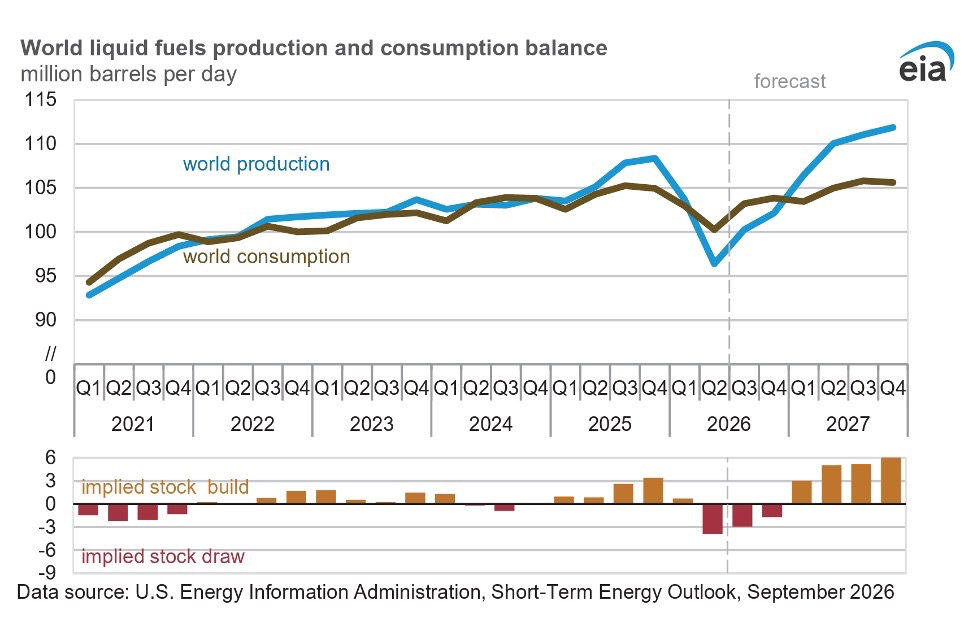
Di maggiore affidabilità, però, i dati sulla produzione di carburanti liquidi. Come si può facilmente immaginare, i sovraprofitti causati da questo andamento dei prezzi hanno messo in moto il sistema degli investimenti in ricerca, storage e raffinazione, per cui si prevede che la produzione globale tornerà a superare la domanda già nel 2027, con un effetto quindi di pressione al ribasso sui prezzi – anche se ritardato (Cfr chart in basso della EIA).
Il legame con i tassi
Gli analisti di JP Morgan avevano ragionato più o meno così quando, alcuni mesi fa, avevano previsto uno scenario di moderazione per i prezzi del petrolio: “il Presidente Trump si fermerà di fronte alle due linee rosse costituite dai prezzi della benzina di oltre 4,5 dollari al gallone e dei tassi di interesse sui Treasury superiori al 5%”.
Una decina di giorni fa, invece, il Treasury ha sfondato quota 5% ed il prezzo del diesel, negli USA, è andato oltre 6,30 dollari al gallone, con implicazioni serie per l’inflazione anche dei beni di consumo non energetici.
La Fed ha mandato il suo warning all’amministrazione Trump, alzando i tassi lo scorso 16 settembre, anche se solo di un quarto di punto percentuale. Nelle note di commento, però, il neo presidente Kevin Warsh ha insistito sulla necessità di tenere sotto controllo l’inflazione, osservando inoltre che il recente aumento dei rendimenti obbligazionari riflette in parte la “forza economica” e la “competizione per il capitale” generata dall’intelligenza artificiale. Morningstar, però, ritiene che questo impulso sia destinato ad attenuarsi: prevede un indebolimento della domanda nei prossimi anni e un tasso di disoccupazione medio del 4,6% nel 2028, contro il 4,1% indicato dalla Fed.
Seguendo il sempre criptico ragionamento di un banchiere centrale, quindi, dovremmo comunque attenderci meno occupazione, che vuol dire minore tendenza inflazionistica, che vuol dire meno esigenze di alzare i tassi, con benefici per il servizio del debito pubblico monstre degli USA (ne parlavamo di recente, qui) e un sospiro di sollievo per chi – come quasi tutti gli investitori del mondo – detiene titoli obbligazionari sovrani nei propri portafogli.
E per noi europei?
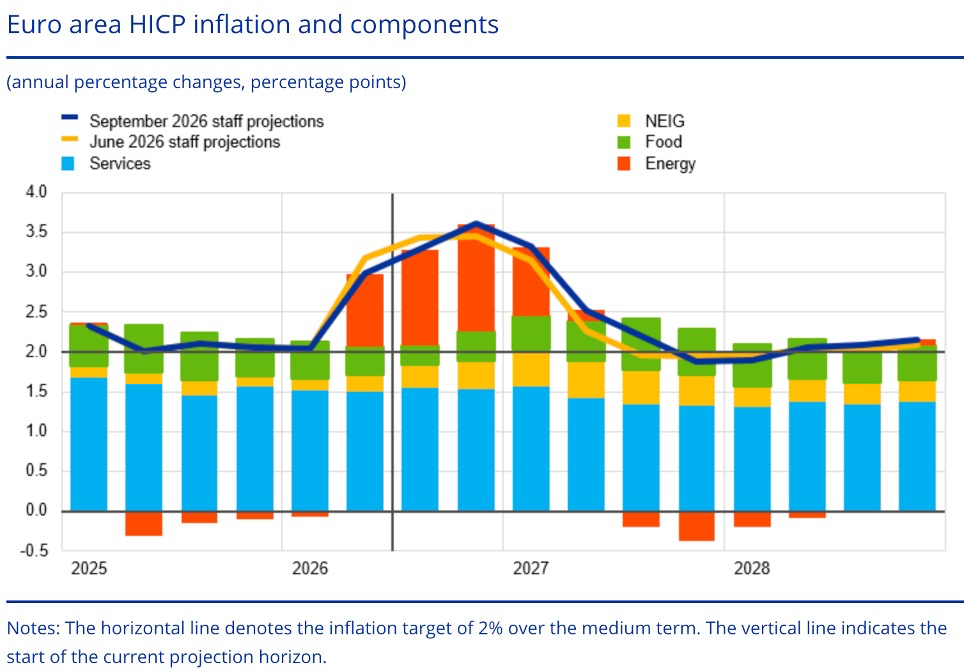
Il 10 settembre la BCE ha alzato nuovamente i tassi di 25 punti base, portando il tasso sui depositi al 2,50%. La ragione dichiarata è stata proprio lo shock energetico provocato dal conflitto mediorientale. Nelle nuove previsioni, comunque, l’Istituto di emissione continentale vede un alleggerimento delle pressioni sull’inflazione, con una media al 3,0% nel 2026, al 2,5% nel 2027 e al 2,1% nel 2028, con un picco intorno al 3,6% nell’ultimo trimestre di quest’anno. Siamo nell’occhio del ciclone, verrebbe da dire.
E, nota importante e collegata a Hormuz: la stessa BCE afferma che “la crescita reale ha sorpreso positivamente nel secondo quarter del 2026, gli indicatori di breve termine indicano una crescita robusta anche per i prossimi, e il sentiment migliora anche perchè lo shock energetico che arriva dal conflitto del Medio Oriente viene visto in graduale attenuazione”.
Il fattore rinnovabili
Chi mi conosce sa che, essendo da qualche anno dovuto rientrare in Italia non per mia volontà, ho subito fatto di necessità virtù ed ho iniziato ad esplorare il nostro meraviglioso territorio, spesso alla ricerca di eccellenze produttive nel settore agroalimentare.
C’è un posto, in particolare, a non più di un’ora di auto dal mio ufficio, che amo visitare con la mia famiglia. Si tratta di una fattoria di media quota specializzata nella produzione di prodotti lattiero-caseari: formaggi buonissimi, in particolare, di cui faccio periodicamente scorta in pacchetti sotto-vuoto.
Durante la mia ultima visita in questa fattoria, è stato per me una sopresa scorpire che la titolare, dopo aver fatto installare dei pannelli fotovoltaici sopra le rimesse dei mezzi, ha anche deciso per l’acquisto di un’auto elettrica.
Siccome si tratta di persone che amano anche le cose belle fatte in Italia, la loro scelta è caduta su una Alfa Romeo Junior, di un colore rosso amaranto che spicca sul verde circostante, e con l’optional dei sedili sportivi della Recaro. La cosa mi ha colpito, in quanto gli ambienti rurali erano, fino a poco tempo fa, orientati a scelte più tradizionali. Ma la combinazione di autoproduzione di energia e prezzi dei carburanti, ha, in un certo senso, guidato la scelta verso un mix di economicità pur nel mantenimento del piacere di guida.
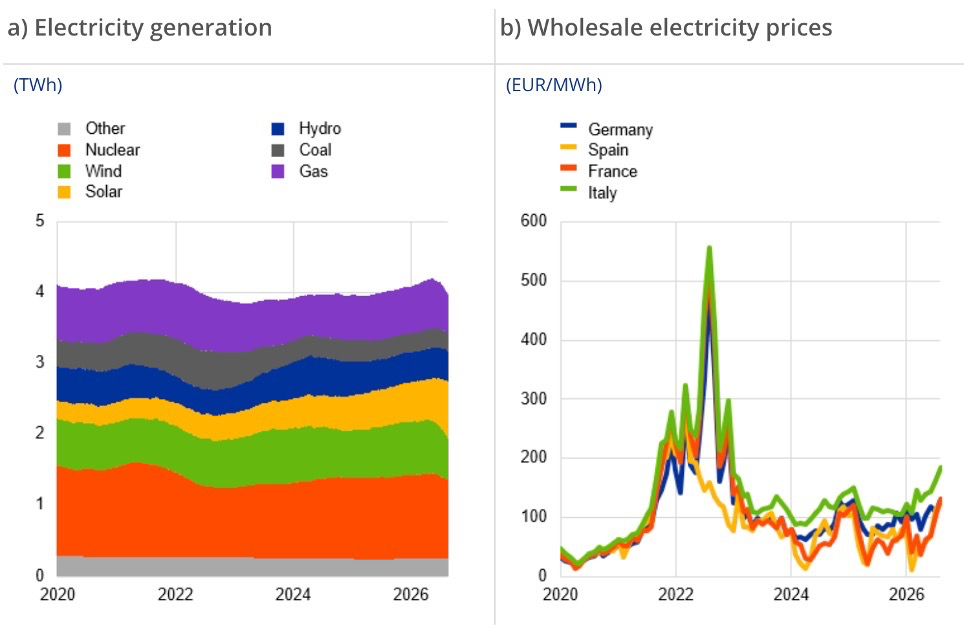
E queste scelte, cumulandosi, stanno consentendo alle nostre economie di assorbire meglio gli shocks esterni, come quello di Hormuz. Sempre secondo la BCE, infatti, “molti paesi della UE hanno accresciuto la loro produzione di energia rinnovabile, e questo ha evitato che i prezzi dell’energia salissero ai livelli raggiunti nel 2022, quando lo shock energetico fu generato dall’attacco russo all’Ucraina”.
Con i relativi benefici su inflazione, tassi, e valori obbligazionari, aggiungiamo noi.
PS: chi volesse l’indirizzo del caseificio può scrivermi in privato 🙂