Il collegamento Zoom si aprì con ben due minuti di ritardo e Magnus Hirschman si limitò a registrare mentalmente la cosa senza chiosare sul lassismo italiano.
“Buongiorno, Monsieur Hirschman.”
“Buon pomeriggio per me, Jaimie. Vedo che la West Coast non ti ha ancora distrutto.”
“Non ancora. Però fa di tutto.”
Jaimie si trovava da due settimane per un’internship presso Ravenrock AI, una società del segmento “Vertical AI”, fondata da due ex investment banker per portare le capacità degli LLM dentro i processi di lavoro del corporate finance. In un’intervista ad una TV locale diffusa su YouTube, i due avevano dichiarato che “uno dei motivi che li aveva spinti a fare una start-up era stata la possibilità di lavorare in jeans”.
Hirschman si mostrò sinceramente curioso: “Tuo padre mi ha accennato qualcosa: cos’è che fate esattamente lì?”
“La mission di Ravenrock AI è l’automazione dei processi tipici dell’attività di investment banking: analisi di società, valutazioni finanzarie, ricerche sul buyer universe, pitchbook, due diligence, data room. E, siccome questi processi non sono uguali nei vari paesi del mondo, io sono in forze al team di tre italiani che sono venuti qui per impostare il silos dei dati e delle practice finanziarie e giuridiche del nostro Paese. La cosa va fatta separatamente dagli altri paesi per minimizzare le problematiche di allucinazione che ancora affliggono gli LLM.”
“E che forse non guariranno mai del tutto” disse, laconico, Hirschman.
“Può essere” – Jaimie si fece difensivo – “ma magari a breve le cose cambiano. La verità è che qui sembra tutto andare a una velocità assurda. Se uno sente quello che dicono in azienda, pare che tra solo due anni l’investment banking sarà completamente diverso.”
“E forse avranno ragione. Io lo spero sinceramente” disse Hirschman con un sorriso furbetto.
Jaimie rimase sorpreso. Si aspettava una risposta più paludata, qualcosa tipo “vedremo” o “la storia consiglia prudenza”.
“Davvero?”
“Certo. Le grandi trasformazioni avvengono quando il costo di qualcosa crolla. Se crolla il costo della financial intelligence, molte attività che prima non erano economiche diventano economiche. Questo è un fatto. Poi bisogna vedere chi guadagna, chi perde, chi sopravvive e chi viene finanziato a valutazioni ridicole. Ne abbiamo qualche sentore ultimamente, no?”
“Quindi secondo lei siamo in una bolla?”
“Domanda mal posta. Anche l’elettrificazione ha avuto bolle. Anche le ferrovie. Anche internet. Il fatto che ci sia una bolla in alcune valutazioni non significa che la tecnologia non sia reale. Significa solo che gli esseri umani, quando vedono il futuro, tendono a pagarlo tanto, e troppo presto.”
(…)
“Ma veniamo a noi. Siamo qui, Jaimie, per la revisone del tuo portafoglio. Sia tuo padre che io ci teniamo a che tu prosegua questo percorso di investimento e di cultura finanziaria.”
Un anno dopo
Hirschman mise in condivisione la schermata con la sintesi del portafoglio di Jaimie.
“Ecco Jaimie, sembra ieri che abbiamo iniziato questo percorso, ma è già passato un anno. Come vedi, il grosso del lavoro l’ha fatto la parte equity, su cui, in quattro interventi a cadenza trimestrale, abbiamo fatto confluire 200.000 euro di capitale, che adesso, grazie alla crescita dei mercati azionari globali, sono diventati circa 246.000 euro. Un incremento del 23%. Qualora avessimo adottato un approccio più aggressivo, investendo sempre negli stessi ETF i 200.000 euro in un’unica soluzione un anno fa, oggi avremmo… ho fatto i conti… un valore dello sleeve equity di circa 269.000 euro, con un incremento del 35%. Il differenziale tra 23% e 35%, in un anno di forte crescita dei mercati, è il prezzo dell’approccio graduale.”
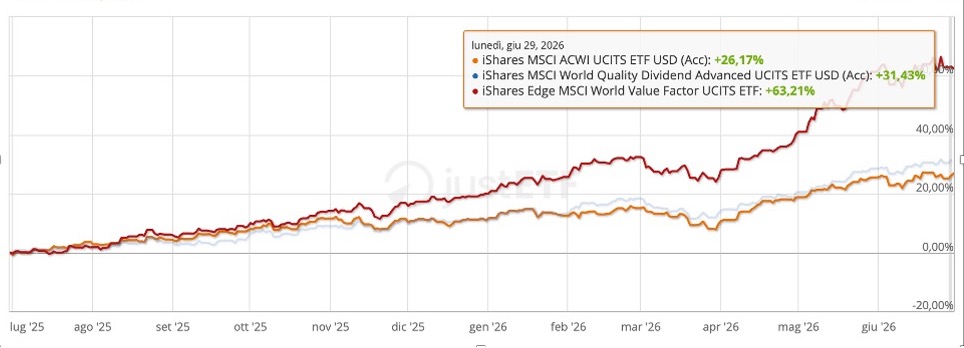
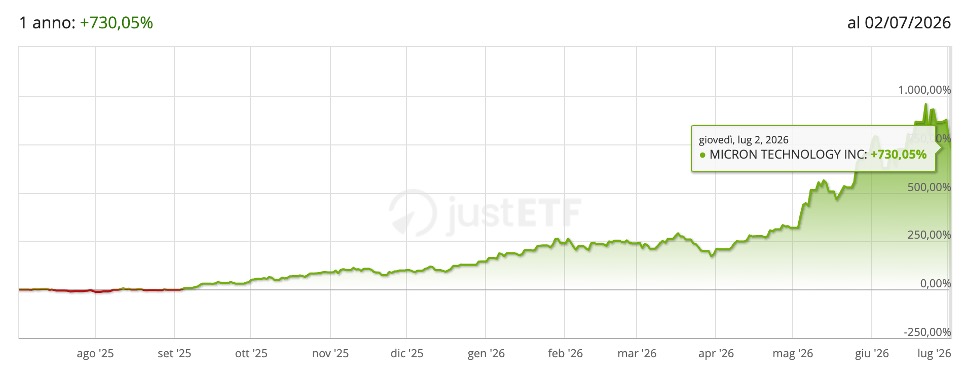
Per quella call Jaimie si era preparato bene, ed aveva modo di commentare con consapevolezza. “E’ evidente, Magnus, che la performance migliore ce l’ha avuta l’ETF Value Factor. Detta così, potrebbe sembrare che questo ETF abbia beneficiato di uno shift del mercato sui titoli Value, ossia quelli relativi a buone aziende che quotano a prezzi ragionevoli. Però – e sono andato a vedere dentro le partecipazioni del fondo – ho scoperto che un solo titolo, Micron Technology, ha fatto +730% negli ultimi 12 mesi, diventando oggi la prima partecipazione del fondo con il 12% del totale, mentre la seconda, Cisco Systems, sta al 3,3%. La mia domanda è: non è che questo fondo sta perdendo la sua caratteristica Value?”
Hirshman sorrise in modo da far vedere che apprezzava: “Ottima considerazione, Jaimie. Tu in sintesi mi stai dicendo che, ai prezzi attuali, Micron Technologies ha perso le sue caratteristiche di titolo Value e che, se incrementiamo ulteriormente la posizione su questo ETF, in una certa misura le perdiamo anche noi.”
“Esattamente. Prima di collegarmi sono andato a vedere le attese di consensus degli analisti su Micron ed ho visto che, rispetto alla media dei cash flow prospettici attesi, il titolo è ormai sopravvalutato, per cui, per almeno quel 12%, il nostro ribilanciamento non avverrebbe in un quadro di opportunità Value.”
La gestione passiva
“Quello che dici è corretto, Jaimie. Tieni però presente che anche se l’iShares Edge MSCI World Value Factor è un ETF tradizionale a gestione passiva, devi anche sapere che esso è legato all’indice MSCI World Value che ha una sua dinamica di ribilanciamento semetrale, di solito a fine maggio e novembre. Quando vi sarà il ribilanciamento dell’indice, quindi, vi sarà anche il corrispondente ribilanciamento dell’ETF. E, per quanto riguarda il tuo portafoglio, sarà una questione di valore realizzato e reinvestito in titoli con caratteristiche coerenti con la missione dell’ETF.”
Jaimie ammise che gli era sfuggito questo particolare, e ringraziò Hirschman. Il quale aggiunse che “l’MSCI World Value è un indice agnostico dal punto di vista settoriale che usa un numero fisso di titoli: 400. Questi vengono scelti sulla base di graduatorie di valutazione con le variabili di Price-to-Book Value, Price-to-Forward Earnings ed Enterprise Value-to-Cash Flow from Operations, pensate proprio per circoscrivere l’esposizione ai titoli a maggior valore, e quindi minor prezzo, rispetto al patrimonio netto, agli utili attesi e al flusso di cassa. Per cui, tra questi 400 titoli, ci sta che ogni tanto spunti… l’unicorno, come si dice oggi sui mercati.”
Il ribilanciamento del portafoglio di Jamie
Al termine della call Jaimie si era convinto a procedere come da piano, e, prendendo le mosse dal portafoglio a quella data, aveva venduto la sleeve dei bond a breve e l’aveva convertita in allocazione equity per il 60% sul “World Index” ACWI, per il 25% sul Quality Dividend e per il 15% sul Value Factor. Tutto molto noioso.
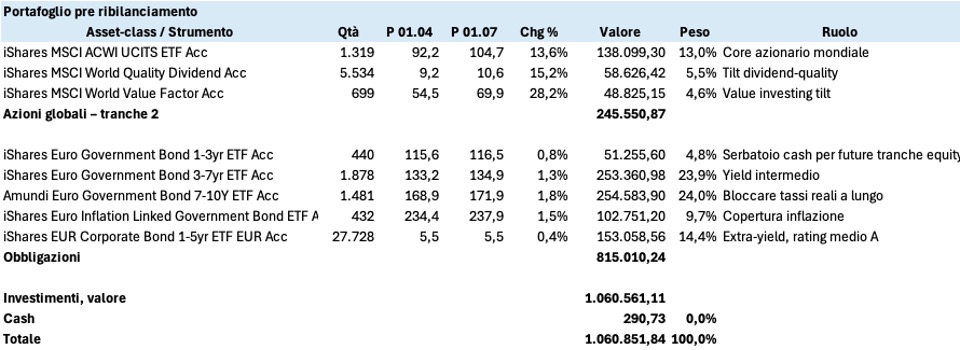
Al termine delle operazioni, il portafoglio aveva assunto questo assetto:
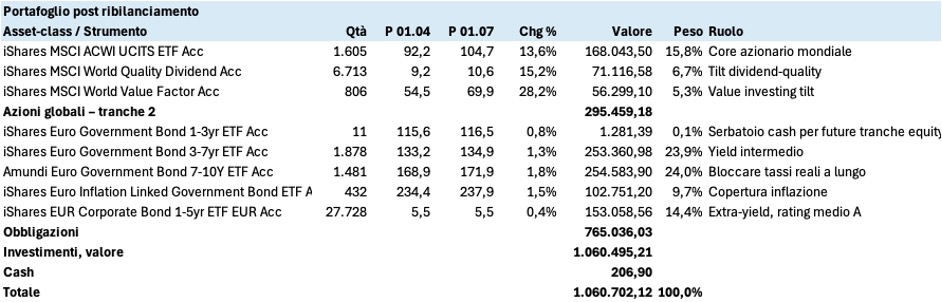
Jaimie sapeva bene che quel milioncino non rappresentava che una parte minima del patrimonio della sua famiglia, e che avrebbe potuto anche non spenderli mai e lasciarli lì come un indicatore di quello che il tempo poteva portare ad un patrimonio gestito secondo un piano prestabilito, evitando di farsi prendere dagli umori del mercato e dalle tendenze alla concentrazione sui singoli titoli.
Aveva imparato che la disciplina permette di evitare uno degli errori più frequenti dell’investitore privato: aumentare il rischio quando l’entusiasmo è massimo e ridurlo proprio quando le valutazioni diventano più interessanti. Il Dollar Cost Averaging, infatti, non pretende di acquistare sempre ai prezzi migliori. Il suo obiettivo è molto più realistico: eliminare il rischio di concentrare tutto il capitale nel momento sbagliato e sostituire le decisioni emotive con una procedura sistematica.
Analizzando le partecipazioni dei due ETF “satellite” della parte azionaria, il Quality Dividend e il Value Factor; è emerso come anche gli strumenti passivi possano, nel tempo, assumere concentrazioni importanti su singoli titoli che hanno registrato performance eccezionali. È il caso, ad esempio, di alcune società legate alla rivoluzione dell’intelligenza artificiale e dei semiconduttori. Questo non è però un difetto dell’investimento passivo, ma una sua caratteristica strutturale: gli ETF non formulano giudizi discrezionali sulle valutazioni di mercato, bensì seguono metodologie quantitative e criteri di ribilanciamento prestabiliti. Come abbiamo visto, inoltre, il monitoraggio periodico delle principali partecipazioni e delle esposizioni settoriali costituisce un utile complemento alla gestione passiva, consentendo di verificare che ciascun ETF continui a svolgere il ruolo strategico per il quale era stato originariamente selezionato.
La decisione presa all’inizio – ingresso in cinque anni nell’equity con un approccio graduale – era stata presa quando nessuno sapeva cosa sarebbe successo. Se vi fosse stato un crollo come quello del 2008, e qualcuno pensa che possa ancora accadere, e a breve, alla peggio il portafoglio di Jamie avrebbe fatto -8%, qualora questo si fosse verificato nel II trimestre dell’anno in corso, invece del -40% che videro molti portafogli in pochi mesi durante la Grande Crisi Finanziaria.
Al lavoro
Quella mattina Jaimie entrò in ufficio consapevole che in lui si stava formando un importante imprinting mentale. Lavorare in Ravenrock AI era entusiasmante e pieno di stimoli e prospettive, era un posto in cui si percepiva di trovarsi alla frontiera di qualcosa di importante. Intorno a lui tutto era molto fluido ed incerto, oltre che dinamico: tutti sapevano che l’azienda bruciava mensilmente enormi quantità di cash e che dipendeva, più che dai clienti, dai fondi di venture capital che sottoscrivevano i vari round di investimento per sopravvivere.
La cosa era in netto contrasto con l’approccio al suo piccolo portafoglio. In entrambi i casi, però, percepiva la crescita, e gli elementi di inerzia mentale ma anche fisica, legati ad essa. E capiva di essere un ragazzo molto fortunato, anche se chi lo stava seguendo gli stava facendo capire che la realtà non avrebbe fatto sconti nemmeno a lui.