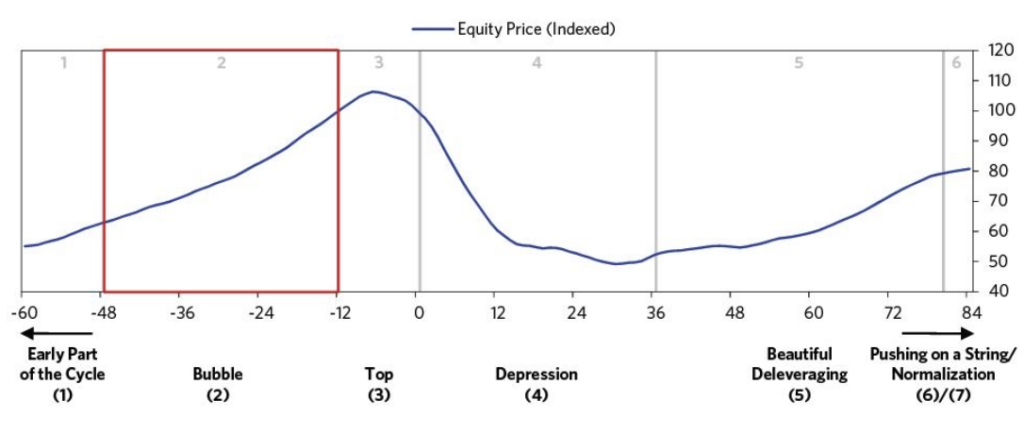
Nel suo “Principles for navigating the Big Debt Crises”, Ray Dalio estrapola i dati delle crisi finanziarie dell’ultimo secolo e osserva che, mentre ogni situazione di crisi presenta delle caratteristiche uniche legate al contesto storico, agli strumenti finanziari coinvolti (dai bulbi di tulipano nell’Olanda del 1635 ai titoli internet del 1999 al Nasdaq), e alle politiche economiche e monetarie adottate; i meccanismi che portano alle crisi e l’andamento delle stesse presentano dei pattern che si ripetono ogni volta.
Sintetizzando i dati delle crisi a partire dai primi del ‘900 ad oggi, Dalio fornisce un indicatore sintetico che – in termini di numero indice relativo al mercato azionario di riferimento – permette di individuare i seguenti step tipici:
1. fase preliminare del ciclo, con l’economia che cresce insieme all’indebitamento, ma in maniera equilibrata;
2. la fase di “bolla”, ovvero la fase del picco del mercato;
3. lo scoppio della bolla e la successiva depressione;
4. la fase di write-off o ammortamento dei debiti (c.d. deleveraging, che può essere austerità equilibrata e stimolo dell’economia in assenza di forte inflazione), e, infine;
5. la situazione di “pushing on a string” (premere un laccio), ovvero la situazione in cui le politiche monetarie non riescono più ad agire come stimolo in quanto la domanda potenziale è limitata dalle esigenze di ammortamento dei debiti.
Il termine della fase acuta di ammortamento dei debiti dà poi il “la” alla successiva fase di normalizzazione che, inevitabilmente, darà di nuovo origine ad un ciclo di espansione, bolla etc.
L’indice di Ray Dalio è molto interessante anche perchè ci dà delle metriche di drawdown, per cui sappiamo che in media dal picco di mercato all’inizio della ripresa c’è un differenziale nelle valutazioni di quasi il 50%; oltre a delle tempistiche: la parte iniziale del ciclo speculativo si colloca circa 7-5 anni (dati in mesi nella chart qui sotto tratta da “Big Debt Crises”) prima della fase di bolla, che a sua volta dura circa 3-4 anni prima di “esplodere”.
Sono osservazioni interessanti che, superando le trattazioni astruse delle facoltà e dei centri di ricerca, consentono anche a noi mortali di prendere le misure. Provate a verificare ad esempio dove siamo oggi riguardo al principale indice azionario globale, lo S&P500, qui, e provate ad immaginare cosa può accadere agli indici in caso di sboom legato alla galassia dei titoli AI.
Cambiare il mondo
Proviamo a sovrapporre le ipotesi del testo di Ray Dalio al caso del Giappone degli utlimi 40 anni.
Nel 1990 dei ricercatori del Massachussets Institute of Technology scrissero un saggio intitolato “La macchina che ha cambiato il mondo”, un’analisi approfondita del metodo produttivo giapponese applicato al settore automobilistico, che comprendeva concetti che sarebbero diventati dei mantra del periodo della globalizzazione. Tra questi, il c.d. “Just in Time”, che cerca di diminuire il più possibile le scorte di magazzino, prevedendo le consegne dei materiali e della componentistica con cadenze abbreviate; oppure il “Kaizen”, che comprende una serie di procedure per il miglioramento continuo della qualità e l’eliminazione dei difetti tramite la gestione immediata e radicale di ogni anomalia appena questa si presenta. Il Kaizen, ad esempio, prevedeva la possibilità che qualsiasi operaio impiegato nella catena di montaggio potesse interrompere il flusso di produzione qualora avesse notato problemi o anomalie che avrebbero potuto avere un’incidenza negativa sui processi e sui prodotti.
Queste metodologie rivoluzionarie consentirono al Giappone la conquista dei mercati globali in vari settori: automotive, elettronica di consumo, macchine utensili, robotica, cantieristica navale, computer e macchine da ufficio. Questi exploits furono anche supportati dalla crisi petrolifera degli anni ’70, dato che le auto prodotte dal Giappone erano più compatte, leggere ed economiche in termini di consumi; e dalle politiche monetarie espansive, che supportarono il credito alle imprese e ai grandi conglomerati industriali come Toyota, Honda, Nissan, Sony, Panasonic, Sharp, NEC, Toshiba, Hitachi, Fujitsu etc.
Il Giappone degli anni ’70 e ’80 svolse il ruolo di “fabbrica del mondo”, un pò come la Cina di oggi. Il suo modello di sviluppo era talmente dinamico che alla fine degli anni ’80 molti osservatori ritenevano che il Giappone avrebbe superato gli USA, diventando la potenza dominante al mondo.
A corredo di questa grande competitività industriale, c’era la potenza finanziaria: in quel periodo le 10 maggiori banche al mondo per capitalizzazione erano giappoonesi, e gli indici di borsa nipponici rappresentavano il 45% della valorizzazione globale dei mercati finanziari, mentre il valore del suo PIL in proporzione alla produzione globale era solo del 14% e la sua popolazione era il 2% della popolazione mondiale.
Oggi possiamo dirlo con cognizione di causa, mentre ex-ante è sempre molto, molto difficile: Il Giappone della fine degli anni ’80 era in una condizione di bolla finanziaria. La dinamica del periodo 1970-1990 potrebbe essere sintetizzata nelle seguenti fasi:
1. Economia competitiva;
2. Successo economico reale, export-led;
3. Aspettative crescenti ed eccessive;
4. Prezzi degli asset finanziari sempre più elevati;
5. Corsa alla speculazione, finanziaria e immobiliare;
6. Elevato indebitamento (privato);
7. Correzione e sboom dei mercati.
In ogni crisi c’è qualcuno che dice o scrive che “this time is different”. Nel Giappone della fine degli anni ’80 molti cominciarono a pensare che il Sol Levante stesse scrivendo una pagina nuova, e inedita, del sistema produttivo capitalista, e che l’occidente fosse ormai superato.
Immaginate questa vulgata diffondersi tra i gestori professionali di patrimoni, ma anche tra i sig. Rossi che si presentano in banca e chiedono: “mi compri un pò di azioni Toyota e Sony”, ed avete immediata l’idea di cosa stava accadend anche nel settore finanziario.
Tokyo come tutta la California
La bolla dei titoli quotati era stata accompagnata anche da una impressionante corsa dei prezzi del mercato immobiliare. Qualcuno diceva all’epoca che il patrimonio immobiliare della sola Tokyo valesse più di quello di tutta la California: ovviamente era un’esagerazione, anche se i prezzi in termini di valori unitari erano di gran lunga i più alti al mondo.
Per il tramite dei mutui ipotecari, le attività nell’immobiliare spingevano in alto la redditività economica delle grandi banche, creando però i presupposti per perdite colossali a livello di patrimonio (i mutui vengono erogati dietro garanzia sul valore degli immobili che, in caso di default, diventano proprietà della banca).
In questo contesto, molto simile a quello di New York del 2007 (avremo modo di parlarne il prossimo settembre), alla banca centrale del Giappone arrivò il nuovo governatore, il Dott. Yasushi Mieno. Mieno-san veniva da una modesta famiglia di emigrati in Manciuria, dove suo padre lavorava alla locale ferrovia, e più che pensare alla ricchezza, interpretava il denaro con una connotazione morale. Da bravo asceta di Mammona, Mieno frequentava le riunioni della BIS, la Banca dei Regolamenti Internazionali di Basilea, la “banca della banche centrali”, forse una delle istituzioni più finanziariamente conservatrici del pianeta. Secondo varie ricostruzioni dell’epoca, Mieno amava sottolineare di non aver mai posseduto azioni in vita sua, e si era convinto che la speculazione immobiliare e azionaria stesse corrompendo la società giapponese.
Sentite già il rumore della frenata?
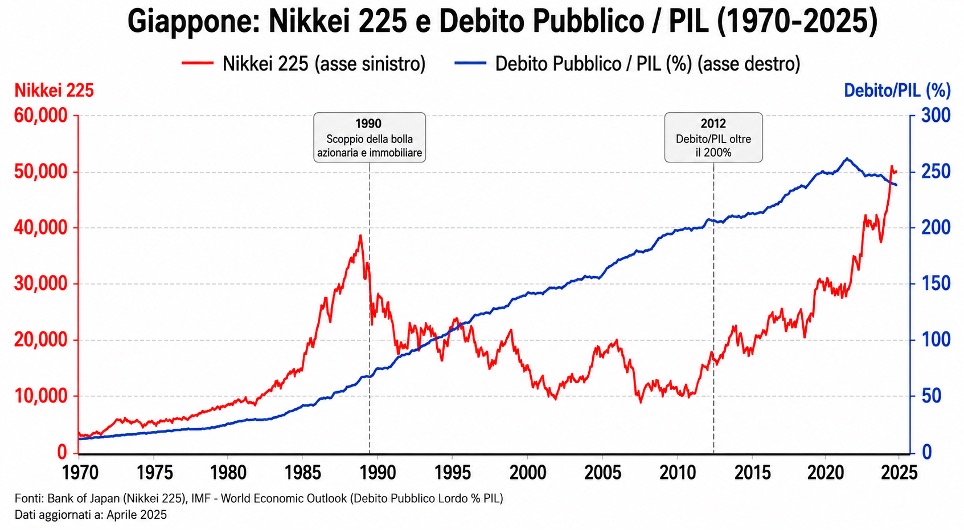
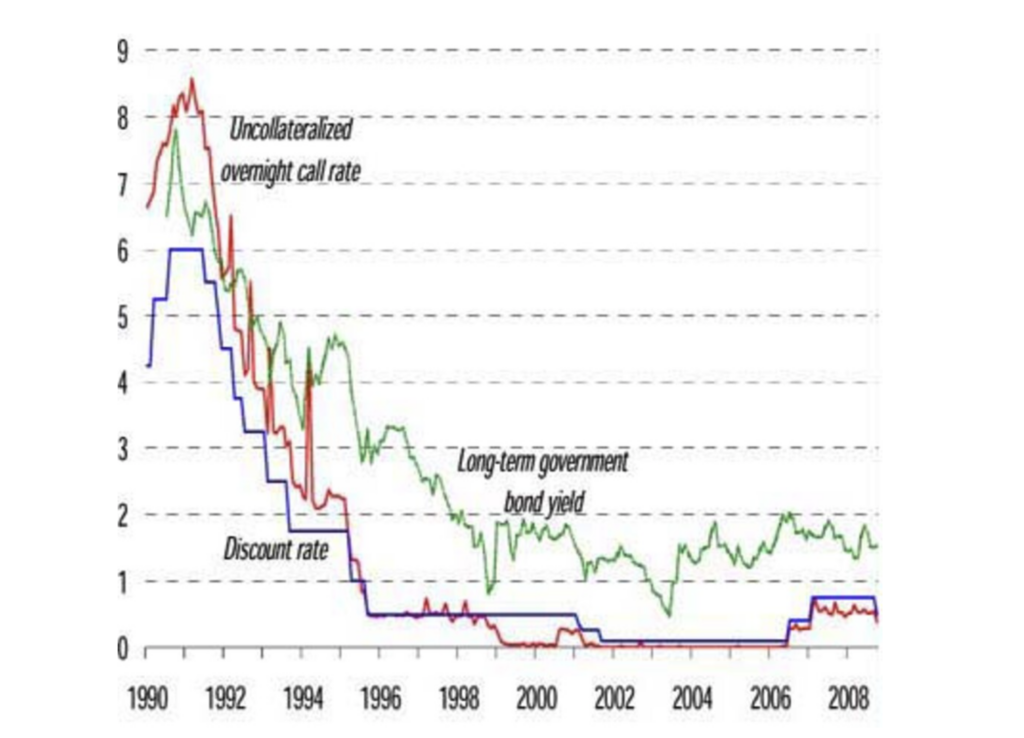
Nel giro di pochi mesi, la Bank of Japan alzò i tassi di riferimento dal 3,5% al 6%, e la cosa ebbe un effetto immediato sull’indice azionario e, di lì a poco, fece sentire i suoi effetti sulle valutazioni del mercato immobiliare.
Nei mesi che seguirono, l’indice Nikkei perse il 63% mentre l’indice del mercato immobiliare ebbe un andamento analogo, solo ritardato di circa 3 anni. E la cosa stupefacente, che rappresentò una vera e propria eccezione giapponese, fu che negli anni successivi al crollo non vi furono crack bancari o finanziari di rilievo.
Extend and pretend
Due sono i fattori che possono innescare il fallimento di una banca: un elemento molto concreto, ossia il default di un rimborso di un debito; oppure un elemento di visibilità contabile di una situazione di stress, quando ad esempio a livello contabile gli amministratori devono dare conto del deprezzamento del valore dei crediti e delle garanzie, il cui valore di mercato non è più quello originariamente riportato nei bilanci e nelle relazioni finanziarie.
Entrambe i fattori vennero gestiti con un piglio fortemente interventista nel Giappone dei primi anni ’90. Il regolatore non fece pressioni per chiedere la rendicontazione a valori di mercato al sistema finanziario; e la banca centrale supportò il sistema dei prestiti per il mantenimento delle condizioni di liquidità del mercato, evitando i default. I banchieri giapponesi elaborarono anche un concetto mutuato dalla loro marina (decisamente una cattiva maestra, come sa chi abbia un minimo di conoscenze di storia contemporanea): il “sistema del convoglio”, per il quale la nave più veloce tiene comunque la velocità di crociera della più lenta in maniera che il gruppo proceda insieme: un concetto molto legato alla cultura locale, poco incline, almeno al suo interno, a mosse aggressive e rivoluzionarie.
A livello economico, però, lo scoppio delle due bolle, quella finanziaria e quella immobiliare, ebbe il suo effetto sulla crescita e sull’occupazione: la prima rallentò a meno del 1% e il secondo aumentò, anche se di poco. Quello che accadde dopo fu che l’economia venne trascinata dalla crisi generale dei mercati asiatici del 1997 – e questa volta alcune grandi banche giapponesi fallirono; e poi la ripresa venne di nuovo colpita da una grande crisi globale, quella del settore tecnologico del 2000. In termini reali, l’economia del Sol levante visse in stagnazione o recessione dal 1992 al 2005, se si esclude la ripresina del 1996-1997.

Too much Keynes
Quando all’università ci si intrattiene sui cicli dell’economia, si impara che domanda ed offerta sono raramente in equilibrio, e che costantemente si muovono tra euforia, ossia quando la domanda supera l’offerta; e crisi, quando invece avviene il contrario, ossia che parte della produzione di beni e servizi non trova compratori sul mercato. In questa occasione, gli studenti apprendono le basi delle c.d. “ricette keynesiane”, che prevedono che lo Stato surroghi parte della domanda privata che è venuta meno nella situazione di crisi, per mantenere alti i livelli di attività, reddito e occupazione ed, in teoria, per consentire al sistema economico nel suo complesso di ripartire in tempi più brevi e senza finire in depressione, ossia una condizione in cui il ciclo non riparte e “si avvita su sé stesso”. Ovviamente lo Stato, che non ha una attività di generazione di reddito sua propria, ma solo di copertura delle spese, per fare questo ricorre all’indebitamento, raccogliendo capitali per finanziare la spesa pubblica che interviene a coprire la mancanza di domanda privata.
Dal 1990 in poi questo deficit di domanda è esattamente quello che si formò in Giappone. Famiglie e imprese si trovarono impegnate a ripagare i debiti che avevano contratto nel precedente periodo di boom, e lo Stato intervenne con vari pacchetti di supporto della domanda che comprendevano sia opere pubbliche che stimoli fiscali all’economia.
Parallelamente, ritardi nella presa di consapevolezza del problema dei prestiti inesigibili esacerbarono la crisi e ritardarono la ripresa favorendo il mantenimento di condizioni di scarsa efficienza allocativa nel sistema finanziario e industriale. Uno studio del FMI dedicato all’argomento parla addirittura di “banche e imprese zombie” nel Giappone degli anni ’90, ossia di strutture tenute artificialmente in piedi da tassi di interesse irrisori (se non negativi in termini reali) e che distorsero il processo di allocazione delle risorse nell’economia.
Oltre a ciò, va ricordato che il Giappone, un’economia tradizionalmente esposta ai mercati internazionali, si trovò coinvolta in una serie di fattori di breve termine e strutturali che non ne favorirono la ripresa.
Essi sono:
– stagnazione demografica
– la crisi asiatica del 1997
– la crisi delle dot-com del 2000, che coinvolse tutta la produzione di elettronica ed informatica
– l’ingresso della Cina nel WTO, che presentò per l’economia giapponese un forte competitor sui mercati globali
– la crisi del 2008.
Tutti questi fattori generarono un continuo intervento di stimolo dell’economia da parte dello Stato, che continuò anche a partire dal 2013, quando con il Primo Ministro Shinzo Abe si cercò di innescare un nuovo ciclo di stimolo della domanda che – manco a dirlo – fece aumentare ancora di più il debito pubblico fino a portarlo ad oltre il 260% del PIL.
33 anni di purgatorio
Se andiamo a vedere il grafico dell’indice Nikkei, scopriamo che un investitore che vi avesse investito nel 1989 avrebbe dovuto attendere ben 33 anni per vedere l’indice tornare al livello di ingresso. Certo, un indice rappresenta un proxy più o meno ampio delle aziende private dell’economia di riferimento, ed il Giappone non fa eccezione.
Ad aziende estremamente dinamiche e profittevoli, come i giganti dell’automotive e della manifattura come Toyota e Hitachi, oppure le aziende dei comparti dell’elettronica; si affianca – ancora oggi, va detto – una pletora di aziende piccole e grandi che rientrano nella definizione di “Zombie” che è stata adottata anche dai seriosissimi economisti della BIS di Basilea, e che corrisponde ad un’azienda che non riesce a restare in utile dopo aver pagato gli interessi sui debiti per almeno tre esercizi.
Da qui abbiamo la percezione del Giappone come un sistema-Paese estremamente all’avanguardia e basato su un’elevata disciplina sociale e produzioni ad alta tecnologia. Ma il Giappone “reale” è un grande paese ad altro reddito ma poco dinamico e relativamente isolato dal punto di vista culturale, esposto ad una concorrenza fortissima e crescente nella sua area geografica di riferimento, e che è stretto in una condizione strutturale di crescita zero anche a causa di un fattore demografico difficilmente invertibile nel breve termine.
Il livello di indebitamento del Paese è tale, inoltre, da non lasciare margini a politiche monetarie ed economiche espansive. Uno dei percorsi di uscita – molto graduale – da questa situazione sta proprio nella c.d. repressione finanziaria, ossia nel mantenimento di tassi di interesse artificialmente bassi a fronte di un’inflazione in crescita, in modo da abbassare progressivamente il rapporto debito/PIL. A questo quadro macro, il Giappone sta oggi affiancando delle politiche di razionalizzazione del panorama delle sue Pmi familiari, stimolando le fusioni ed acquisizioni per incrementarne produttività e solidità, oltre che puntare decisamente sui settori avanzati delle energie alternative e del software/AI. Speriamo solo che una crisi legata al comparto AI non metta di nuovo in difficoltà il fragile equilibrio dell’economia del Sol Levante, dato che oggi i margini di manovra sono davvero stretti.