Lenin scrisse il suo Che fare? agli inizi del ‘900, scagliandosi contro il “Primitivismo degli economisti” dell’epoca (Courtesy of marxists.org). Anche oggi gli strumenti a disposizione degli economisti si rivelano primitivi di fronte ad una realtà che cambia – anche radicalmente – a causa dell’azione sconsiderata di un paio di attori a caso dello scenario politico globale e – cosa molto più importante – di una serie di tensioni e “nodi” che stanno, progressivamente, “venendo al pettine”; e che riguardano l’assetto del potere politico ed economico globale. A proposito, secondo qualcuno siamo passati dall’epoca della “globalizzazione” a quella della “de-globalizzazione”, ossia dello smontaggio di tutti gli assetti che consideravamo come i punti di riferimento macro dal dopoguerra fino a… ieri l’altro.
Proprio ieri, invece, si è consumata una sconfitta politica piuttosto pesante del potere egemone degli USA. Trump e Netanyahu avevano iniziato una guerra non provocata, e quindi illegale dal punto di vista del diritto internazionale, per ottenere il cambio di regime in Iran. Non essendo riusciti nell’intento, nonostante tutto il potere “cinetico” a loro disposizione, dopo un mese i due hanno dovuto accettare una tregua la cui principale contropartita è solo che lo Stretto di Hormuz venga riaperto… anche se era già aperto prima dell’attacco.
Il mondo rischia di piombare di nuovo in una crisi causata dallo shock energetico, con i margini di quasi tutti i settori produttivi che si restringono, i bilanci pubblici che peggiorano, le famiglie che tagliano i consumi e i tassi di interesse che si impennano per motivi legati non (solo) alle politiche monetarie restrittive necessarie per evitare fiammate inflazionistiche, ma (anche) all’incremento di rischio finanziario. Il tutto mentre l’indice dei prezzi FOI “Famiglie di Operai e Impiegati” schizza al rialzo, richiamando scioperi, proteste, bandiere rosse e disagi molto concreti. Pasticci tra cui il compagno Vladimir Ulianov ci sguazzerebbe come un pesce nel mare.
Pattern predictions
Un buon antidoto a Lenin è Friedrich August von Hayek, uno dei vincitori del Nobel per l’economia nel 1974. Nel suo speech di accettazione del Premio, dal titolo “Pretense of knowledge” ci ricorda – contrariamente a quello che pensavano i Grandi Pianificatori Centrali del PCUS – che nei sistemi complessi non possiamo conoscere abbastanza da produrre previsioni affidabili o allocazioni ottimali di risorse. Per essi possiamo però formulare pattern predictions, previsioni di struttura.
Nel 2025 attraverso Hormuz è transitato circa il 34% del commercio mondiale di greggio e circa un 20% dei flussi dei derivati (benzine, diesel, etc). Sappiamo inoltre che oltre 110 miliardi di metri cubi di LNG (gas naturale liquefatto, di cui siamo grandi consumatori in questo periodo) sono passati dallo Stretto, pari a quasi un quinto del commercio mondiale di LNG e pari a circa il 9% del consumo della UE.
Per il prossimo futuro – non meno dei prossimi 12 mesi – i prezzi del petrolio resteranno molto probabilmente sopra gli 80/85 dollari anche se la situazione dovesse andare verso lo scenario di rapida normalizzazione. Per noi europei, vi sarebbe anche un effetto piuttosto importante dalla stretta sul gas naturale, con un tendenziale dei prezzi di circa il 40% al rialzo rispetto alle stime ante conflitto.
Ad oggi, ed in assenza di nuovi, ed ulteriori shocks, le previsioni macro sono le seguenti:
USA: crescita 1,8–2,2%, inflazione 2,8–3,4%.
UE/eurozona: crescita 0,6–1,0%, inflazione 2,4–2,9%.
Emergenti (aggregato grezzo): crescita 3,5–4,0%, inflazione 4,5–6,0%, ma con fortissima divergenza tra importatori ed esportatori.
Mal contati, si tratta di uno 0,5% in meno di crescita e uno 0,7% circa in più in termini di inflazione a livello globale. Per l’Europa questi dati sono un tantino più pesanti, ma comunque inferiori al punto percentuale. Una situazione di stress importante, ma non come quella che si presentò nel 2022 dopo l’attacco russo all’Ucraina, almeno per quello che si vede oggi.
I fondamentali
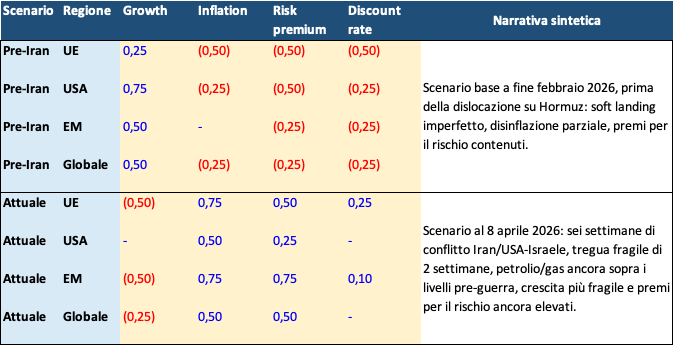
Siccome ogni investimento viene fatto per ottenere un ritorno, e questo ritorno dipende dal prezzo pagato per l’asset e dai flussi di cassa che derivano dalla detenzione e dalla rivendita futura dello stesso, scontati per un determinato tasso che incorpora i tassi dei titoli c.d. “risk free” e il premio per il rischio; vi sono quattro fattori fondamentali che ne influenzano il valore.
Questi sono: la crescita, l’inflazione, il premio per il rischio e i tassi di sconto.
Come abbiamo visto, la crescita e l’inflazione sono stati alterati dalla guerra in Iran; che ha generato incertezza su forniture chiave e relativi prezzi, ed un elemento ulteriore di volatilità nel quadro politico che si riflette sul premio per il rischio (i.e. gli investitori chiedono maggiori rendimenti per detenere un certo titolo, e quindi pagano prezzi inferiori). Siccome ci sono delle attese di inflazione, inoltre, i tassi di sconto non potranno restare invariati, quantomeno in termini reali: le banche centrali, infatti, per evitare che l’inflazione vada fuori controllo, tengono tassi più alti a parità di attese di crescita o potrebbero addirittura alzarli se il controllo sui prezzi viene meno.
Questa dinamica ha spostato il baricentro del portafoglio da uno scenario di soft landing imperfetto (riduzione dell’inflazione con effetti ridotti sulla crescita) verso uno scenario più stagflattivo, ossia con meno crescita e più inflazione. Oggi la combinazione dominante è crescita più fragile, inflazione più alta e premio per il rischio in rialzo, soprattutto fuori dagli Stati Uniti.
Che fare?
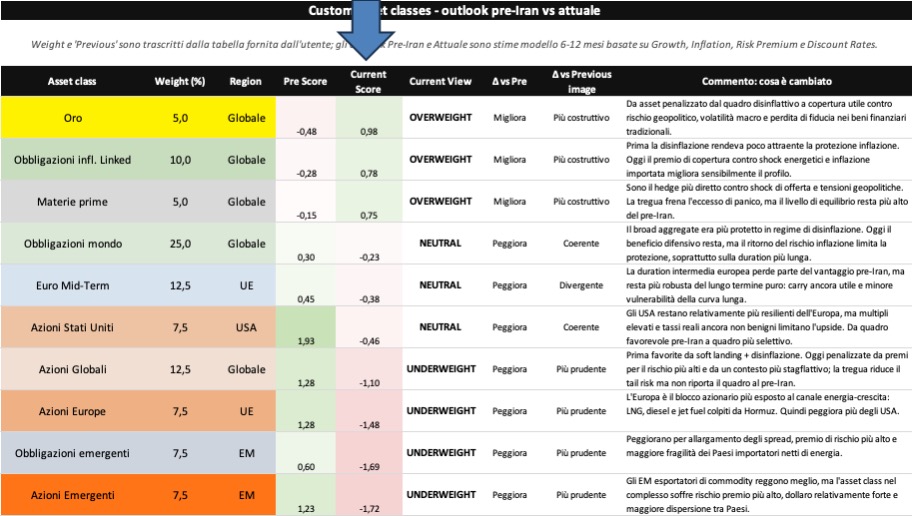
In questo quadro caotico, il nostro “che fare?” riguarda le allocazioni di portafoglio, in uno scenario profondamente mutato nel giro di pochi giorni.
La prima cosa da evitare è il riflesso condizionato del panico. La seconda è l’inerzia.
Per ora, per un investitore europeo, la crisi iraniana appare seria ma non paragonabile, almeno oggi, allo shock sistemico del 2022 dopo l’attacco russo all’Ucraina. Allora veniva colpito il cuore della sicurezza energetica europea. Oggi il colpo è più inflazionistico, più geopolitico, più diffuso sui prezzi di petrolio, gas e raffinati. È un problema importante, ma non ancora un motivo per smontare il portafoglio.
Questo, però, non significa lasciare tutto com’è. Bisognerebbe rivedere il tilt.
Se il mondo si sposta da soft landing imperfetto a stagflazione moderata, allora bisogna alleggerire un po’ gli asset costruiti per la disinflazione ordinata e rafforzare quelli che reggono meglio un ambiente di crescita più debole, inflazione più alta e premi per il rischio più elevati.
Il primo mattone da privilegiare è l’oro. Non produce utili, non distribuisce cedole, ma nei momenti in cui il sistema perde linearità resta uno dei pochi asset che migliorano la robustezza del portafoglio.
Il secondo sono le materie prime, meglio se in forma diversificata. Se lo shock nasce dall’energia, una parte della protezione deve stare proprio negli asset che beneficiano del rialzo dei prezzi energetici e industriali.
Il terzo blocco sono le obbligazioni inflation linked. In un mondo in cui l’inflazione può smettere di scendere o tornare a salire, hanno una logica più solida dei bond nominali tradizionali.
Il quarto è un azionario più selettivo: energia, materiali, utilities, consumer staples. In sintesi: meno titoli dipendenti da tassi bassi e da crescita lineare, più imprese con pricing power, asset reali o domanda meno elastica.
Infine, ha senso un po’ più di liquidità e breve duration di qualità. Non è l’asset class più brillante, ma è quella che riduce gli errori quando il quadro si fa confuso.
Di converso, il tilt va ridotto su ciò che soffre di più un contesto simile, specie se non si ha intenzione di attendere le scadenze: bond lunghi nominali, growth lunga duration, credito aggressivo, ciclici europei puri. Non perché debbano crollare domani mattina, ma perché sono più esposti se il mix resta quello attuale: meno crescita, più inflazione, più rischio.
“Cuore a sinistra, portafoglio a destra” si diceva ai tempi di certi comunisti.