“Il futuro è già qui, solo che non è ancora uniformemente distribuito” – sostiene William Gibson, uno dei pionieri del genere cyberpunk. Sulla base di questo concetto, e di quelle che all’epoca erano solo avvisaglie, Gibson arrivò a prevedere processi di fusione tra sistemi di intelligenza artificiale nel suo “Neuromancer”, un romanzo del 1984.
Per Gibson quello che rileva è il potenziale distopico di sistemi di AI che, innestandosi nel tessuto connettivo delle nostre vite e delle nostre società, tendono a disumanizzare le interazioni con le aziende (e quello lo verifichiamo già ora utilizzando certi bot di certi siti web) e anche con le istituzioni, automatizzando l’esercizio del potere e l’applicazione delle leggi.
Per noi che ci occupiamo di finanza, lungi dall’abdicare alle nostre osservazioni da cittadini, un processo di fusione tra big dell’AI potrebbe invece essere il segnale di un settore che è decisivo per le attuali sorti dei mercati e che è andato in crisi per eccesso di investimenti e di debito e necessita di una ristrutturazione che potrebbe avere conseguenze su tutti gli indici azionari.
Una crisi finanziaria innescata dallo scoppio della bolla del settore AI è infatti uno degli scenari di attenzione che vengono modellati dagli strategist delle case d’investimento, ma ve ne sono anche altri. Per semplicità, teniamo presente che un evento del genere potrebbe provocare un calo degli indici tra il 15% e il 40%, a seconda della severità del calo e delle condizioni di liquidità globale ad esso correlate.
Proviamo quindi a chiederci cos’altro può accadere nei prossimi 10 anni, al di là dello scenario c.d. “steady state” in cui i mercati azionari globali continuano a crescere del 6% circa l’anno, come hanno fatto dal 1999 al 2020, escludendo quindi gli effetti delle politiche monetarie iper-espansive del periodo post-Covid, che hanno tirato la crescita fino al 12% in media l’anno negli ultimi cinque anni.
Long view
Se il vostro obiettivo non è quello di “battere il mercato questo trimestre” ma quello di preservare e far crescere in maniera ordinata il potere d’acquisto sul lungo termine, allora la domanda giusta non è “cosa farà il mercato il mese prossimo” ma: “in che tipo di mondo vivremo nel 2035, e che tipo di portafogli ha maggiori possibilità di prosperare in quel mondo?”.
Domanda filosofica, quindi, splendidamente speculativa, ma con un risvolto molto pratico, anche se la risposta onesta è: “non lo sa nessuno”. Quello che possiamo fare, però, è qualcosa in più dello starcene con le mani in mano alla sperindio e attendere che il destino si abbatta sul nostro portafoglio.
Possiamo costruire scenari, e ipotizzare mosse di adattamento a questi. Partendo dal futuro già non equamente distribuito nel presente. Ci vuole intelligenza, ma nella forma etimologica dell’intus-legere, che vuol dire: leggere dentro le cose.
Le cinque forze
Prendendo in prestito l’espressione dal modello strategico d’impresa di Michael Porter, che ogni bocconiano che si rispetti vi citerà a memoria, ho provato anche io a ridurre a cinque le macro-forze che potranno avere un impatto pericoloso sui portafogli nei prossimi 10 anni.
Esse sono:
- De-dollarizzazione ed evoluzione del sistema valutario globale
- Debito e pressione fiscale
- Inflazione e rischio di repressione finanziaria
- Riallineamento geopolitico e rivalità USA-Cina
- Fragilità e debito nascosto nel settore finanziario (“dark corners”)
Sappiamo bene che citare questi cinque punti è un’ingenua semplificazione che serve a rendere la realtà assimilabile dalle nostre limitate risorse cognitive, e che queste “forze”, nel mondo reale, interagiscono tra di loro in feedback loop positivi o negativi.
Essi però influenzano molto concretamente i mercati, le decisioni delle banche centrali e la vita quotidiana di famiglie e attività commerciali.
Passiamoli quindi brevemente in rassegna.
De-dollarizzazione
Per de-dollarizzazione si intende il processo di abbandono progressivo del dollaro come valuta di riserva e riferimento degli scambi internazionali. Qualche geopolitico da tastiera vi dirà che “ormai il mondo è in mano alla Cina e ai BRICs, per cui la faccenda è ormai un dato di fatto, eccetera”.
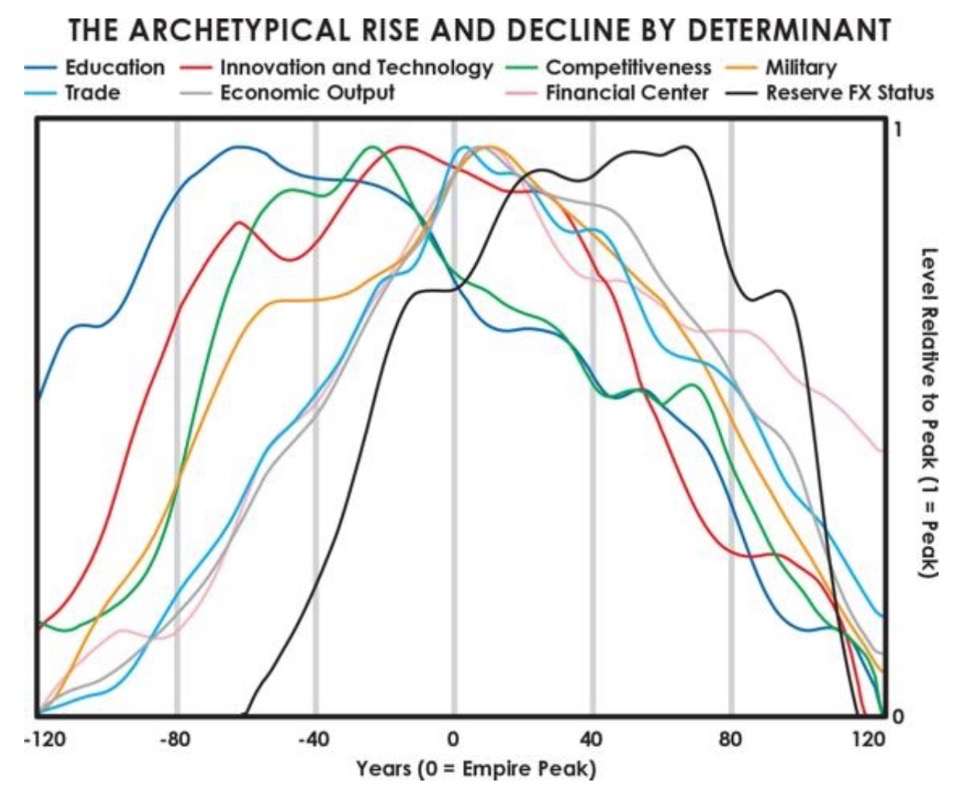
Ray Dalio, che oltre ad essere uno parecchio smart, su queste cose ci si è spaccato la testa, nel suo consigliabilissimo “Principles for dealing with the Changing World Order” riporta i suoi studi sugli imperi di oggi e del passato e, applicando il sobrio criterio che se certe dinamiche tendono a ripetersi molte volte nello stesso modo per molti anni, allora occorre prenderle in considerazione, ci parla di otto fattori che determinano la potenza degli imperi.
Uno di questi è proprio la detenzione di una valuta di riserva accettata da alleati, amici e nemici: proprio ciò che accade al dollaro USA, che non faceva schifo manco ai talebani. Ebbene: sulla base delle sue analisi delle dinamiche degli imperi, Dalio sostiene che una valuta di riserva statisticamente perde il favore degli attori economici dopo 80-100 anni dal momento in cui l’impero che la emette ha raggiunto il suo picco di potenza.
Quindi: se prendiamo il secondo dopoguerra, con la Conferenza di Bretton Woods come momento di inizio della supremazia del dollaro, ci rendiamo conto che si, effettivamente potremmo essere di fronte ad un punto di flesso del potere del dollaro, ma che di qui alla sua fine ancora c’è tempo. Almeno altri 20-40 anni, e se ci sarà una valida alternativa (che ad oggi non si intravede).
Per quanto rileva per un investitore europeo, inoltre, da segnalare che la volatilità del tasso di cambio EUR/USD non è aumentata di molto negli ultimi anni anche se il dollaro ha perso circa il 20% del suo valore espresso in euro dal 2022 ad oggi, circa il 7% l’anno. Un elemento di attenzione, quindi, ma non un segnale di catastrofe imminente.
Debito e pressione fiscale
La frase di Gibson è illuminante perché ci consente di farci delle domande e darci delle risposte. Vivendo nel ventre molle dell’Occidente sviluppato – non lamentatevi, molti dei nostri problemi sono legati alle vacche grasse che ancora pascolano tra di noi numerose – vediamo manifestarsi davanti ai nostri occhi una demografia di pensionati anche molto anziani, ben vestiti, ben curati dal punto di vista fisico, e che, nella maggior parte dei casi, mantengono uno stile di vita che in altri posti non è nemmeno immaginabile, tra passeggiate ai giardini col cane, tè al pomeriggio e cinemino la sera.
Tutto questo è bellissimo, ma costa. Le due voci principali del bilancio pubblico italiano sono infatti pensioni e sanità, che pesano, mal contati, per 336 mld e 150 mld di euro l’anno: il 44% della spesa pubblica totale. Spese, ovviamente, molto correlate con l’età media della popolazione, ma che costituiscono “spesa pubblica buona”: vacche grasse, appunto.
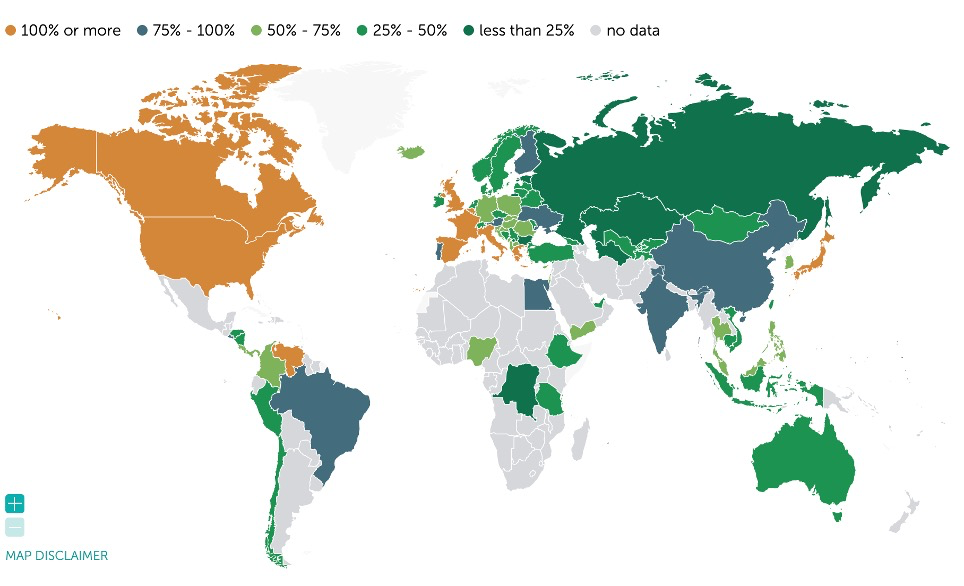
Tutto questo vale anche per i principali paesi sviluppati, sia intorno a noi che dall’altra parte dell’Oceano, anche se con livelli di servizio e modalità di finanziamento diverse (Cfr. infografica qui di seguito da imf.org). Questo comporta dei livelli elevati di spesa pubblica, di tassazione e di indebitamento.
Siccome queste economie sono intrappolate, anche per motivi demografici, in situazioni di bassa crescita strutturale, per tenere in piedi i livelli di servizio e qualità della vita che costituiscono la nostra tanto bistrattata normalità c’è una sola via: gli stati devono indebitarsi e pagare interessi sui debiti.
A chi investe non compete di fare il moralista sulla spesa pubblica, ma capire come il debito cambia il comportamento delle istituzioni. A causa del debito pubblico elevato e strutturale, governi e banche centrali diventano più sensibili a recessioni (che abbassano i proventi fiscali), spread (che innalzano il costo del debito) e voci strategiche di spesa che ultimamente non riguardano solo i nostri nonnini, ma comprendono capitoli come quello della transizione energetica, dell’aggiornamento tecnologico, delle infrastrutture da risistemare e, ultimamente, della difesa.
Quest’ultimo capitolo, ci tengo a precisare, costituisce anch’esso “spesa buona”: serve a difendere i nostri stili di vita e le nostre libertà. Si vis pacem, para bellum. Anche questo è un concetto che ha una sua valenza statistica di lungo periodo, come piacerebbe a Ray Dalio.
Inflazione e rischio di repressione finanziaria
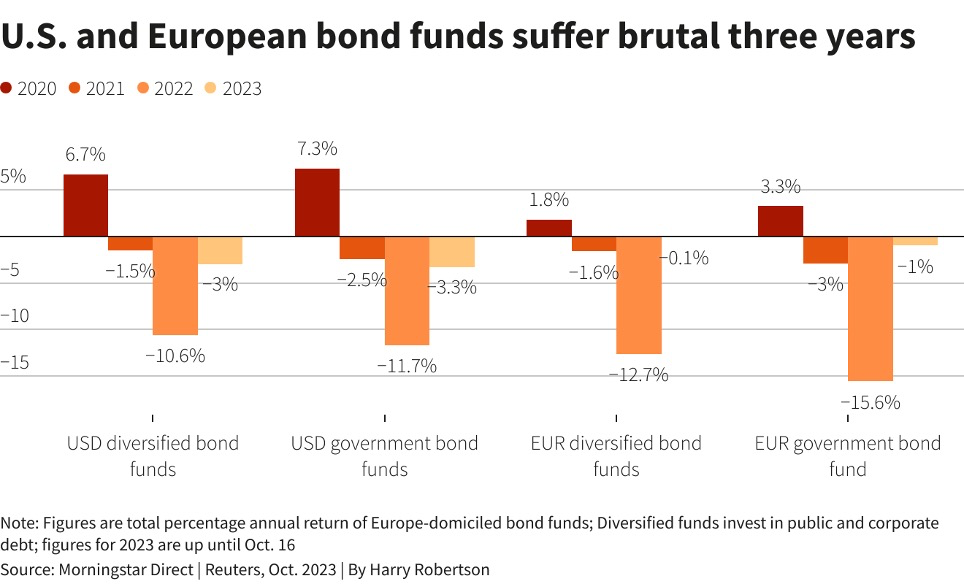
La fiammata inflazionistica del 2021-2023 si abbatté sui portafogli obbligazionari causando perdite anche del 15% a causa dell’impennata dei tassi basata sull’intervento restrittivo della BCE e della Fed che nel giro di pochi mesi portarono i tassi di rifinanziamento da valori prossimi allo zero ad oltre il 4%. La dinamica fu la seguente: interi portafogli che rendevano meno dell’1% vennero spiazzati completamente da nuove emissioni che cominciavano a rendere anche il 4,5%, svalutando pesantemente i portafogli “vecchi” via via che la duration degli stessi aumentava.
L’effetto dell’inflazione sui tassi è infatti duplice: gli investitori non sono molto interessati a privarsi di liquidità a rendimenti inferiori al tasso d’inflazione, mentre le banche centrali devono intervenire drenando liquidità – offrendo quindi tassi elevati – per abbassare il potenziale inflazionistico costituito dal circolante.
Oggi abbiamo proiezioni che indicano un ritorno graduale verso il 2% nell’area euro, con inflazione prevista in moderazione nel 2026-2028. Però ciò non significa che la spirale inflazione – alti tassi – perdite in c/capitale nei portafogli, sia definitivamente fuori dai radar.
L’inflazione può tornare a causa di vari fattori di disturbo: tensioni politiche e shock energetici, disarticolazione delle filiere di fornitura anche a causa delle politiche protezionistiche attivate dagli USA, oppure manovre “obbligate” delle banche centrali se la crescita rallenta troppo.
E qui entra in gioco il concetto di repressione finanziaria: ossia l’erosione graduale del potere d’acquisto data dai rendimenti sui titoli che sono inferiori all’inflazione reale – dato che, ad esempio, i panieri europei contengono solo in misura limitata i costi legati al settore abitativo.
Riallineamento geopolitico e rivalità USA-Cina
Chi mi segue su questo spazio ha sentito già parlare della “Trappola di Tucidide”, la situazione politica in cui un potere emergente cerca di sostituirsi al leader che viene percepito come declinante e quindi sfidabile. Si tratta del fattore politico, che per anni è stato trattato come rumore di fondo dietro gli agi della disinflazione importata dalla Cina, ed oggi è tornato ad essere un fattore potenzialmente destabilizzante sia sull’obbligazionario (per il tramite dell’inflazione, come abbiamo appena visto), che sulla parte equity dei portafogli, a causa delle pressioni sui costi e sui ricavi delle aziende.
La rivalità USA-Cina non è quindi una notizia passeggera: sarà un fattore strutturale del prossimo decennio. Ciò comporterà un rischio concreto di eventi “cinetici” (guerra), ma anche un sottostante fatto di commercio politicizzato, tecnologia frammentata e più costosa, catene di fornitura meno efficienti e, in definitiva, ROI più bassi.
Per l’investitore, l’effetto è di far aumentare il rischio di errore nelle narrazioni lineari dell’epoca che ci siamo definitivamente lasciati alle spalle nel 2022 e fatta di ipotesi quali: “globalizzazione infinita”, “deflazione automatica da Cina”, “tecnologia sempre e comunque disinflazionistica” e che ci consentivano di appoggiarci sul potenziale di crescita affidabile dell’equity USA e sul controllo dei ritorni reali per la parte obbligazionaria.
Oggi invece aumenta il valore della diversificazione, cioè quella che non si limita ad avere tanti ticker, ma distribuisce il rischio tra aree, valute, duration, stili e fattori. Portafogli “Own the world”, ne parlammo tempo fa qui. Oppure, un altro discrimine, può essere quello di concentrarsi sulla propria area valutaria e di automaticamente ridurre il rischio valutario insito in un mondo più frammentato e più dinamico. In cui anche il tasso di cambio riveste una valenza strategica, al pari delle tariffe doganali: si svaluta per vendere di più e far marciare l’economia interna.
Fragilità e debito nascosto nel settore finanziario
Proprio qualche mattina fa parlavo con un mio collega che lavora in una delle più grandi “fabbriche” di prodotti finanziari in Italia. E lui mi diceva una cosa del genere: “abbiamo una grande rete di distribuzione che ci chiede costantemente novità e rendimenti per la clientela. Per cui stiamo lavorando a molti nuovi prodotti (leggi: fondi) ed alcuni di questi sono particolarmente complessi, dato che si basano su portafogli di crediti bancari”.
Se la cosa vi ricorda il 2007, e vi corre un brivido sulla schiena, ebbene: siamo in compagnia.
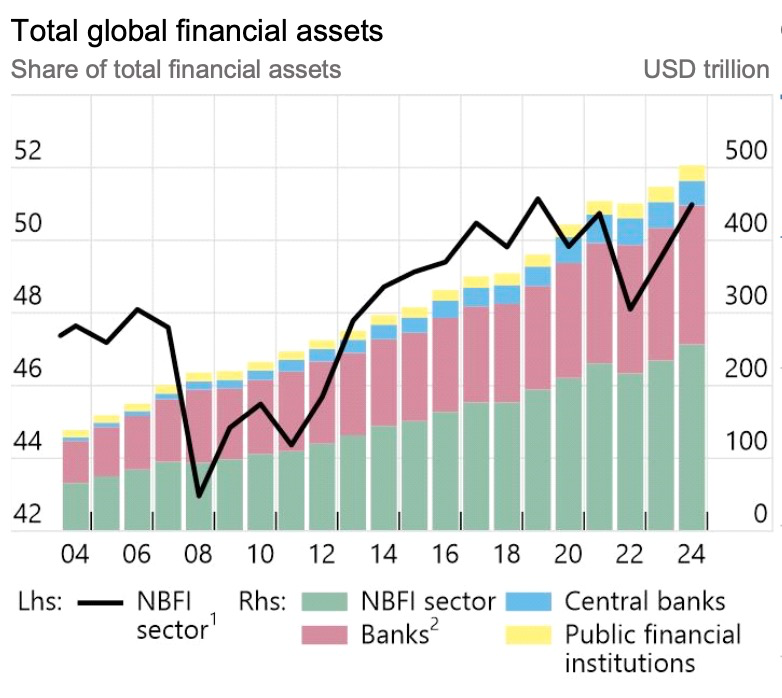
Da quegli anni, infatti, il FSB (fsb.org) e la BIS (bis.org) continuano a monitorare il mondo della non-bank financial intermediation (NBFI), cioè quel grande ecosistema di soggetti non bancari (fondi, veicoli, broker-dealer, finance companies, ecc.) che ha aumentato il proprio peso sistemico e che rappresenta già oggi il principale provider di credito nel mondo. Nei rapporti più recenti si sottolineano ancora leve elevate in alcuni comparti e interconnessioni con il sistema bancario che possono trasmettere stress.
Il comparto, detto anche “sistema finanziario ombra” – come molto ombroso era il mondo delle enormi operazioni di securitization degli anni 2000 – sta crescendo a tassi doppi, di circa il 10% l’anno, rispetto alla crescita del credito bancario, ed è arrivato a superare il 51% del totale degli assets finanziari globali.
Il settore, inoltre, cresce molto nelle economie emergenti, ed è un grosso problema anche in Cina, dove ha fatto da carburante all’ormai fragile e pericoloso boom immobiliare. A livello globale, comunque, il settore del credito non appare oggi sul punto di esplodere come nel 2008, ma sta accumulando una serie di vulnerabilità strutturali che, se collegate da uno shock macro o di liquidità, possono produrre una crisi sistemica.
Un altro problema, più tecnico e meno visibile dai dati di bilancio, riguarda infatti il mismatch tra le scadenze dei debiti e dei crediti. Molto del sistema finanziario ombra si basa su canali di finanziamento di natura “Repo”, ossia basati su “impegni di riacquisto” a breve termine. In termini semplici, ciò vuol dire che questi operatori sfruttano la scala dei rendimenti crescenti per scadenza e si finanziano a brevissimo (pagando tassi di interesse contenuti) per impiegare a medio-lungo (ottenendo tassi più alti). Finché il sistema non va sotto stress, tutto funziona come un orologio. Se si innescano dinamiche di sell-off, la liquidità svanisce, i tassi esplodono, i crediti a garanzia perdono valore e l’effetto leva moltiplica le perdite e il panico.
La bottom line è che se la dinamica del settore finanziario ombra continua su questi livelli, è più che saggio modellare nelle proprie strategie di investimento un Black Swan Event in stile 2008 di qui al 2035. Ho fatto leggere a ChatGPT 5.2 Thinking il report del Financial Stability Board e secondo lui siamo di fronte ad un 20%-30% di probabilità di un evento paragonabile al 2008 per severità sistemica.
Cigni neri
Alla Villa Comunale di Teramo, piccolo e prezioso giardino ottocentesco un pochino decaduto, vivono due cigni neri. In onore di Taleb, io li ho ribattezzati Nassim e Nicholas, ed ogni tanto gli porto dell’insalata e mi fermo a meditare su tutto quello che può andare storto, nella finanza e nella vita.
È impossibile dire quale sarà la scintilla che farà saltare l’attuale equilibrio. Certo è che, quando le cose vanno bene, la natura umana si adagia, tende a sottovalutare i rischi e, facendo così, accumula tensioni: debito, atteggiamento compiacente, presunzioni.
Il lavoro da fare quindi non è quello di prevedere un futuro e scommettere che si verificherà. Non ascoltate quelli che cercano di vendervi un investimento dicendovi “è un guadagno sicuro, c’è il capitale protetto”. Ciò che è protetto, si paga: lo sa chiunque stipuli una polizza assicurativa. E, di sicuro, c’è solo la morte.
Sia che lo facciate da soli, che se vi fate aiutare da un consulente, cercate di pensare a quello che può andare storto, e a cosa succede in quel caso. E a cosa farete voi: dovete continuare a dormire tranquilli, nei prossimi 10 anni.