

Sul FT di ieri è apparso un articolo che mi ha parecchio incuriosito. Riguarda la Banca Nazionale Svizzera, l’istituzione che conduce la politica monetaria nella Confederazione e che ha i classici obiettivi delle banche centrali: stabilità dei prezzi, ammortizzatore monetario della congiuntura, funzionamento del sistema dei pagamenti e controllo delle piazze finanziarie nazionali.
La cosa curiosa, è che oltre a queste cose, la SNB si ritrova strutturalmente – al contrario di quanto fanno altre banche centrali (ogni riferimento alla Fed è voluto) – a comprare valute estere per tentare di calmierare le tendenze al rialzo del CHF.
E, ritrovandosi i conti pieni di dollari, cosa ne fa la SNB?
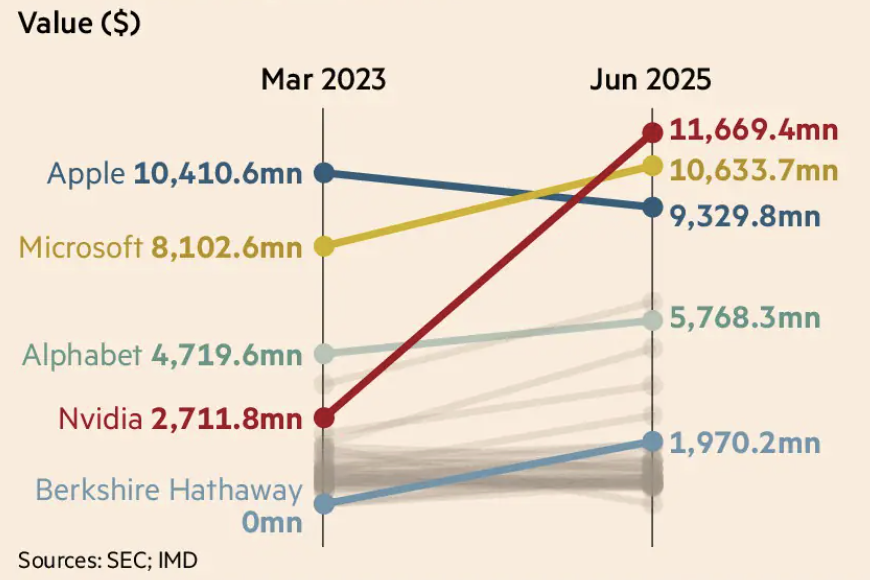
Secondo le segnalazioni regolamentari più recenti, la BNS detiene partecipazioni in azioni statunitensi per circa 167 miliardi di dollari (US equities), distribuiti su più di 2.300 posizioni. Di questi, oltre 42 miliardi sono investiti in sole cinque società: Amazon, Apple, Meta, Microsoft, Nvidia. In particolare, il valore della partecipazione in Nvidia da sola supera gli 11 miliardi.
Tra il 2023 e il 2025 la SNB ha aumentato parecchio la sua esposizione in Nvidia (+600% in termini di azioni) e ha ridotto quelle in Meta, in Netflix, nonostante queste ultime abbiano guadagnato molto in valore. Evidentemente gli “gnomi di Berna” non credono più tanto ai social.
Di chi è la SNB
Questo è un aspetto che spesso non è chiaro: la SNB non è posseduta dallo Stato federale svizzero, a differenza, ad esempio, della Bundesbank o della Banque de France che sono di proprietà dello Stato.
Ecco invece chi sono i proprietari della SNB:
Circa il 58% del capitale azionario della SNB è detenuto dai Cantoni.
Le banche cantonali (cantonal banks) possiedono un ulteriore 18%.
Enti pubblici più piccoli (città, comuni, altre istituzioni pubbliche) detengono circa l’1%.
Circa il 22,7% è in mani private, cittadini svizzeri ma anche stranieri, i quali possono possedere azioni SNB che sono negoziate in borsa. Chiunque, quindi, può investire nelle azioni della SNB. Un giorno magari ci chiederemo se è una cosa conveniente.
Ma consideriamo che c’è una limitazione importante: i privati non partecipano realmente alla governance relativa alla politica monetaria. I loro diritti sono limitati. Per esempio, non possono influenzare la direzione della gestione della SNB né il processo di nomina del management. Il diritto principale che hanno è quello al dividendo, che per legge è fissato e ha un tetto (max 6% del capitale azionario) ma che viene erogato con regolarità anche perché rappresenta un contributo importante alle economie di cantoni e municipalità.
Il portafoglio degli gnomi
Il franco svizzero è considerato dai mercati un bene “rifugio” (che a mio avviso ha molto più senso dell’oro), il che spinge la valuta a rivalutarsi nei momenti di crisi globale. Questo, se da un lato ha un effetto calmierante sull’inflazione interna, dall’altro lato può danneggiare il settore export svizzero. Per evitare che il franco diventi troppo forte, la SNB acquista attività straniere (valute, bond, azioni).
Parte del bilancio della SNB, che è enorme (circa 855 miliardi di USD asset totali) è destinato a “foreign currency assets”: obbligazioni governative estere, corporate bonds, equities.
Sebbene per molti versi operi in modo passivo, la SNB non è completamente statica: aggiusta le sue partecipazioni, entra ed esce da posizioni, evita certi settori (es. banche sistemiche internazionali, aziende coinvolte in armi internazionalmente sanzionate) per ragioni di potenziali conflitti etici o reputazionali.
Se andiamo a vedere la “torta” degli investimenti della SNB, quello che ne emerge è il classico portafoglio da buon padre di famiglia:
65% obbligazioni di stato
10% obbligazioni corporate
25% azioni
Una cosa noiosa e prevedibile come certi pomeriggi nei paesini del Canton Uri.
Le domande aperte
Ma perché la SNB ha deciso di scommettere così massicciamente sul Big Tech USA e, per questa via, sui trend dell’AI? Secondo i critici, si tratta di una decisione che espone a oscillazioni molto marcate: se il settore tecnologico subisce una correzione, la SNB ne risente (e indirettamente anche la Svizzera, specie per effetti macroeconomici).
Nel 2022 e 2023, ad esempio, la SNB subì forti perdite sul suo portafoglio di investimenti, lasciando a secco le economie locali e generando malumori politici e sociali nella Confederazione: qualcosa non funzionava come “un orologio”. Anche quest’anno, la semestrale della SNB accusa perdite di 15 mld a causa del calo del valore del dollaro USA e dei dubbi sulle valutazioni delle big tech.
L’altro fatto del giorno, è che in Cina: l’autorità del cyberspazio (CAC) ha ordinato ai big tech nazionali (es. Alibaba, ByteDance) di sospendere acquisti e test dei chip Nvidia destinati al mercato cinese (RTX Pro 6000D; l’H20 era già nel mirino). Segnale politico e industriale: “usate chip domestici”. Reazione: Nvidia -3% circa in seduta; Huang ha parlato di “agende più ampie” tra USA e Cina.
Non abbiamo ovviamente alcuna evidenza che le due cose possano essere collegate. Anche se, come “tema” di investimento, lo sono: entrambe fotografano lo stesso rischio di fondo del sistema occidentale, eccessivamente concentrato sull’asse AI-Big Tech USA con la geopolitica che sta creando una frattura anche nei mercati tecnologici.
La mia opinione è che è un warning, anche se non come messaggio deliberato (almeno per quanto ne sappiamo) della Banca Svizzera ma come dato emergente. Se anche un’istituzione ultra prudente coma la SNB, per ragioni tecniche e di gestione “passiva” del portafoglio finisce con oltre 40 miliardi concentrati su 5-6 titoli, la cosa è sintomatica per tutto il sistema occidentale. Questo vuol dire che “ci stiamo giocando lì” la nostra partita.
Altro che laghi privi di increspature e panorami idilliaci: io ci vedo una convergenza, un “groppo” di rischi: il “ban cinese” e la “fotografia SNB” sono episodi distinti che puntano alla stessa vulnerabilità – eccesso di allocazione concentrata sull’AI-complex USA, con tail-risk geopolitico crescente.
