All’epoca ero piccolo, ma ricordo che sentii parlare del film di Michael Cimino e chiesi a mio papà di portarmi. Per fortuna lui pose il veto: “non adatto ai bambini” disse. Ed effettivamente la scena in cui Robert De Niro e Christopher Walken si fissano negli occhi, un solo proiettile nel tamburo e il gruppo di vietcong che li obbliga “a giocare”, ancora oggi mi toglie il sonno quando la riguardo su YouTube. Anche se, proprio come diceva il mio papà, la vita è “una patologia dall’esito mortale nel 100% dei casi” e quindi, a differenza del Cacciatore, giochiamo semplicemente con un caricatore con molti più slot, ma un proiettile vero c’è, e porta scritto il nostro nome.
E’ quindi sano, e filosoficamente corretto, vivere considerando il tempo come l’unica risorsa non rinnovabile; e al contempo – dato che anche se si è vivi, in perfetta salute, e con tanto tempo a disposizione ma senza un soldo, non è che sia un gran divertimento – fare sempre riferimento a quel colpo che può avere un impatto sui nostri risparmi e che è presente da qualche parte, nel futuro del caos macroeconomico che quotidianamente ci viene incontro contenendo sempre un modicum di potenziale di devastazione. E che no, non è possibile evitare (specie nel lungo termine) restando in una posizione full cash.
I colpi bassi
Trasferire questa immagine alla gestione del denaro significa, prima di tutto, costruire un portafoglio che sopravviva ai rischi più prevedibili. In Europa la parte “bassa” o difensiva di un portafoglio personale si compone di strumenti a reddito fisso ritenuti esenti da rischio di insolvenza. I più vicini all’ideale di safe asset sono i Buoni del Tesoro tedeschi a tre o sei mesi – i cosiddetti Schatz – i titoli di Stato core dell’area euro con scadenza breve e i depositi bancari coperti dal sistema di garanzia europeo fino a centomila euro per intestatario. Nessuna di queste soluzioni punta a far arricchire il risparmiatore; servono invece a mantenere la liquidità immediata, a fungere da buffer in caso di spese impreviste e – soprattutto – a impedire che un crollo di mercato costringa a vendere le posizioni più volatili nel momento peggiore.
Chiunque scelga il reddito fisso deve però ricordare che esistono due tipologie di colpi bassi capaci di far sanguinare anche il portafoglio “più prudente”. Il primo è l’inflazione. Un BTP con cedola nominale del 3% si trasforma in un investimento a rendimento reale negativo se il carovita corre al 4% (Repressione Finanziaria). Il secondo è il rischio di durata, vale a dire la sensibilità del prezzo di un’obbligazione alle variazioni dei tassi di mercato. Se il tuo titolo possiede una durata (duration) a scadenza di cinque anni, un aumento di un punto percentuale dei rendimenti governativi riduce il valore di mercato di circa il 5%. È la situazione vissuta da molti risparmiatori europei tra il 2022 e il 2023, quando la BCE ha rialzato i tassi in modo rapido per contrastare l’inflazione post-pandemica e i bond ventennali – acquistati quando i rendimenti erano vicino allo zero – si sono sgonfiati con perdite a doppia cifra nei valori di mercato dei titoli (anche se occorre ricordare che alla scadenza quei titoli hanno, o rimborseranno se ancora in corso, il valore facciale di 100).
Ridurre l’esposizione ad inflazione e rischio tassi (che poi spesso viaggiano sullo stesso treno) richiede soluzioni precise. Tenere la durata media del portafoglio allineata al proprio orizzonte di spesa è la prima regola: se programmi un acquisto fra tre anni, prestare denaro per dieci è un azzardo disallineato. Inserire una quota di titoli indicizzati all’inflazione – i BTP€i italiani, gli OAT€i francesi o, per chi preferisce diversificare fuori dall’euro, i TIPS statunitensi coperti dal cambio – è la seconda, perché il capitale e le cedole seguono di pari passo e compensano (anche se parzialmente) l’indice dei prezzi al consumo, offrendo un elemento di tutela al potere d’acquisto. Infine, limitare la promiscuità valutaria è la terza: comprare obbligazioni in dollari, ma spendere euro, introduce un rischio di cambio che può vanificare la presunta sicurezza del debitore americano.
Aggiungere azioni, ridurre il rischio
Una volta blindata la base, conviene chiedersi se abbia senso restare a osservare i mercati dalla trincea delle proprie posizioni obbligazionarie sovereign. La risposta dell’accademia (Harry Markowitz) e dell’esperienza storica è “no”: aggiungere fino a un terzo di azioni globali a un portafoglio dominato da obbligazioni in euro tende a migliorare il rendimento atteso e, sorprendentemente, a ridurre la volatilità complessiva. Il motivo è la correlazione imperfetta fra le due asset class. Nei cicli recessivi la domanda di titoli di Stato di qualità – “beni rifugio” – fa scendere i rendimenti e salire i prezzi, compensando in parte le perdite azionarie. Nei cicli di espansione moderata, invece, la cedola obbligazionaria limita la dispersione dei risultati quando le Borse accusano correzioni tecniche.
Su basi statistiche, nell’ultimo quarto di secolo, un portafoglio composto da:
- Due terzi Bund e BTP dei paesi UE c.d. “core”, più;
- Un terzo azioni globali;
ha prodotto in euro un rendimento medio annuo di poco superiore al quattro per cento reale, con scarti intorno al sette per cento; la corrispondente allocazione azionaria al cento per cento ha reso di più, ma con raddoppio delle oscillazioni e drawdown (perdite momentanee di valore di mercato) più profondi.
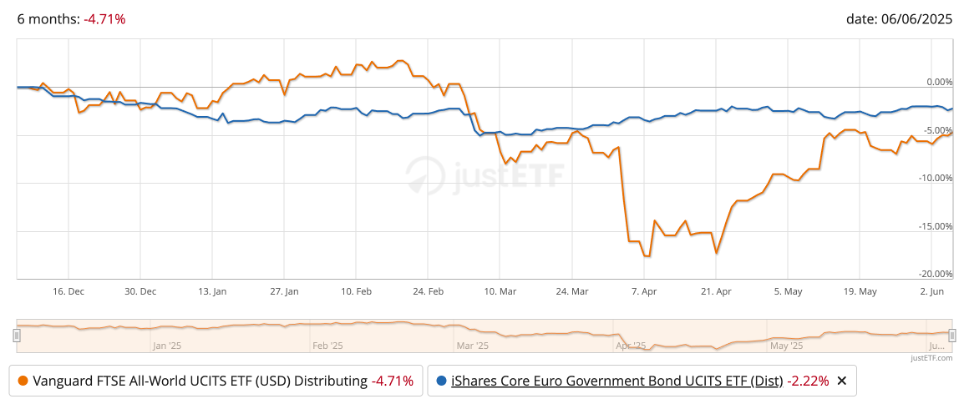
Questo tipo di comportamento si è riscontrato anche negli ultimi sei mesi: confrontando la curva dei prezzi di un ETF azionario globale (Vanguard FTSE All-World) con un ETF che contiene titoli di stato Euro “core” (iShares Core Euro Government) si vede a occhio che le curve divergono nei momenti cruciali, come dopo il famoso Liberation Day.
Nulla è sicuro al 100%
Questa combinazione non elimina ogni rischio. Esiste sempre la minaccia di default societario, se si inseriscono anche obbligazioni corporate a rendimento più elevato; esistono gli shock di liquidità, quelli in cui gli spread bid-ask si allargano e chi deve vendere è costretto a prezzi da saldi; e c’è il rischio di sequenza dei rendimenti, micidiale per chi ha bisogno di prelevare dal portafoglio nei momenti di drawdown.
La psicologia, infine, resta una minaccia perenne: vendere ai minimi per paura o comprare ai massimi per euforia trasforma qualsiasi strategia in un fallimento. L’unico antidoto è fissare, in anticipo, regole di ribilanciamento automatico: per esempio, riportare la quota azionaria al 33 per cento una volta all’anno o ogni volta che devia di cinque punti rispetto all’obiettivo. Così si compra ciò che è sceso e si alleggerisce ciò che è salito, mettendo la disciplina al posto dell’adrenalina.
Proteggere i propri cari
Anche se psicologia e scaramanzia ci potrebbero portare a rifiutarne il pensiero, quel proiettile con il nostro nome scritto su c’è realmente, anzi, forse è l’unica cosa probabile al 100% delle nostre vite, ed è un oggettino che dovrebbe far nascere in chi ha la responsabilità dei propri familiari o anche dei propri dipendenti la domanda: “cosa succederebbe se…” (facciamo le corna).
Le polizze Temporanee Caso Morte (TCM) sono lo strumento più diretto ed efficiente per proteggere chi rimane in vita dopo un evento tragico: in cambio del pagamento di un premio periodico – solitamente annuale o mensile – la società di assicurazioni si impegna a versare un capitale prestabilito ai beneficiari designati se l’assicurato viene a mancare entro la scadenza contrattuale. Per una famiglia con mutuo in corso o spese educative dei figli, una TCM funziona come un “paracadute finanziario”: assicura che il carico debitorio non gravi sui superstiti e che il tenore di vita possa, ad esempio, consentire al coniuge superstite di proseguire il percorso educativo dei figli. Il costo di una copertura significativa per un cinquantenne sano è sorprendentemente accessibile, specie se confrontato con l’impatto che la perdita del reddito potrebbe avere su un bilancio familiare gravato da impegni. Consiglio a tutti di integrare una TCM al portafoglio: una mossa che non aumenta la volatilità né richiede gestione attiva, ed è un atto di grande amore e responsabilità verso i propri cari. Anche se saranno soldi buttati.
Per un imprenditore, invece, la continuità dell’attività può dipendere in modo critico da una o poche persone chiave: lui stesso, nella stragrande maggioranza dei casi delle piccole aziende, ma anche soci fondatori, direttori tecnici, responsabili commerciali o R&D. Le polizze Key Man servono proprio a trasferire su un’assicurazione il rischio legato alla perdita di queste figure irrinunciabili. In caso di decesso o invalidità grave di un “uomo chiave”, il capitale liquidato consente all’azienda di reperire risorse per assumere e formare un sostituto, colmare temporaneamente il gap operativo o rimborsare soci o finanziatori che potrebbero rivalersi sulla società. Affiancare questa copertura al bilancio aziendale significa evitare che un imprevisto umano si traduca in debiti non sostenibili o nella paralisi dell’attività, preservando così valore e reputazione sul mercato – oltre che alla posizione dei familiari non coinvolti nel business.
Il futuro è un caricatore
Osservata da questa prospettiva, l’analogia con la roulette russa non induce paranoia, ma lucidità. Nessun portafoglio è invulnerabile, così come nessun essere umano può sfuggire alla biologia. Tuttavia è possibile progettare un sistema in cui i rischi più probabili vengono minimizzati, che tuteli i nostri cari e le persone e famiglie che dipendono da noi, e che, infine, risponda alle esigenze di liquidità.
Il capolavoro di Michael Cimino ci insegna che apprezzare quello che si ha è una specie di miracolo di equilibrio. La tentazione di giocare una posta troppo alta, come Nick – Christopher Walken che nel film invece di tornare a casa dai suoi cari, diventa un professionista del macabro gioco della roulette russa, porta alla rovina. Non è morale da quattro soldi, è una questione di mean reversion.