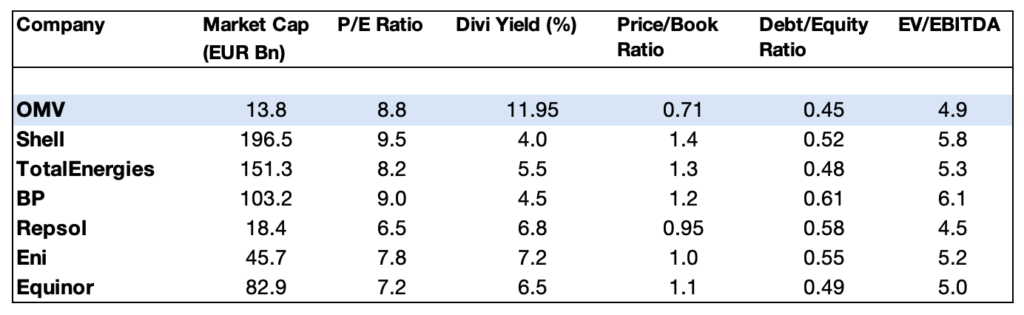
Il geografo britannico Halford Mackinder, inventore della (sciagurata?) disciplina della c.d. geopolitica, sosteneva che “chi controlla l’Europa orientale, controlla l’Europa; chi controlla l’Europa, controlla il ‘Cuore del Mondo’ (Heartland)”. Sebbene tale concetto fosse originariamente inquadrato in un contesto diplomatico e militare, oggi esso trova una rilettura attuale nell’ambito dell’energia: disporre di infrastrutture strategiche, di hub di trasporto e di forniture affidabili colloca di fatto chi ne ha il controllo in una posizione privilegiata.
Ed è un privilegio che non scomparirà tanto presto: in tutti gli scenari prevedibili per il settore energetico, anche in quello più green, gas naturale, petrolio e carbone rimarranno le fonti che forniranno il 70% del fabbisogno anche nel 2030, con un calo decisivo previsto solo nel periodo tra 2030 e 2050.
Per questo motivo sono un sostenitore dell’investimento in energia: ritengo che il settore sia sottovalutato, che comprenda delle ottime aziende che rientrano perfettamente nella definizione di “dividend aristocrat”, e, per finire, sono quelle meglio posizionate per essere protagoniste nel mondo decarbonizzato di cui io non sarò testimone.
Investment Case: OMV
OMV AG è un gruppo integrato nei comparti dell’energia e prodotti chimici, e presenta un investment case assolutamente convincente, in particolare per i portafogli focalizzati sui dividendi. Tuttavia, la sua esposizione alla geopolitica energetica europea, in particolare alle dinamiche di fornitura di gas naturale in evoluzione dopo la Russia, aggiunge un livello di complessità. Chi guarda al potenziale di investimento di OMV, deve quindi considerare la sua performance finanziaria in un quadro di sostenibilità dei dividendi e di sensibilità ai rischi geopolitici.
1. Performance finanziaria e analisi dei dividendi
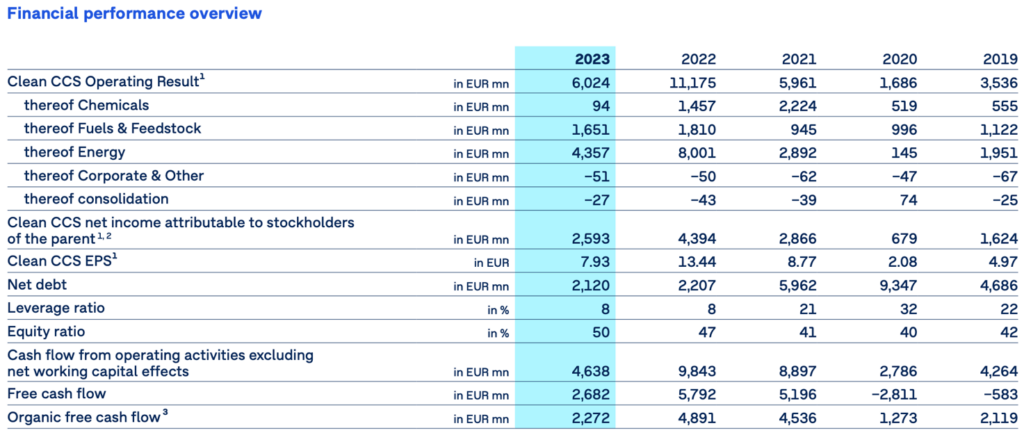
OMV ha dimostrato resilienza nonostante i mercati energetici volatili. Nel 2023, OMV ha registrato ricavi dalle vendite pari a 39,46 miliardi di euro, significativamente inferiori ai 62,3 miliardi di euro del 2022, riflettendo la normalizzazione del mercato energetico dopo i picchi dei prezzi post-guerra in Ucraina. Tuttavia, l’utile netto è rimasto solido a 1,92 miliardi di euro e il flusso di cassa dalle si è attestato a 5,7 miliardi di euro, garantendo una forte liquidità.
Sostenibilità del dividendo:
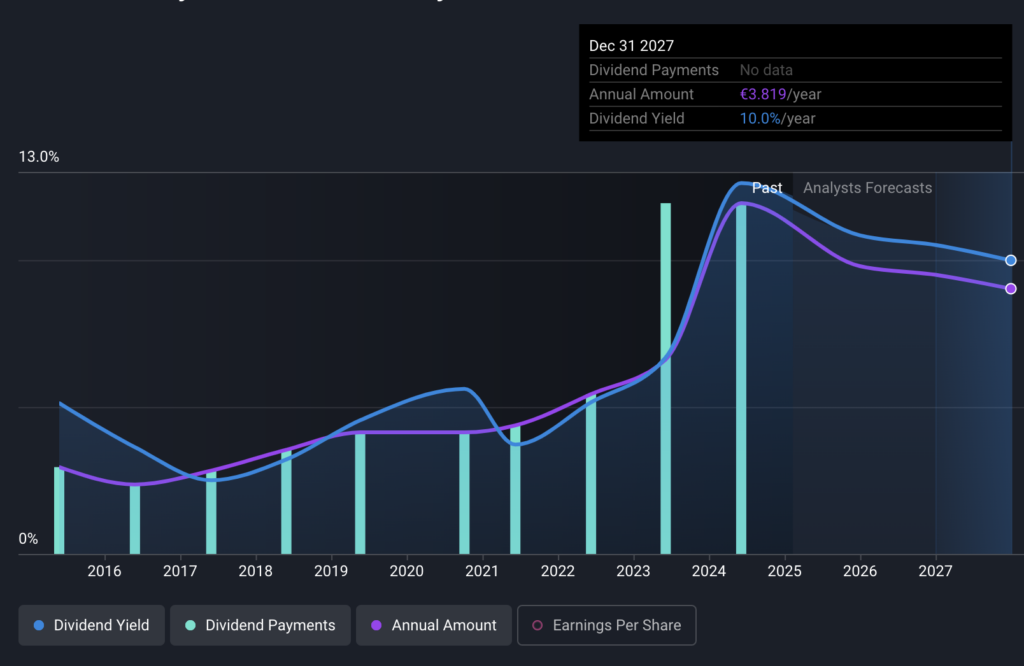
OMV ha annunciato un dividendo totale di 4,75 euro per azione per il 2024, composto da:
3,05 euro come dividendo ordinario, più;
1,70 euro come dividendo speciale, evidenziando la volontà dell’azienda di distribuire liquidità in eccesso agli azionisti.
Con un EPS di 4,53 EUR nel 2023, va detto però che il rapporto di distribuzione supera il 100%, il che indica che i dividendi sono in parte supportati da profitti passati o guadagni speciali piuttosto che completamente dagli utili del 2023. Ciò significa che, se i profitti dovessero mantenersi a questo livello, il dividendo erogato dovrà necessariamente scendere.
Storicamente, OMV ha mantenuto una politica di dividendi progressiva ed ha rilasciato dividendi speciali quando il rapporto di leva finanziaria è stato inferiore al 30% (attualmente è al 12%), rendendolo un titolo interessante per gli investitori in cerca di reddito.
Yield 12%
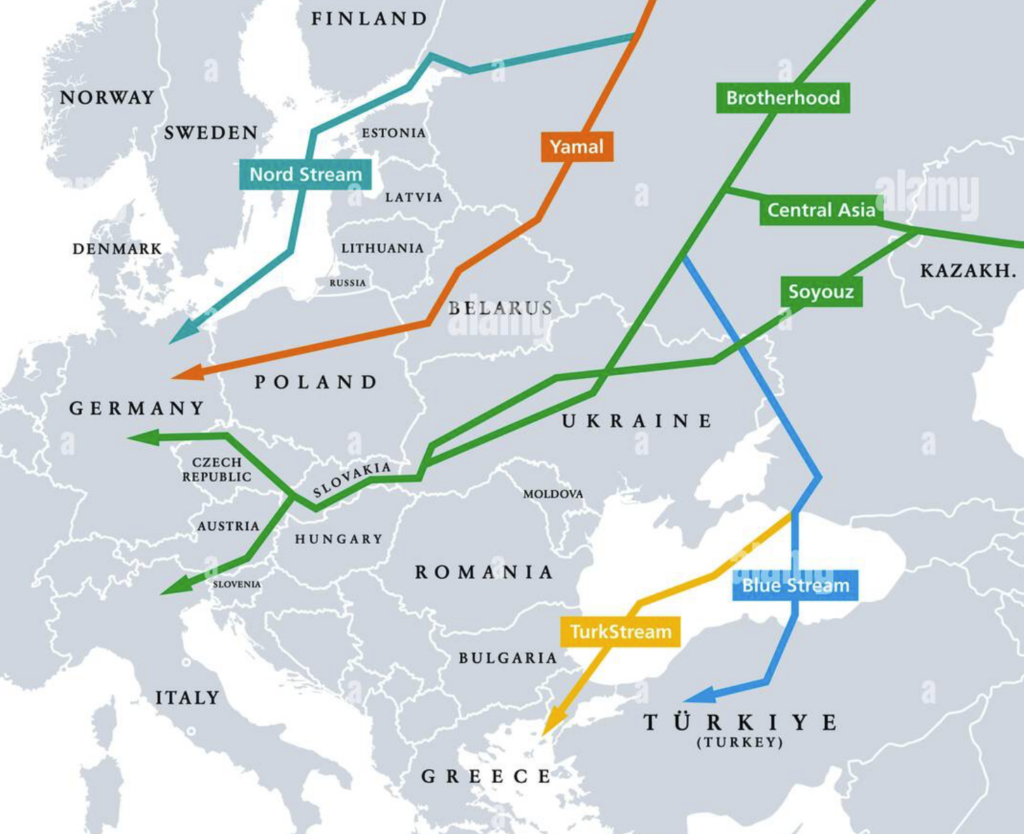
A un prezzo attuale delle azioni di circa 39,7 EUR, il rendimento totale dei dividendi è un impressionante 12%; molto interessante rispetto a concorrenti come Shell (~4%) e TotalEnergies (~5,5%). Ciò suggerisce che OMV è uno dei titoli più redditizi nel settore energetico europeo.
Tuttavia, la sostenibilità di questo rendimento elevato dipende dalla capacità dell’azienda di mantenere la generazione di flussi di cassa. Il recente calo dei risultati operativi di Clean CCS (CCS è il business della “cattura” del CO2 e il relativo smaltimento in giacimenti di gas esausti, che ha generato 6 miliardi di euro nel 2023 contro 11,2 miliardi di euro nel 2022) suggerisce una potenziale necessità per OMV di ridurre i dividendi speciali negli anni più deboli, come esplicitato nella loro politica sui dividendi.
2. Tema geopolitico ed esposizione al mercato energetico
Le attività di gas naturale e di raffinazione di OMV la espongono ai rischi attuali che gravano sulla sicurezza energetica europea. Una questione chiave è la dipendenza ereditata dal gas russo, che rimane un elemento di attenzione.
Esposizione al gas russo e sforzi di diversificazione:
OMV è stata storicamente un importante importatore di gas russo. Tuttavia, a dicembre 2024, ha rescisso il suo contratto di fornitura a lungo termine con Gazprom Export, indicando un significativo cambiamento strategico;
La società ha diversificato le sue fonti di gas, affidandosi ora alla produzione di gas norvegese e austriaca, a fornitori europei terzi (ad esempio, l’Italia) e al GNL;
Come upside, ricordiamo che OMV mantiene una quota del 65% nel Central European Gas Hub (CEGH), un asset che potrebbe acquisire valore in un’Europa del gas post-russa.
Sicurezza energetica e tensioni geopolitiche
Il progetto di gas offshore Neptun Deep nel Mar Nero (Romania), di cui OMV Petrom detiene il 50%, è fondamentale per ridurre la dipendenza dalle importazioni russe. Il progetto da 4 miliardi di euro dovrebbe iniziare la produzione nel 2027, posizionando OMV come fornitore chiave di gas non russo per l’Europa: una buona notizia per chi paga le bollette, ed ovviamente anche per gli azionisti di OMV.
Tuttavia, qualsiasi escalation nell’Europa orientale o sanzioni legate alla Russia potrebbero ulteriormente sconvolgere il mercato europeo del gas, con un impatto sulle attività commerciali di OMV.
Esposizione a petrolio e raffinazione
OMV gestisce tre raffinerie europee (Austria, Germania, Romania) con un tasso di utilizzo dell’85%, a dimostrazione di una forte della domanda.
A differenza del gas, l’attività petrolifera di OMV è più diversificata a livello globale, riducendo la sua esposizione alla geopolitica energetica europea.
3. Trasformazione strategica e aree di crescita future
OMV sta perseguendo la transizione verso prodotti chimici, combustibili rinnovabili e soluzioni di economia circolare, allontanandosi dai combustibili fossili.
Prodotti chimici ed economia circolare
OMV detiene il 75% di proprietà di Borealis, un importante produttore europeo di poliolefine, rendendo i prodotti chimici un motore di crescita chiave a lungo termine.
Gli investimenti nel riciclaggio della plastica e nelle soluzioni a basse emissioni di carbonio (tecnologia ReOil®) posizionano inoltre OMV come leader nell’economia circolare.
Transizione energetica a basse emissioni di carbonio
OMV sta investendo nell’energia geotermica (progetto di Vienna con Wien Energie) e nella cattura e stoccaggio del carbonio (CCS, partnership norvegese con Aker BP), dimostrando impegno per raggiungere zero emissioni nette entro il 2050.
Tuttavia, la sua esposizione ai combustibili fossili rimane dominante, il che significa che la transizione sarà graduale.
4. Valutazione e rischi di investimento
Metriche di valutazione
Rapporto P/E: ~8,8x, al di sotto dei competitor energetici europei, indicando un titolo potenzialmente sottovalutato.
Prezzo/valore contabile: 0,71x, suggerendo che il mercato quota OMV al di sotto del suo valore patrimoniale netto: “si compra la redditività e gli assets vengono via gratis”.
Rischi principali
Volatilità dei prezzi di petrolio e gas: il calo dei margini di raffinazione (5,9 USD/bbl nel quarto trimestre del 2024) potrebbe pesare sui profitti.
Sostenibilità dei dividendi: i dividendi speciali dipendono da flussi di cassa elevati, che sono incerti nei cicli più deboli delle materie prime.
Esposizione geopolitica: eventuali ulteriori interruzioni del gas in Europa potrebbero influire sulla redditività.
5. OMV: buy?
Motivi per investire:
- Elevato rendimento dei dividendi: con quasi il 12%, OMV è un titolo interessante che genera reddito. Spostamento strategico verso prodotti chimici e basse emissioni di carbonio: gli investimenti in Borealis e riciclaggio aggiungono potenziale di crescita a lungo termine.
- Diversificazione del gas e Neptun Deep: il passaggio dal gas russo riduce il rischio politico nel tempo.
- Sottovalutato rispetto ai pari: un basso rapporto P/E e un valore contabile scontato suggeriscono un potenziale di rialzo.
Rischi e considerazioni:
- Sostenibilità dei dividendi: il rapporto di distribuzione supera il 100%, il che significa che i dividendi speciali non sono garantiti.
- Incertezza del mercato del gas: sebbene OMV abbia diversificato, ulteriori interruzioni dell’approvvigionamento in Europa potrebbero influire sugli utili.
- Rischi di transizione: la società dipende ancora fortemente dai combustibili fossili e sussistono rischi di esecuzione nel suo passaggio al verde.
| Company | Market Cap (EUR Bn) | P/E Ratio | Divi Yield (%) | Price/Book Ratio | Debt/Equity Ratio | EV/EBITDA |
| OMV | 13.8 | 8.8 | 11.95 | 0.71 | 0.45 | 4.9 |
| Shell | 196.5 | 9.5 | 4.0 | 1.4 | 0.52 | 5.8 |
| TotalEnergies | 151.3 | 8.2 | 5.5 | 1.3 | 0.48 | 5.3 |
| BP | 103.2 | 9.0 | 4.5 | 1.2 | 0.61 | 6.1 |
| Repsol | 18.4 | 6.5 | 6.8 | 0.95 | 0.58 | 4.5 |
| Eni | 45.7 | 7.8 | 7.2 | 1.0 | 0.55 | 5.2 |
| Equinor | 82.9 | 7.2 | 6.5 | 1.1 | 0.49 | 5.0 |
6. Giudizio finale:
OMV è una scelta eccellente per un portafoglio incentrato sui dividendi, offrendo rendimenti elevati e un forte potenziale di flusso di cassa. Tuttavia, gli investitori devono essere preparati alle oscillazioni dei prezzi delle materie prime e ai rischi geopolitici. Se la stabilità dei dividendi è la priorità, il rapporto di distribuzione di OMV suggerisce cautela nell’assumere che i futuri dividendi speciali continueranno ai livelli attuali.