

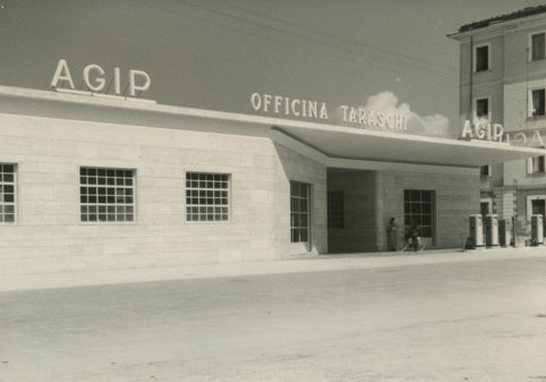
Quando avevo l’età ad una cifra, mio nonno mi portava a far visita al suo amico Berardo Taraschi, il titolare della Meccanica Taraschi di Teramo, una piccola casa produttrice di auto da corsa di grande prestigio negli anni del dopoguerra e poi concessionaria, tra le altre, della Porsche. Erano pomeriggi che passavo a gironzolare tra i bolidi in esposizione facendo correre la fantasia. Qualche tempo dopo, come viaggio premio, ottenni di essere accompagnato a visitare la sede della Ferrari a Maranello, dove mio padre conosceva l’Ing. Piero Perissinotto, all’epoca attivo nella divisione gran turismo del marchio del Cavallino rampante.
Sono quindi piuttosto preparato per comprendere l’attrattiva del mondo delle auto di pregio, ma oggi mi chiedo: non sarà il mio un fatto generazionale, destinato a scomparire o, comunque, a ridursi drasticamente nei prossimi anni? Dalla risposta a questa domanda deriva il destino di migliaia di posti di lavoro e di miliardi di investimenti, oltre che di filiere industriali complesse, localizzate di prevalenza in Europa. Ma torniamo al tema di questo post.
Due filosofie molto diverse
Ferrari e Porsche rappresentano molto più di due produttori di automobili: incarnano due filosofie, e due modi di intendere l’eccellenza tecnica e il piacere di guida. Da una parte, Ferrari porta avanti una tradizione di artigianalità italiana e prestazioni estreme, mescolando lusso, eccellenza tecnica e motoristica, e ovviamente, una sfegatata passione. Dall’altra, Porsche si distingue per la precisione costruttiva, l’ingegneria senza compromessi e l’equilibrio tra performance e fruibilità quotidiana, con un’attività industriale più orientata alla grande serie.
I numeri di vendita delle due case sono infatti molto diversi: Porsche nell’esercizio 2023 ha venduto 320.221 auto, mentre Ferrari solo 13.663. I prezzi medi di vendita sono di 117 mila Euro per la Porsche, 375 mila per la Ferrari. Se la gamma del costruttore tedesco, oltre alle sportive della serie 911, include molti modelli di auto tutto sommato convenzionali, anche se orientati verso le prestazioni, come i SUV Cayenne e Macan, o le berline sportive Panamera e Taycan (quest’ultima prodotta solo in versione elettrica); la Ferrari costruisce esclusivamente vetture ad altissime prestazioni, la più “turistica” delle quali, la Ferrari Roma, è comunque un mostro da 620 cv con un rapporto peso potenza di soli 2,5 Kg per CV.
Bolidi alla prova del mercato
L’Ipo – Initial Public Offering è il processo in cui le società si presentano alla comunità finanziaria per il primo collocamento e la quotazione sul mercato dei propri titoli. Si tratta di una fase molto delicata: se prima dell’Ipo l’azienda non ha obblighi di comunicazione e le sue azioni non esprimono un prezzo, dopo cambia tutto: esse sono obbligate a rendere pubbliche tutte le informazioni che possono influire sul valore (c.d. informazioni price sensitive); e consentire che, per il tramite della trasparenza informativa, il mercato esprima il suo giudizio ad ogni seduta di contrattazioni.
Ferrari corre in borsa…
L’Ipo di Ferrari avvenne ad ottobre del 2015 sulla borsa di New York, come parte della strategia di Sergio Marchionne di massimizzare il valore delle aziende dell’allora Gruppo FCA (Fiat Chrysler Automobiles). A fronte della vendita del 9% del capitale di Ferrari, il Gruppo FCA incassò in quella occasione circa 900 milioni di dollari, con una valutazione dell’azienda a multipli del settore del lusso: prezzo/utili di circa 35x, e EV/Ebitda di circa 16x. Il mercato premiò subito l’esclusività del marchio, i margini elevati e il potenziale di crescita derivante da volumi produttivi ancora ridotti, una gamma da completare e mercati da conquistare. Tutte cose che poi il management ha effettivamente realizzato, con la borsa che ha risposto in maniera più che soddisfacente per gli azionisti Ferrari: il titolo RACE (questo il suggestivo ticker delle azioni Ferrari) è passato dai 52 dollari dell’Ipo agli oltre 400 di oggi, con un rendimento medio annuo del periodo di oltre il 26% (dividendi esclusi).
Se andiamo a vedere i numeri di Ferrari, infatti, emergono molte similitudini con il settore del lusso:
- un margine industriale del 50% ed oltre (il settore del lusso arriva al 75%)
- molte spese in ricerca e sviluppo
- attivi intangibili derivanti dalle capitalizzazioni dei costi, gran parte dei quali attribuibili all’attività sportiva, che svolge un ruolo di immagine importantissimo; e
- margini economici a livello Ebitda tra il 35% e il 38%.
Questi eccellenti elementi strutturali del business, insieme a tassi di crescita di ricavi e utili rispettivamente del 12,2% e del 15,7% negli ultimi quattro anni, spiegano la progressione del titolo in borsa e ben rappresentano le aspettative, estremamente positive, degli investitori.
… ma Porsche perde posizioni
Dopo il flop dell’Ipo di Aston Martin del 2018, il debutto sui listini di Porsche fu uno degli eventi finanziari più significativi del 2022. Nel settembre di quell’anno Il Gruppo Volkswagen, suo principale azionista, raccolse 20 miliardi di Euro dal collocamento sul mercato del 25% del capitale della casa automobilistica di Zuffenhausen. La ragione principale della vendita da parte di Volkswagen fu l’esigenza di raccogliere capitali da dedicare alla transizione all’elettrico, e, in retrospettiva, sappiamo che su quel fronte la situazione non è delle migliori.
A differenza di Ferrari, che occupa un olimpo rarefatto in cui praticamente non ha concorrenti, Porsche è un marchio di prestigio che deve comunque confrontarsi con una concorrenza agguerrita e di grande qualità (BMW, Mercedes-Benz, Audi, Lexus, ed anche Maserati, almeno fino a qualche tempo fa); e, soprattutto, deve tenere conto dei vincoli della Transizione Green che impongono, per i grandi costruttori, il raggiungimento di una gamma di veicoli esclusivamente elettrici nel 2035.
Allo stato attuale, Porsche non sembra aver ancora risentito di queste sfide strategiche. Infatti:
- tra il 2019 e il 2023 il suo margine industriale è cresciuto, passando dal 25,5% al 28,6%
- ha speso circa 2,8 miliardi di Euro l’anno in Ricerca & Sviluppo, di cui oltre il 50% per le sfide legate all’elettrificazione
- mantiene margini Ebitda del 26%
- genera flussi di cassa positivi e pari a circa il 6,5% dei ricavi
Nel periodo 2019-2023 Porsche è cresciuta meno di Ferrari, ma ha fatto comunque segnare dei risultati positivi: +9,3% l’anno in media per ricavi e margini.
Va detto anche che Porsche è molto più vicina, come filosofia, ad un costruttore generalista: lo vediamo anche negli investimenti legati alle competizioni: non partecipa alla F1 (che costa a Ferrari non meno di 200-250 milioni di Euro l’anno) ma, per supportare a livello di immagine la transizione elettrica, finanzia (in partnership con il brand di orologi TAG Heuer del Gruppo LVMH) il suo team di Formula E, che costa tra i 20 e i 40 milioni l’anno, e tiene poi in vita dei programmi ufficiali per i team di Endurance e monomarca di ulteriori 50-60 milioni l’anno, con un’incidenza totale sulle vendite di circa il 2,5% dei ricavi.
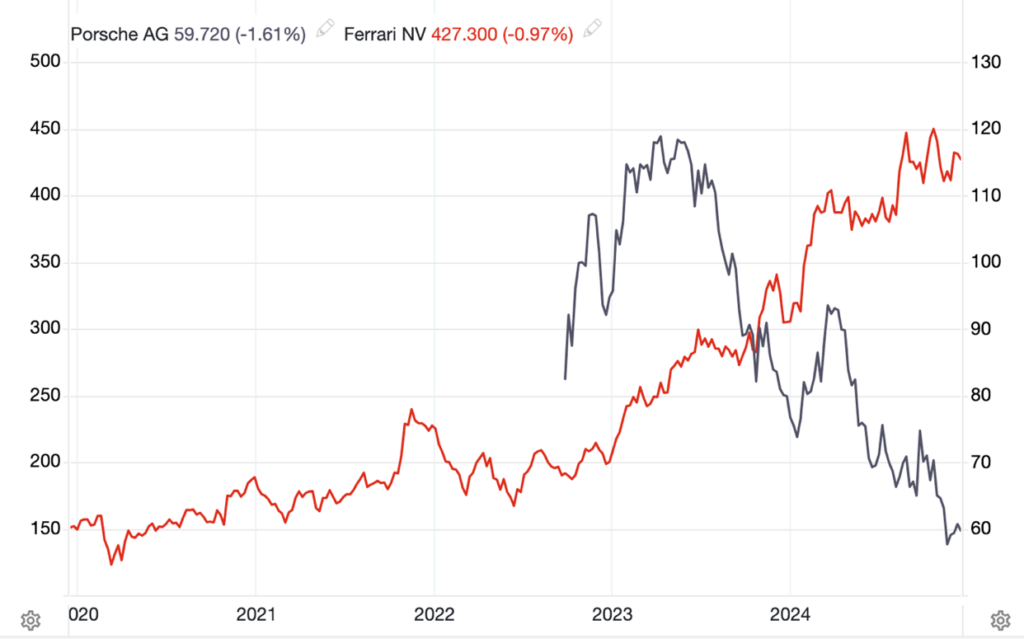
Il titolo, però, ha avuto un andamento molto negativo, nonostante avesse anch’esso un ticker suggestivo: P911, come il suo modello sportivo di punta. Come si vede dal grafico di raffronto qui di seguito, infatti, dopo un’iniziale performance positiva, le azioni P911 hanno perso circa un terzo del loro valore.
Su quali ipotesi si basano i prezzi attuali?
Per comprare un’azione Porsche (P911.DE) oggi ci vogliono circa 60 Euro, il che, moltiplicato per 911 milioni di azioni (il numero magico di Zuffenhausen) determina una capitalizzazione di 54 e rotti miliardi di Euro.
Siccome sappiamo già che i ricavi e gli utili 2024 saranno in calo rispetto al 2023 di circa il 3%, per giustificare un valore del genere dobbiamo proiettare nel futuro le seguenti ipotesi:
- Crescita dei ricavi: 6%
- Margine Ebitda 26%
- Free Cash Flow/Ebitda 27,5% (media 2019-2023 escludendo il 2020, anno Covid)
Utilizzando queste ipotesi ed attualizzando i relativi flussi ad un tasso del 8,5% – con crescita post 2035 stabilizzata al 2% – otteniamo un valore per azione di 63 Euro. Se ritenete che le ipotesi siano conservative, e di molto, vi potete avvicinare ad acquistare P911. Io non lo faccio, né lo consiglio.
Vediamo Ferrari. Ipotizzando:
- ricavi in crescita del 12,5% l’anno fino al 2035
- un margine Ebitda del 38%
- un tasso di conversione Free Cash Flow/Ebitda del 38% (media 2019-2023 escludendo il 2020, anno Covid);
ed applicando il tasso di attualizzazione che abbiamo utilizzato per un titolo del lusso come LVMH, ossia il 7,6%, e con un tasso di crescita post 2035 del 4%, il doppio rispetto a Porsche; otteniamo una capitalizzazione di 53 miliardi di Euro, che corrisponde ad un valore per azione di 285 Euro. Il titolo prezza oggi oltre 420 Euro.
Ovvero: il contrario di un investimento con ottica “value”, prezzi di affezione, avvicinarsi solo se tifosi sfegatati, etc.
Flashback, 11 maggio 1947
Immaginate una assolata e polverosa domenica di primavera padana. La povertà della guerra è ancora tangibile nelle case della bassa, ma in giro si respira la voglia di andare avanti e mangiarsi la vita a morsi. Le corse automobilistiche sono una specie di sogno, meno cruento dei duelli degli assi dell’aeronautica appena tornati a terra, ma potenzialmente letale tanto quanto.
Al Gran Premio Città di Piacenza vi sono due debutti, due macchine rosse fresche di officina. Leggere, inconsistenti e cattive come dei caccia. La prima Ferrari, una 125 Sport costruita da Enzo Ferrari, che fino a quel momento correva con le Alfa Romeo; e la prima Urania 750 con motore bicilindrico BMW di derivazione motociclistica del costruttore teramano Berardo Taraschi.
Alla bandiera a scacchi, della Ferrari non c’è traccia, fermata da un guasto. La Urania di Berardo Taraschi si classifica invece al terzo posto, e fa segnare il giro più veloce.
La domanda da 80 miliardi di Euro
Ferrari e Urania hanno avuto dei destini diversissimi. La scuderia teramana non c’è più, al suo posto oggi trovate una sala bingo. Un destino triste, ma comune a tanti marchi prestigiosi spariti del tutto. Trasformare un’attività metalmeccanica in un business di iperlusso quotato in borsa è successo solo una volta, ed è qualcosa che abbisogna di un allineamento astrale tale, che probabilmente non si ripeterà mai più. La vera domanda è: Ferrari stessa, continuerà a performare a questi livelli, in pista e sui mercati? (E le due cose sono collegate). Inoltre: siccome il mercato proietta utili per Ferrari per decenni nel futuro, esisteranno ancora appassionati che vorranno sentire, e piste che giustificheranno, il rombo di una Ferrari nel 2050, o nel 2060?
Conclusione: P911 e RACE per me non sono dei buy. Troppe incertezze vendute a caro prezzo.
