Venerdì scorso sono venuti a trovarmi al Blu Palace una coppia di amici di Roma che si trovavano di passaggio per il fine settimana. Di solito, in queste occasioni, si parla di luoghi ameni e dei ristoranti e agriturismi della zona. Stavolta ci siamo ritrovati a dibattere sul possibile impatto dell’AI nelle nostre rispettive attività professionali.
“Certo è che” diceva lei “per alcune figure professionali il futuro è ormai segnato, e non si vede come queste persone possano riqualificarsi e fare altro nella loro attuale collocazione operativa”. Per suo marito, invece, un affermato avvocato, “la tecnologia si sta evolvendo rapidamente, ed in materie giuridiche complesse offre un valido supporto e spesso anche una second opinion che si rivela a volte centrata, altre meno, ma è comunque utile. Inoltre, in molti casi è più in gamba di certi ragazzi freschi di studi che escono dalle università.”
Proseguendo, abbiamo parlato degli impieghi professionali dell’AI, immaginando vari futuri possibili in cui la tecnologia supporta, affianca o addirittura sostituisce l’uomo.
L’equity story
Chi mi segue già ha avuto modo di incontrare il Prof. Aswath Damodaran, un indiano dall’aspetto umano ed empatico ma che riduce ogni ampia conversazione di mercati, strategie, modelli di business ed investimenti ad un unico numero: il valore per azione. Damodaran si è di recente occupato della valutazione di Anthropic, l’azienda fondata dai fratelli di origine italiana Dario e Daniela Amodei e “casa” del noto sistema di AI Claude.
Tra una decina di giorni è prevista l’Ipo di Anthropic in quello che, qualora superasse SpaceX, potrebbe essere il debutto di mercato a più alto valore di sempre. Nel suo studio su Anthropic, il Prof. parte proprio da cinque scenari di diffusione dell’AI a livello globale, per individuare il c.d. TAM (Total Addressable Market, ossia il mercato potenzialmente disponibile) del settore e, per derivazione, della Società.
Questo mercato, secondo lo studio (Cfr. Figura.1 infra), varrebbe circa 250 mld di dollari l’anno nel 2036 nel caso di “utilizzo dell’AI come un semplice strumento, esclusivamente in mano ai dipendenti di fascia più alta, nei settori dei servizi e delle tecnologie e prevalentemente negli USA”; ma potrebbe raggiungere 10 trilioni di dollari l’anno ed oltre nel 2036, nello scenario in cui “l’AI funzionerà perfettamente come sostituto del lavoro umano nella maggior parte degli impieghi in tutto il mondo ed in quasi tutti i settori economici”.
Tra questi due estremi, Damodaran sceglie una via di mezzo mediamente conservativa. Secondo il suo modello, l’AI sconvolgerà alcuni settori, e i suoi prodotti più potenti (e più cari) sostituiranno i colletti bianchi meglio retribuiti, per un mercato finale di almeno 5 trilioni di dollari l’anno. Anthropic, a suo giudizio, e per il momento innegabilmente, presidia la fascia premium di quel mercato e ne è leader. In più, il prospetto di quotazione rivela l’ambizione di competere direttamente in alcuni dei settori che i suoi agenti stanno già contribuendo a rivoluzionare, a cominciare dalla farmaceutica. La conclusione è che nel 2036 i ricavi di Anthropic potrebbero avvicinarsi ai mille miliardi di dollari. Per dare un’idea, oggi nessuna società al mondo ci arriva: Amazon e Walmart si fermano a 700-750 miliardi.
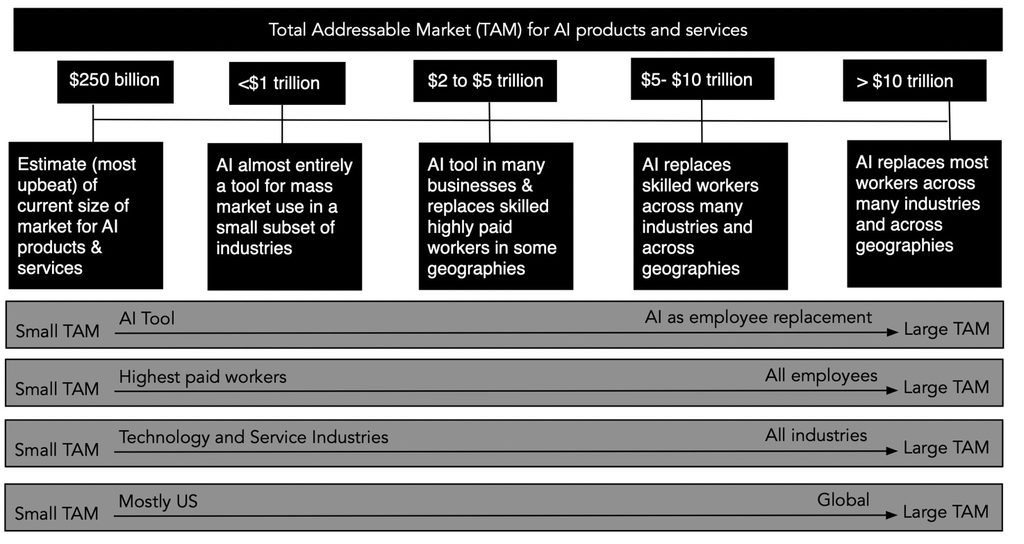
Figure 1 – Chart da aswathdamodaran.blogspot.com
Come sta andando?
Per il momento la crescita dei ricavi di Anthropic è semplicemente esplosiva. Nel II trimestre del 2026 la Società ha avuto ricavi di circa 11,5 miliardi di dollari, una crescita di circa 15 volte rispetto al II trimestre dell’anno scorso. Il break-down dei ricavi, inoltre, è concentrato sui segmenti di clientela professionali e aziendali a maggiore valore e tendenzialmente portatori di ricavi ricorrenti e affidabili: quasi l’80% dei ricavi arriva infatti da imprese che pagano a consumo ed utilizzano l’AI per incrementare la loro produttività o per affiancare e a volte sostituire i loro dipendenti. Altro segnale positivo è la crescita del fatturato per cliente: le aziende che spendono oltre un milione di dollari l’anno in Claude erano meno di 100 un anno fa e oggi sono 1.900.
L’altra ottima notizia arriva dall’evoluzione dell’utile operativo. Nel primo semestre 2026, Anthropic ha registrato una perdita operativa, depurata dalle componenti straordinarie, di oltre 8 miliardi. La perdita contabile è stata di 80 miliardi, ma 72 rappresentano un onere non monetario legato alla necessità di spesare in conto economico il costo dell’opzione di conversione di un prestito convertibile. Nel II trimestre, invece, il conto economico ha fatto registrare un utile di oltre 900 milioni di dollari (margine del 8,4% sui ricavi) mentre all’aumentare dei ricavi, tutte le voci di costo scendono in rapporto ai ricavi. L’item di costo principale, quello costituito dall’acquisto della potenza di calcolo, l’elemento critico di tutta la faccenda, è passato da oltre il 250% al 48% dei ricavi trimestrali. Il business produce valore aggiunto, insomma.
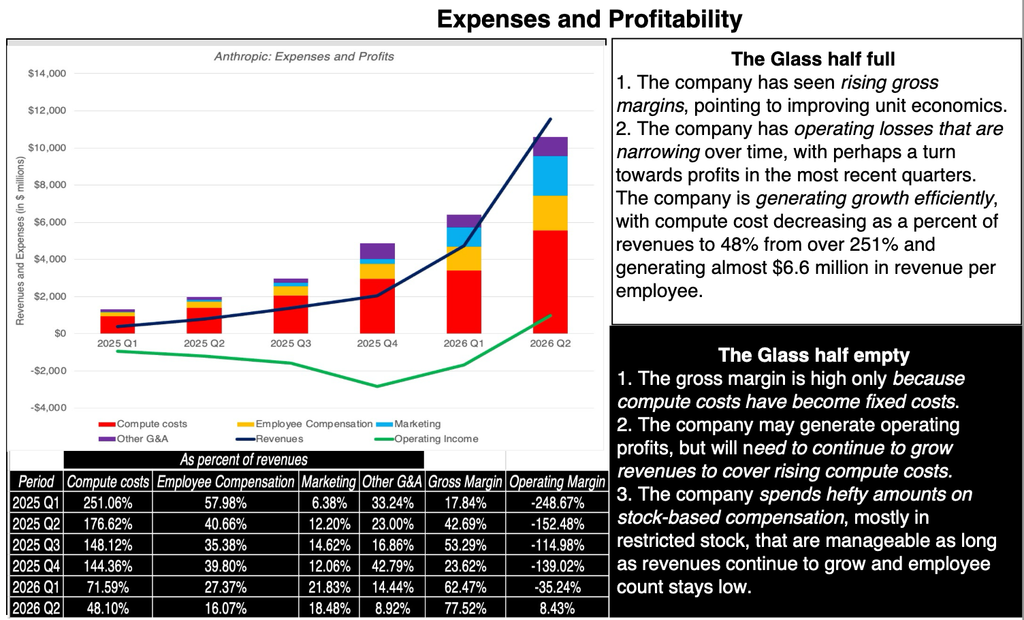
Figure 2 – Chart da aswathdamodaran.blogspot.com
Giocare col futuro
Dal suo blog, il Prof consente di scaricare il modello integrale della sua valutazione in formato Excel, e di testare le varie ipotesi di scenario ottenendo, di conseguenza, valori corrispondenti del valore per azione. La struttura teorica del modello è quella del DCF (Discounted Cash Flow) per cui l’unico determinante del valore di un investimento è il flusso di cassa che da questo ne deriva.
Il cuore del modello sono le sei “leve della storia” con cui Damodaran trasforma la narrazione in numeri: crescita dei ricavi a partire dai dati attuali, margine Ebitda, impatto della regolamentazione (come avvenuto per i social media, modificandone la redditività), efficienza degli investimenti, costo del capitale e probabilità di fallimento. Per ciascuna leva si sceglie da un menu di scenari alternativi oppure si può inserire un valore a scelta.
La ricerca e sviluppo viene capitalizzata come un investimento, con una vita utile di tre anni. Gli impegni contrattuali per affitti, acquisti e potenza di calcolo, oltre 600 miliardi nominali, vengono trattati come debito: attualizzati al costo del debito di una società con rating BB+ (6,28%), valgono circa 376 miliardi. Le stock option dei dipendenti sono valutate con il modello Black-Scholes, corretto per la diluizione.
Su queste basi il modello proietta per dieci anni i flussi di cassa operativi, cioè utile operativo al netto delle imposte meno reinvestimenti, e aggiunge un valore terminale. Scontati al costo del capitale (elemento sul quale si apre anche una analisi di scenario specifica, oltre ad un secondo post sul blog), questi flussi danno il valore delle attività operative, che viene poi corretto per il rischio di fallimento e diviso per il numero di azioni in circolazione.
Giocando un pò con il modello, scopriamo che se l’AI sarà solo un sistema per sostituire poche e selzionate funzioni lavorativa, a parità di altre condizoni, il valore di Antrhopic è di 650 miliardi di dollari. Se si dovesse raggiungere lo scenario di massima diffusione, invece, il che corrisponde ad un tasso medio di crescita dei ricavi di oltre il 50% per i prossimi 10 anni, Anthropic varrà oltre 2.200 miliardi di dollari.
Per la cronaca, tra 2026 e 2025 Anthropic presenta un tasso di crescita dei ricavi di almeno il +1.000%. In ogni caso, penso sia ormai chiaro che non si tratta di un fad, ossia di una moda passeggera.
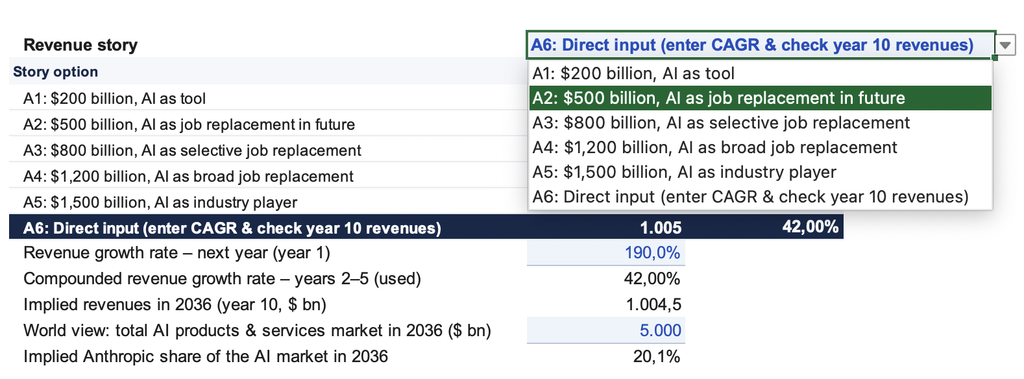
Figure 3 – Input del modello, ricavi
Valore per gli azionisti
Claude esiste da tre anni, e nei tre mesi chiusi a settembre 2026 ha incassato 17 miliardi di dollari. La previsione per il 2026 è di circa 55 miliardi, mentre nel 2027 dovrebbe superare i 100 miliardi.
Nel prospetto depositato alla SEC, tra gli elementi noti dell’operazione, c’è l’obiettivo di raccogliere un minimo di 70 miliardi di capitale a fronte di un aumento di capitale corrispondente al 4% dell’equity della Società post-money (ossia al termine dell’operazione), somme da destinare allo sviluppo della capacità di calcolo, per cui sono stati già prenotati impegni nei prossimi anni (tra l’altro anche rivolgendosi a SpaceX) per oltre 800 miliardi. Per dare un quadro della solidità del business, si deve comunque tenere conto della dotazione attuale di cassa, che è di oltre 110 miliardi.
Per le banche del consorzio di collocamento, Anthropic vale tra 1.500 e 2.000 miliardi di dollari. L’esercizio di valutazione del Prof. Damodaran si ferma a 1.475 miliardi: comunque un buon 40% in più del PIL della Svizzera: roba da romanzo cyberpunk.
Don’t be evil
Quando si quotò nel 2004 con un’emissione che ai tempi costituì un record, Google decise di distiguersi dai concorrenti della Silicon Valley allegando ai documenti meramente legali e finanziari richiesti dall’Ipo, una specie di Manifesto in cui si raccontava del cuore etico della Società, che avrebbe sempre proposto “risultati imparziali e non in vendita” a avrebbe offerto a tutti “le migliori informazioni disponibili”. Il corollario di questa bizzarra (e geniale) visione politica fu l’introduzione di un meccanismo di corporate governance per cui i fondatori, Larry Page e Sergey Brin, erano intestatari di azioni con 10 diritti di voto ciascuna, a differenza degli altri investitori e del grande pubblico a cui sarebbero andate azioni a voto singolo. Questa distinzione delle azioni per classi avrebbe mantenuto il controllo in mano ai due, e la cosa si giustificava, ovviamente, per gli scopi filantropici del Manifesto.
22 anni dopo, siamo alle solite, mi verrebbe da dire. Dario Amodei non usa mezzi termini: secondo lui c’è il 25% di probabilità che le cose vadano “davvero, davvero male”. A gennaio 2026, nel saggio “The Adolescence of Technology”, ha detto che l’introduzione dell’AI à un “test critico per la specie umana” e che siamo di fronte a “rischi esistenziali per la civiltà.” Non si tratta solo di dichiarazioni, come ai tempi di Google: nella “Responsible Scaling Policy”, Anthropic fissa soglie di capacità oltre le quali un modello può essere addestrato o rilasciato solo con salvaguardie adeguate, in alcuni casi rinunciando a ricavi. (Un pò come quando Google diceva che “i risultati non sono in vendita.”)
Questa visione si traduce in una struttura societaria con alcune particolarità. Anthropic è una public benefit corporation del Delaware: gli amministratori devono bilanciare l’interesse degli azionisti con il beneficio pubblico dichiarato. Un trust indipendente, il Long-Term Benefit Trust presieduto da Neil “Buddy” Shah, nomina la maggioranza del consiglio attraverso una speciale classe di azioni, la Classe T. I sette cofondatori, con azioni a voto plurimo, conservano il 50,1% dei voti sulle materie rilevanti.
Il prospetto definisce i fondatori “particolarmente attrezzati per essere custodi della missione”. Damodaran è meno diplomatico: secondo lui è una struttura di voto così autoreferenziale da far impallidire Kim Jong Un.
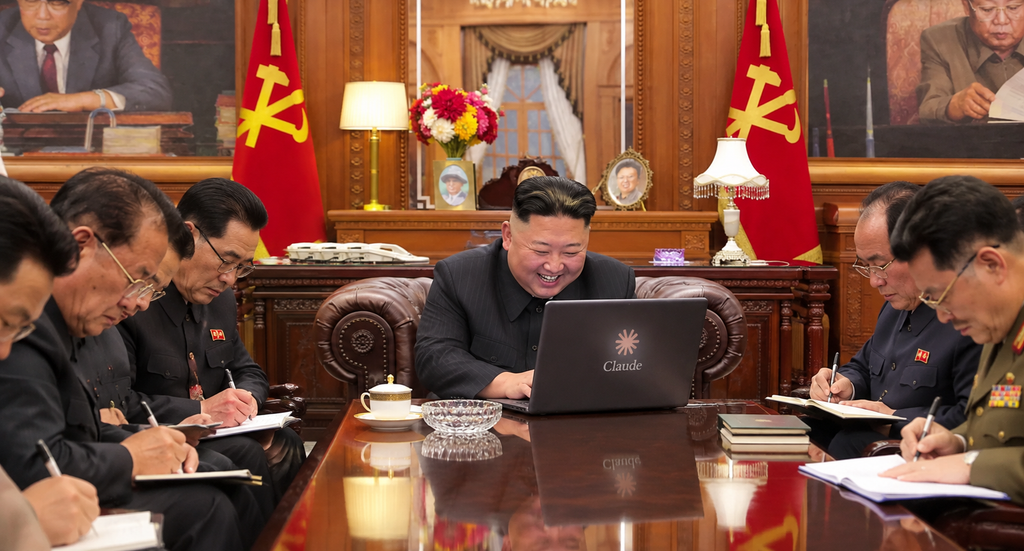
Figure 4 – Immagine di ChatGPT 6.0 Sol : – )
Winners and losers
Tra gli amici della mia famiglia c’è una coppia di esuli ucraini che da cinque anni hanno creato una piccola software house in Polonia dedicata al testing del software e delle procedure somministrate tramite piattaforme web. Dopo un periodo di riconquistata prosprità, i due ci hanno di recente raccontato che l’AI sta letteralmente distruggendo il loro business. Le check-list di testing che prima venivano effettuate da studenti universitari che lavorano da casa a 12 euro l’ora sono sempre più demandate a sistemi AI che, in meno di 1/10 del tempo, fanno lo stesso lavoro a meno di 1/10 del costo, controlli finali inclusi.
Anche da noi ci sono gridi di dolore simili. Qualche giorno fa, sul Corriere della Sera, Salvatore Aranzulla (il divulgatore informatico più noto d’Italia) si lamentava del fatto che “i chatbot usano i contenuti prodotti dagli esseri umani per dare risposte senza portare visite ai siti per cui lavorano quegli umani” e poi lancia una previsione che suona un poco luddista “il pericolo è che nessuno sostenga più i costi per produrre informazioni di qualità.”
Per quel che vale, la mia opinione è diversa. I contenuti dell’AI, molto spesso, sono meglio di quelli dei siti divulgativi, spesso tarati per condurre il visitatore verso i banner degli sponsor. Anche tutta l’equity story di Anthropic sembra virata verso un livello di qualità tale dell’AI da sostituire, in molti casi, il lavoro dell’uomo.
Vedremo a breve cosa ne pensa il mercato. Lo scenario presentato da un eventuale successo del business di Anthropic pone delle domande a livello politico globale che vanno ben oltre le considerazioni del pur attento Salvatore Aranzulla.