Nei bei film di James Bond di una volta, il Nostro si trovava immancabilmente, dopo sessioni dedicate alle ultime tecnologie, duelli fisici e dialettici, intermezzi eleganti e romantici, oltre a stravizi di varia natura, ad arrivare all’ultimo momento a disinnescare la bomba che avrebbe portato l’Occidente alla rovina.
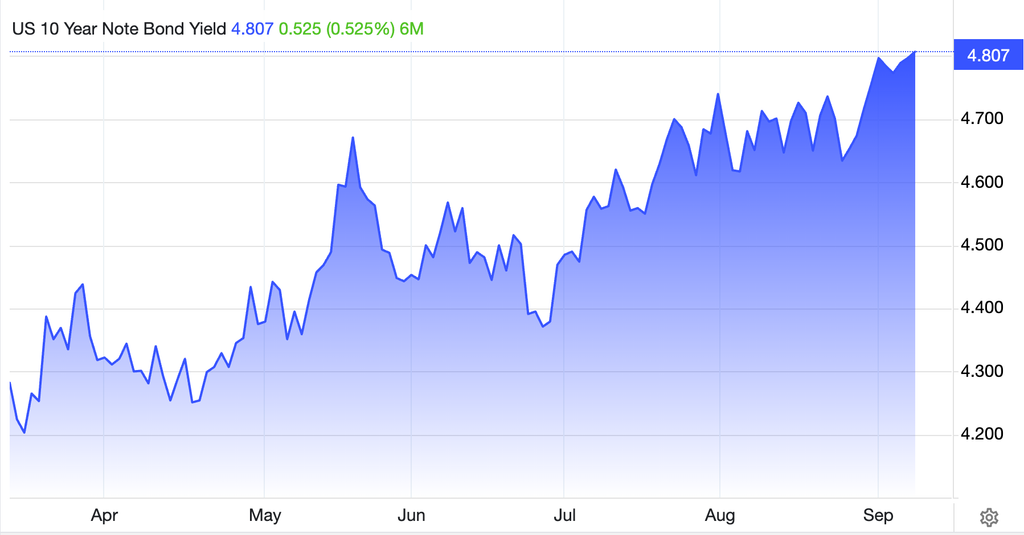
Chi ha seguito i mercati obbligazionari quest’estate può in certi momenti aver avuto la stessa sensazione di rischio estremo, tra rendimenti schizzati verso l’alto anche per i bond di maggiore qualità (si, anche i Bund tedeschi sono crollati, con i tassi del decennale cresciuti del 20% nell’ultimo mese), e la notizia che, per la prima volta, il debito USA ha raggiunto la soglia dei 40.000 miliardi di dollari.
La cosa ha generato titoli sui giornali, ed io ho avuto amici che mi mandavano le loro analisi dai toni molto emotivi per cui, si, ormai l’Occidente è finito, gli USA non hanno scampo, il dollaro sarà presto carta straccia e ci possiamo salvare solo se ci buttiamo in braccio ai “paesi emergenti” che hanno capito tutto e non aspettano altro che darci la spallata finale per farci morire a tutti quanti.
Come nei film dedicati all’agente 007, quest timori sono causati anche dallo stato caotico delle relazioni internazionali, con il Presidente americano che mostra delle tendenze che si fa davvero fatica a non definire autodistruttive (ne parlammo già qui tempo fa) e che sembrano davvero simili a sussulti di fine impero. Il fallito tentativo di eliminare il pur esecrabile regime degli Ayatollah e di mettere sotto controllo lo Stretto di Hormuz sembra ripercorrere la stessa dinamica di quando il Regno Unito e la Francia, supportati da Israele, nel 1956 tentarono di sovvertire la decisione dell’Egitto di nazionalizzare il Canale di Suez con un attacco tanto avventato quanto mal calcolato. In entrambi casi abbiamo a che fare con delle potenze che non riescono più – perdonatemi l’espressione orrenda, ma rende l’idea – a mettere a terra il loro potere, a trasformare delle volontà politiche pur maldestre in realtà di fatto.
E, siccome la crisi di Suez del 1956 segnò davvero l’inizio della fine dell’uso della sterlina come moneta di riserva a livello internazionale, la domanda sorge oggi spontanea: questa ennesima crisi autoindotta e fallimentare, come fu l’invasione dell’Afghanistan con la seguente clamorosa ritirata nel 2021, può davvero segnare la fine del dollaro come moneta di riserva a livello internazionale? Vediamo un pò.
L’innesco
Prima dell’ennesimo conflitto mediorientale, l’inflazione non era stata completamente sconfitta e l’economia mondiale era sostenuta da investimenti straordinariamente elevati nell’intelligenza artificiale. Poi è arrivato lo shock energetico, che sta avendo delle conseguenze globali, dato che attraverso Hormuz transitava nel 2025 circa il 20% della produzione mondiale di petrolio e circa un quinto del commercio globale di LNG e che, a causa del casino innescato da Trump, quei transiti si sono ridotti di quasi il 90%.
L’OCSE ha rivisto l’inflazione G20 del 2026 al 4,0%, 1,2 punti sopra la previsione precedente, e osserva che anche le aspettative di inflazione a medio termine sono aumentate. Contemporaneamente, prevede una crescita mondiale soltanto del 2,9% nel 2026. È quasi la definizione di uno shock stagflazionistico: meno crescita e più inflazione, che le banche centrali dovrebbero combattare alzando i tassi e riducendo l’offerta di liquidità la qual cosa – meno soldini in giro – ovviamente genera ulteriori pressioni al ribasso sulle economie già appesantite dal caro energia.
Deficit strutturale
Per il 2026 gli USA stimano un deficit di bilancio di circa il 5,8% del PIL. Chi ricorda un poco l’esame di macroeconomia, richiamerà alla mente il dettato keynesiano secondo cui il deficit serve a rilanciare l’economia quando la crescita ristagna, ma il bello (anzi, il brutto), oggi è che l’economia USA è tutt’altro che in recessione, anzi: la crescita sta rallentando a partire dalla II metà di quest’anno, ma è pur sempre positiva, intorno al 2%. Viene quindi da tremare al pensiero di quello che potrebbe succedere ai conti pubblici americani in caso di recessione – magari innescata da un calo repentino dei corsi di borsa guidati dai titoli AI – che rende necessarie manovre di sostegno dell’economia e attiva i c.d. stabilizzatori automatici (sussidi alla disoccupazione, provvidenze di sostegno, aliquote fiscali etc).
Sempre in condizioni di scenario stabile, inoltre, il deficit USA rimarrebbe almeno al 5,6% del PIL in ogni singolo anno fino al 2036. Il debito federale detenuto dal pubblico passerebbe dal 101% del PIL nel 2026 al 108% nel 2030 e al 120% nel 2036. Gli interessi netti salirebbero dal 3,3% al 4,6% del PIL. Se al bilancio federale si aggiungono le altre amministrazioni pubbliche, inoltre, la situazione appare ancora peggiore: deficit pubblici complessivi dell’ordine del 7-8% l’anno e debito che va al 142% del PIL nel 2031.
Questa dinamica implica – sempre che le cose non peggiorino – che i mercati saranno chiamati ad assorbire ulteriori 11-12 trilioni di titoli del debito pubblico americano rispetto allo stock attualmente detenuto: e tutti noi che frequentiamo i mercati rionali sappiamo che se qualcosa ha un’offerta che supera la domanda, generalmente scende di prezzo. E la discesa di prezzo dei bond si traduce nella salita degli interessi: per ogni trilione di dollari di debito in più, il Tesoro USA dovrà pagare più interessi.
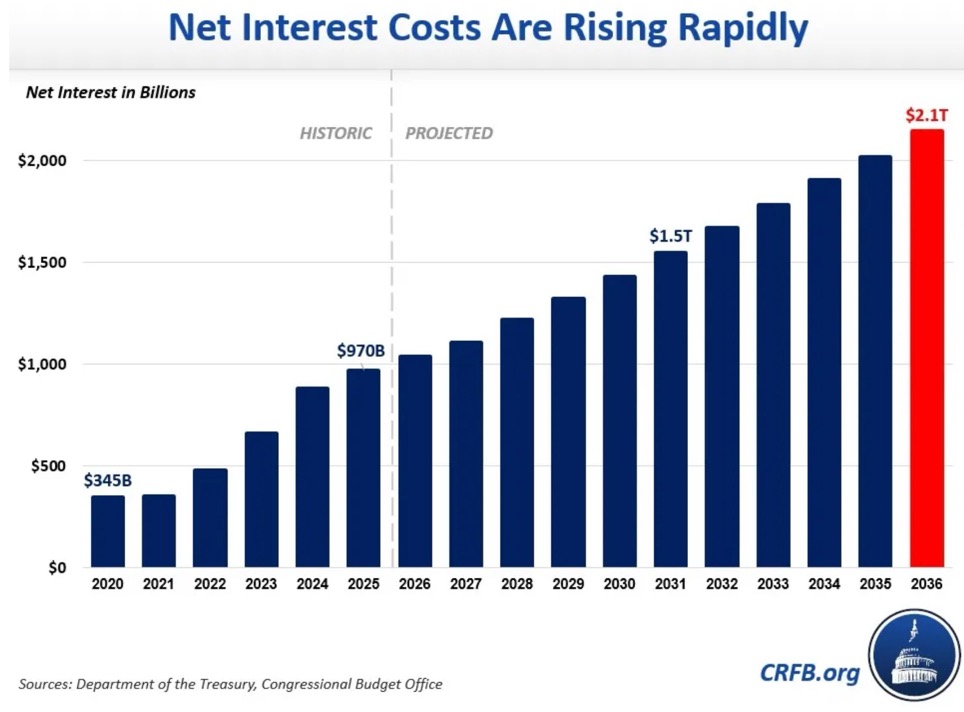
Il Comitato per un Budget Federale Responsabile (vedi chart qui di sequito) stima che i costi per gli iteressi sul debito, che già sono quasi triplicati dal 2020 ad oggi, sono previsti in ulteriore crescita fino ad oltre 2 trilioni l’anno tra 10 anni. Già oggi la spesa per interessi ha superato le spese sanitarie (sia quelle di supporto assicurativo ai meno abbienti che il programma Medicare per anziani e categorie protette).
Il re dollaro
In questo quadro, che oggettivamente è critico, molti esagerano e parlano già di de-dollarizzazione, ossia il fenomeno per cui gli investitori abbandonano il dollaro USA e il suo utilizzo come strumento di store of value, che comporta l’acquisto di titoli del debito USA, gli strumenti più liquidi dell’intero panorama finanziario globale.
Questo scenario è una esagerazione politica asservita a qualche filone di propaganda, ma non è privo di risvolti pratici. Di recente, ad esempio, il Norges Bank Investment Management (NBIM), il gestore del fondo sovrano norvegese (il più grande al mondo con un patrimonio di circa 2.300 miliardi di dollari), ha raccomandato al Ministero delle Finanze di tagliare drasticamente la quota di titoli di Stato in portafoglio, colpendo soprattutto i Treasury USA.
Se gli investitori comprano meno titoli del tesoro americano, e se, come abbiamo visto, il tesoro ha sempre più bisogno di finanziamenti, tertium non datur: la Fed non potrà fare altro che monetizzare l’emissione di debito pubblico acquistando titoli creando dollari ex nihilo, aumentando quindi il circolante e per questa via il potenziale inflazionistico.
In questo scenario non ci sarà il crollo del dollaro, ma uno spostamento delle preferenze degli investitori sulle azioni, sugli asset reali e sull’oro, che aumenteranno di prezzo.
Lo scenario alternativo, quello di una Fed che resiste e tiene il tesoro a stecchetto, avrebbe un effetto meno depressivo per il dollaro ma di severa penalizzazione della domanda interna e dei servizi erogati ai cittadini. In questo scenario si avrebbero tassi reali più elevati, e valori degli asset più contenuti.
Quello che accadrà in realtà sarà un mix dei due scenari, con una combinazione di inflazione di poco superiore al target, il mantenimento di una certa crescita nominale e inflazionistica, e lo stimolo della Fed alle banche per sostenere gli acquisti di debito e tenere bassi i rendimenti (repressione finanziaria, ossia lo Stato e la Banca Centrale che agiscono in accordo implicito per far guadagnare poco gli investitori contenendo il più possibile la spesa per interessi).
Ciò accadrà senza scossoni particolari sul dollaro – a meno di aggiustamenti marginali – perchè, in fondo, non esiste alternativa a questa valuta ed anche quelle che vengono considerate da qualcuno soluzioni alternative – le stablecoin, come Tether – sono sostanzialmente degli investimenti indiretti in titoli del tesoro USA… lasciando ad altri i rendimenti.
L’homme malade d’Europe
Se gli USA hanno un problema di deficit strutturale, l’Europa ha invece un problema più complicato da raccontare, perché sotto la stessa moneta convivono situazioni diverse.
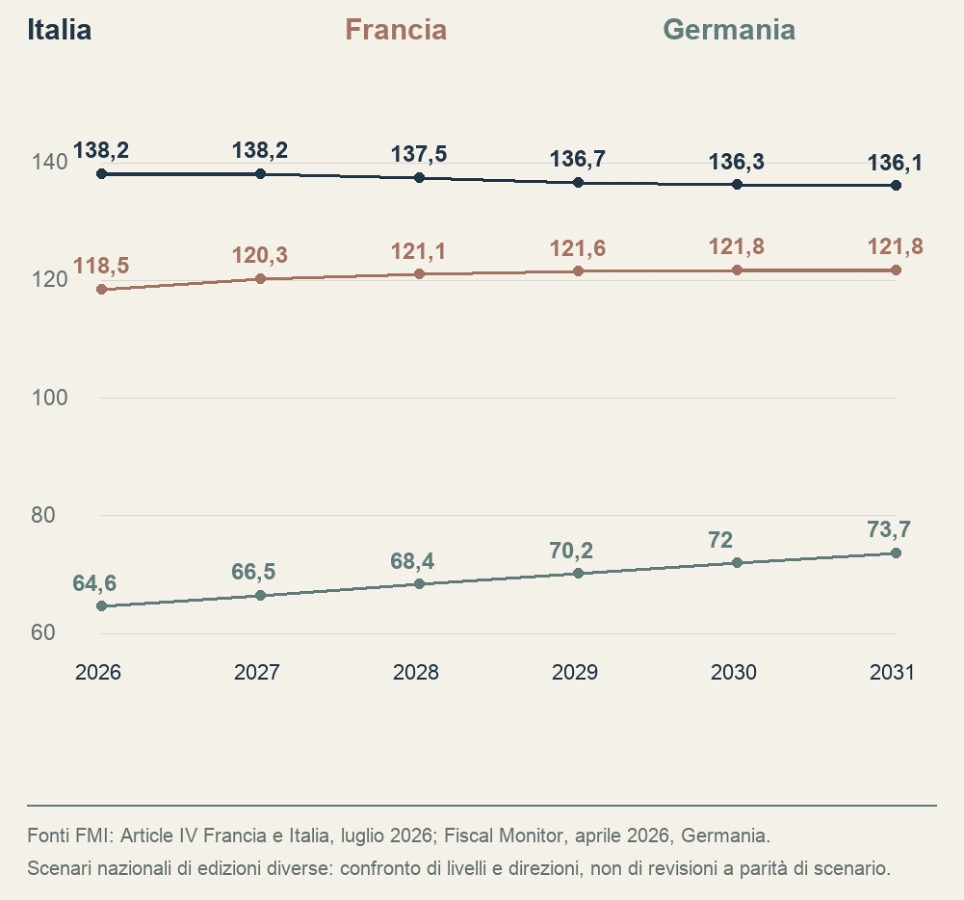
La Francia è oggi probabilmente il caso fiscalmente più delicato tra le grandi economie dell’Eurozona: il Fondo Monetario stima per il 2026 un deficit ancora pari al 5,2% del PIL e un debito pubblico al 118,5%, destinato a salire fino a circa il 122% nel 2030. Il punto debole francese non è quindi soltanto il livello del debito, ma il fatto che continua a produrre deficit molto elevati in presenza di crescita modesta, di un sistema industriale rigido, e di un assetto e di una tradizione politica che rendono molto difficile tagliare la spesa.
L’Italia parte da una posizione apparentemente peggiore, con un debito intorno al 137% del PIL, che dovrebbe salire ancora verso il 138% prima di cominciare lentamente a ridursi; ma negli ultimi anni i conti sono migliorati e il Paese è tornato a produrre un avanzo primario, previsto in progressivo aumento fino a circa il 2% del PIL.
Bottom line: la Francia ha soprattutto un problema di traiettoria, l’Italia un problema di stock. Questo non rende tranquilla la situazione italiana — con un debito così alto basta poco in termini di crescita, tassi o fiducia per far peggiorare rapidamente la matematica — ma spiega perché il mercato abbia recentemente guardato a Parigi con una preoccupazione che fino a pochi anni fa sembrava riservata quasi automaticamente a Roma. Per quanto ci riguarda, invece, prima si allentano queste turbolenze sui mercati obbligazionari, meglio è per tutti noi, dato lo stock elevato del debito pubblico italiano.
Deutschland Über Alles
La Germania si trova invece nella situazione opposta e, paradossalmente, sta iniziando volontariamente ad indebitarsi di più. Dopo anni di ossessione per la Schuldenbremse, il “limite strutturale” al debito fissato allo 0,35% del PIL, Berlino ha deciso di sfruttare il proprio spazio fiscale per finanziare difesa e infrastrutture: il Fondo Monetario vede il debito salire da circa il 64% del PIL nel 2026 al 71,5% nel 2030. È un aumento che non mette in crisi il Paese, considerando anche che la Germania ha il debito più basso del G7, mantiene un grande surplus delle partite correnti e può permettersi un’espansione che Francia e Italia non avrebbero la stessa libertà di finanziare.
La novità, per chi compra bond, è però che la Germania contribuirà alla crescente offerta mondiale di debito a tassi finalmente remunerativi: più Bund da finanziare contemporaneamente a più Treasury, possono creare una situazione di competizione tra asset sicuri, e il differenziale dei rendimenti mostra già che a parte le smargiassate di Trump, gli USA potrebbero iniziare ad essere crowded out – seppure in maniera marginale – dalle emissioni tedesche: gli investitori potrebbero insomma spostarsi sul debito tedesco che anche se rende meno, è intrinsecamente più sicuro e presenta un potenziale inflazionistico minore.
Scenario Eurobond
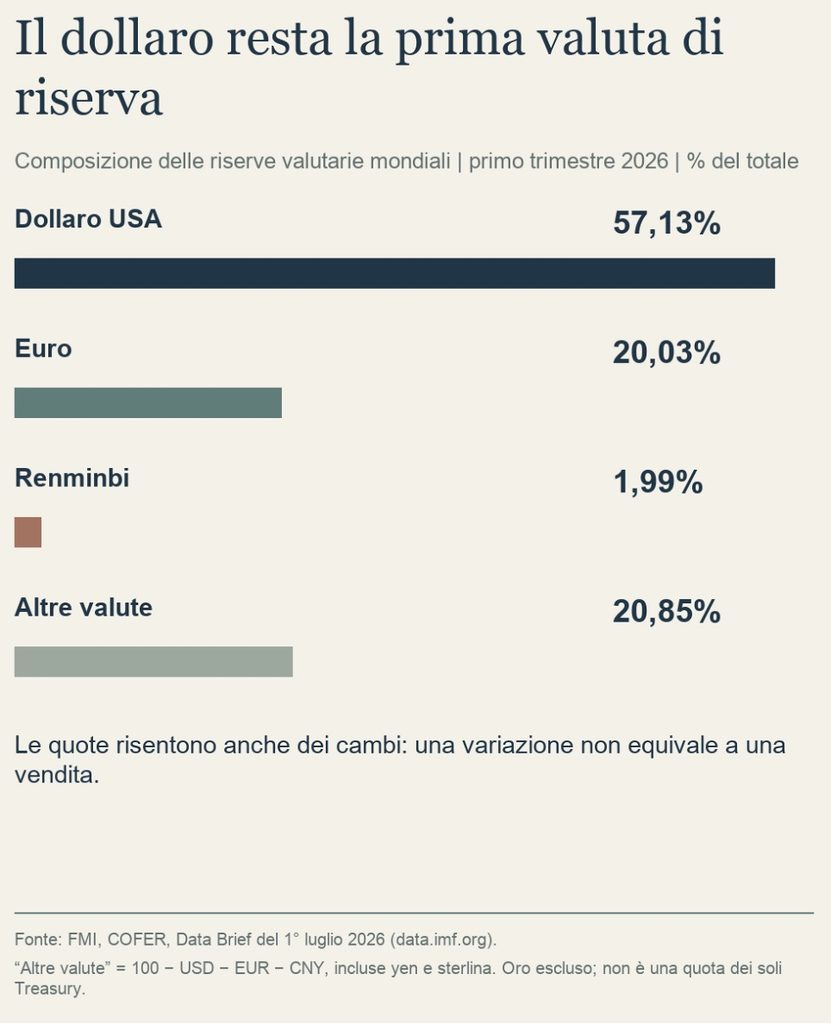
Tutto questo porta alla domanda inevitabile: se il dollaro dovesse perdere progressivamente una parte del proprio appeal, può essere l’euro a sostituirlo? In parte sì. L’euro è già nettamente la seconda valuta internazionale: rappresenta circa il 20% delle riserve valutarie mondiali contro circa il 57% del dollaro, mentre il renminbi cinese rimane vicino al 2%. Nel 2025 il ruolo internazionale dell’euro è addirittura cresciuto e le emissioni internazionali denominate nella nostra valuta hanno raggiunto il massimo storico, superando 1.100 miliardi di dollari equivalenti.
Ma per diventare davvero un’alternativa al dollaro manca ancora la cosa fondamentale: un unico, grande mercato di safe assets europei. Il mercato finanziario non offre ancora un “Treasury europeo”: offre Bund, OAT, BTP, Bonos e una quantità ancora molto limitata di debito comune dell’Unione. E questo spiega perché l’euro possa guadagnare un pochino di spazio MA senza essere ancora in grado di spodestare il dollaro: in questo campo, anche se sembra strano, accade davvero che l’offerta crea la propria domanda, tendenza che sarebbe ancora più marcata qualora ci fosse un percorso serio e condiviso di unione politica continentale.
In effetti, il paradosso europeo è interessante. L’aumento della spesa per difesa, infrastrutture ed energia potrebbe peggiorare nel breve periodo i conti pubblici, ma se producesse più emissioni comuni europee potrebbe contribuire proprio a costruire quel grande mercato di titoli sicuri e liquidi che oggi manca all’euro. La BCE rileva già qualche segnale nuovo: durante alcuni episodi di tensione geopolitica del 2025 e del 2026 l’euro ha mostrato caratteristiche più vicine a quelle di una valuta rifugio forse proprio in ragione dell’aumento della percezione di instabilità del dollaro.
Per ora, però, continuerei a considerare l’euro lo sparring partner del dollaro, non il suo successore. Il sistema monetario dei prossimi anni potrebbe essere meno dollarocentrico, ma questo non implica affatto che debba diventare eurocentrico: lo scenario più plausibile è una lenta frammentazione delle riserve tra dollaro, euro, oro e altre valute, mentre il biglietto verde continua a mantenere un vantaggio enorme grazie alla liquidità, alla convertibilità e alla profondità del mercato finanziario americano e al fatto che… non si vedono alternative all’orizzonte. La prossima scadenza determinante? Le elezioni di mid term negli USA. Una prospettiva di pensionamento per il mattatore della Casa Bianca aiuterebbe sicuramente a rasserenare gli animi verso il dollaro.