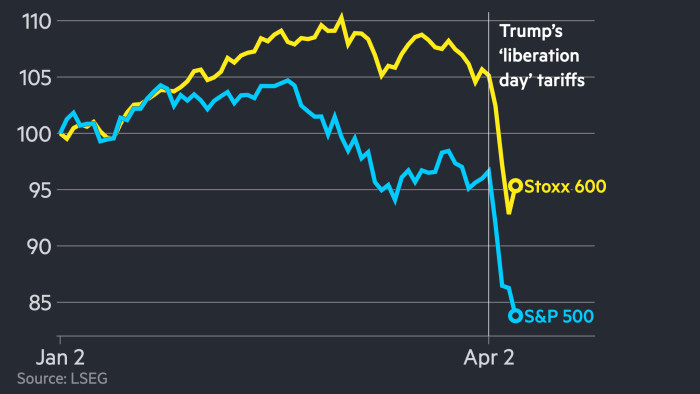
Non sono molto favorevole a comprare l’S&P500 per vari motivi, tra cui il fatto che di recente è stato troppo influenzato dalle Magnificent 7 che, pur essendo aziende fantastiche, sono all’avviso di un value investor troppo care e per questa ragione rappresentano “vette vertiginose” di valore da cui si può facilmente cadere. A questo proposito, andrebbe sempre ricordato che se qualcosa perde il 20%, poi per ritornare dov’era deve guadagnare il 25%. E se perde il 50%? OK, avete capito.
All’inizio di quest’anno l’S&P500 era ai massimi storici proprio sull’onda dei titoli tecnologici che gli avevano fatto fare un balzo del 20% in pochi mesi. A parte la congruenza del fatto che un indice per definizione generalista come l’S&P500 era per più di un terzo un puro tecnologico – tant’è che è nato una specie di S&P493, ossia un indice senza i Magnificent 7, e chi mi segue lo sa avendolo letto qui – la cosa che trovavo poco intelligente, e che oggi è sparita, è la litania degli “eh, ma se l’avessi preso ad agosto – eh ma mio cognato” eccetera.
Buy sul S&P500?
No, non sto suggerendo questo. Quello che ho pensato è che, dato che:
- Siamo evidentemente già in un mondo “post-Liberation day”, e;
- Le policies delle banche centrali sono in una fase di punta-tacco, ossia attente si all’inflazione ma anche a non far “venir giù tutto”;
Si potrebbe valutare un’esposizione sul S&P500 che possa però mediare il rischio di questo e generare un po’ di rendimento oltre all’esposizione sullo stesso – sempre per evitare che poi “eh ma mio cognato” eccetera.
Vendere una opzione call
“Vendere una opzione call” significa concedere a un’altra parte il diritto (ma non l’obbligo) di acquistare da te un’attività sottostante (es. un’azione o un indice) a un prezzo prefissato (strike) entro una certa data, in cambio di un premio che incassi subito. In pratica, incassi subito denaro cedendo il potenziale guadagno oltre quello strike, e ti assumi l’obbligo di vendere l’attività a quel prezzo se l’acquirente della call decide di esercitarla.
Se io detenessi un portafoglio di 1.000 SP500 al prezzo di 5.840 USD del 12 maggio, avrei un capitale di 5,84 milioni di dollari. A questo punto potrei decidere di “mettere a reddito” parte di questo capitale, vendendo opzioni call su 200 SP500 stesso ad uno strike di 5.700, a scadenza di un mese: ciò concede il diritto all’acquirente delle opzioni di comprare SP500 a 5.700 USD. E a me, questa strategia consentirebbe di incassare 44.800 USD subito.
Per cui: se dopo un mese lo SP500 va a 5.600, ossia perde il 4,1%; grazie alla mia option strategy riesco a mitigare la perdita, esattamente nella misura di quei 44.800 USD incassati: se fate i conti, perdo il 3,3%.
Se invece dopo un mese lo SP500 va a 6.200, ossia guadagna il 6,2%, chi aveva comprato le opzioni si presenta da me con il diritto di farsi consegnare n. 200 SP500 a 5.700 USD l’uno: pagando 1.14 milioni ottiene qualcosa che può immediatamente rivendere a 1.24 milioni. Per quanto mi riguarda, questa perdita in c/capitale è mitigata dall’incasso delle opzioni che avevo fatto a maggio e, se fate i conti, il mio portafoglio avrà avuto un incremento del 5,2% invece che del 6,2%.
Ma il bello di questa strategia sta nel fatto che se replico ogni mese la vendita di opzioni call, ottengo quei 44.800 dollari su base – diciamo mediando – di 11 mesi su 12, creandomi una bella rendita sul portafoglio del 8% (anche se, come ho visto, limito i guadagni mentre sono scoperto – al netto del guadagno da vendita da opzioni call – dal lato del capitale).
Anche qui, se fate i calcoli, attivando questa strategia per 11 mesi ottenete un rendimento da vendita di opzioni pari a circa l’8% del capitale.
Questo risultato è ovviamente possibile perché l’SP500 rappresenta uno dei mercati più liquidi al mondo, e la compravendita di opzioni su questo tende ad avvenire ai prezzi che assimilano il modello Black-Scholes.
C’è un ETF per tutto
Non proprio per tutto, ma per questo si. E: visto il ripiegamento dello SP500, potrebbe essere interessante, oggi, aggiungere un ETF al proprio portafoglio che replichi esattamente questa strategia. Si bilancerebbe il rischio ritracciamento con il rendimento – come abbiamo visto molto interessante – della vendita di opzioni; e si otterrebbe esposizione alle magnifiche sorti e progressive rappresentate, nello SP500, dalle Magnificent 7.
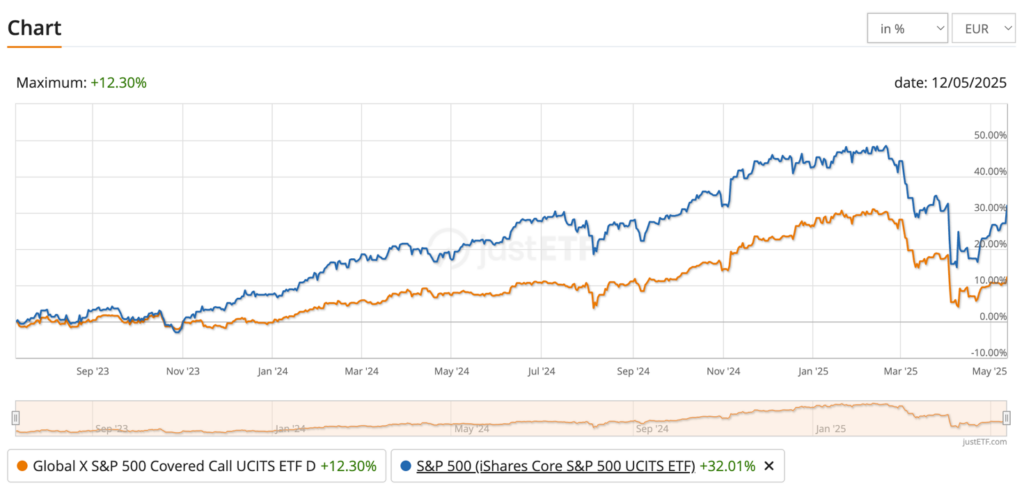
Il Global X S&P 500 Covered Call UCITS ETF fa proprio questo, e, come potete vedere dalla chart, ha replicato fedelmente lo SP500 ma in modo diciamo un po’ attenutato. Questo fondo passivo, che ha un costo annuale modesto, dello 0,45%, ha l’obiettivo di replicare la performance dell’indice Cboe S&P 500 BuyWrite 15% WHT, che implementa una strategia covered call sullo S&P 500 (long su S&P 500 + vendita di call su circa il 15% del valore dell’indice).
Vediamo un po’ un profilo del fondo:
Pros:
– Reddito elevato: il rendimento da dividendi e premi options è attualmente vicino al 9,8% annuo, ideale per chi cerca flussi di cassa regolari.
– Volatilità ridotta: la strategia covered call storicamente attenua gli sbalzi di mercato, con una volatilità a 1 anno inferiore rispetto a un plain-vanilla S&P 500 (circa 15,7% vs. oltre 20%).
– Distribuzione mensile: fornisce liquidità ricorrente, utilissima per un portafoglio orientato al reddito.
– Accesso UCITS: struttura conforme agli standard europei, domiciliazione in Irlanda, tassazione ordinaria da ETF..).
Rischi e considerazioni:
– Rendimento limitato in forte bull market: le vendite di call possono far perdere l’occasione di captare la totalità dei rialzi dell’S&P 500.
– Rischio di controparte: la replica sintetica. Ossia: il Fondo non compra materialmente lo SP500, ma si affida ad uno swap con una controparte e quindi espone a potenziali default del counterparty swap (che è Citigroup) per cui in un’ottica Black Swan (à la Nassim Taleb) si deve comunque tenere conto che in uno scenario Lehman Brothers II la vendetta non sarebbero rose & fiori.
– Rischio di cambio: investendo in USD senza copertura, variazioni EUR/USD influenzano il rendimento in euro.
In sintesi: come sempre, con ampia diversificazione, e tenendo conto di tutti i rischi del caso, questo potrebbe essere uno strumento da inserire in un portafoglio orientato allo yield e che abbia esposizione anche sulle cose magnifiche. Sarebbe un’opzione intelligente anche per vostro cognato, con ogni probabilità.