

Ricorderete (ne avevo parlato qui) la domanda su Kering, la conglomerata del lusso impegnata in un complesso turnaround. La mia conclusione era che, pur essendo il Gruppo ancora lontano da seri rischi di insolvenza, l’assenza di buone notizie riguardanti il suo brand principale, Gucci, avrebbe potuto innescare un sell-off sul titolo e portarlo vicino alla soglia psicologica dei 200 Euro. Nell’esercizio 2023, Gucci rappresentava quasi la metà dei ricavi di Kering, e due terzi dei suoi utili. Al terzo quarter 2024, però, il brand fiorentino ha registrato ricavi per 1,6 miliardi di euro, in calo del 26% anno su anno nel Q3 2024.
Il prossimo 11 febbraio è prevista la release dei dati 2024 annuali e, in assenza di segnali chiari di miglioramento relativi alla maison recentemente presa in cura dallo stilista napoletano Sabato De Sarno, c’è il serio rischio che il mercato possa passare all’exit, penalizzando seriamente il titolo.
Che si stiano dando molto da fare a Parigi è evidenziato anche dai continui cambi al vertice, peraltro molto frequentato da italiani: a settembre del 2023 la romagnola Francesca Bellettini, ex-banker di Goldman Sachs con esperienza specifica nel Gruppo Prada, è stata nominata coordinatrice dello sviluppo di tutti i marchi della casa; mentre Stefano Cantino, ex responsabile marketing, sempre da Prada, ha sostituito Jean-François Palus come CEO di Gucci. Staremo a vedere, un grande in bocca al lupo.
“Ma quante ne vendete di queste borse?”
Questa è la domanda che è stata rivolta durante l’ultima call con gli analisti ai managers. E la risposta non è stata di quelle quantitative che accontentano il mercato. Per me era interessante anche la domanda su ricavi e utili di Creed, su cui Kering ha pur speso la non trascurabile cifra di 3,5 mld di Euro, e che promette sinergie commerciali e l’ingresso nel comparto profumi & beauty, ma per il momento la risposta è stata: “tutto bene, ma non rilasciamo dati specifici”. Quello su Creed è a mio avviso un punto cruciale: se l’integrazione con Kering Beauté sarà gestita con successo, Creed potrebbe diventare un secondo pilastro del gruppo, riducendo la dipendenza da Gucci.
Certo che Kering ha da risalire una brutta bolina (“strong headwinds”, come usa dire chi ne mastica); e con il mercato cinese che ha fatto segnare -30%, il dipartimento PR sta facendo quello che può. Di recente ha segnalato la rentrée di Cameron Diaz, che è tornata sul red carpet per la première del film “Back in Action” di Netflix indossando un outfit firmato Gucci; e ci ha proposto una nota sul gradimento delle sorelle Venus e Serena Williams, le quali hanno sottolineato l’attrattiva unisex della collezione maschile. Sempre rimanendo in ambito tennistico, da segnalare anche l’innovativa collaborazione con Jannik Sinner, brand ambassador di Gucci con una visibilità, a mio avviso, che potrebbe essere ulteriormente valorizzata, specie sui social.
Ritorno sugli investimenti?
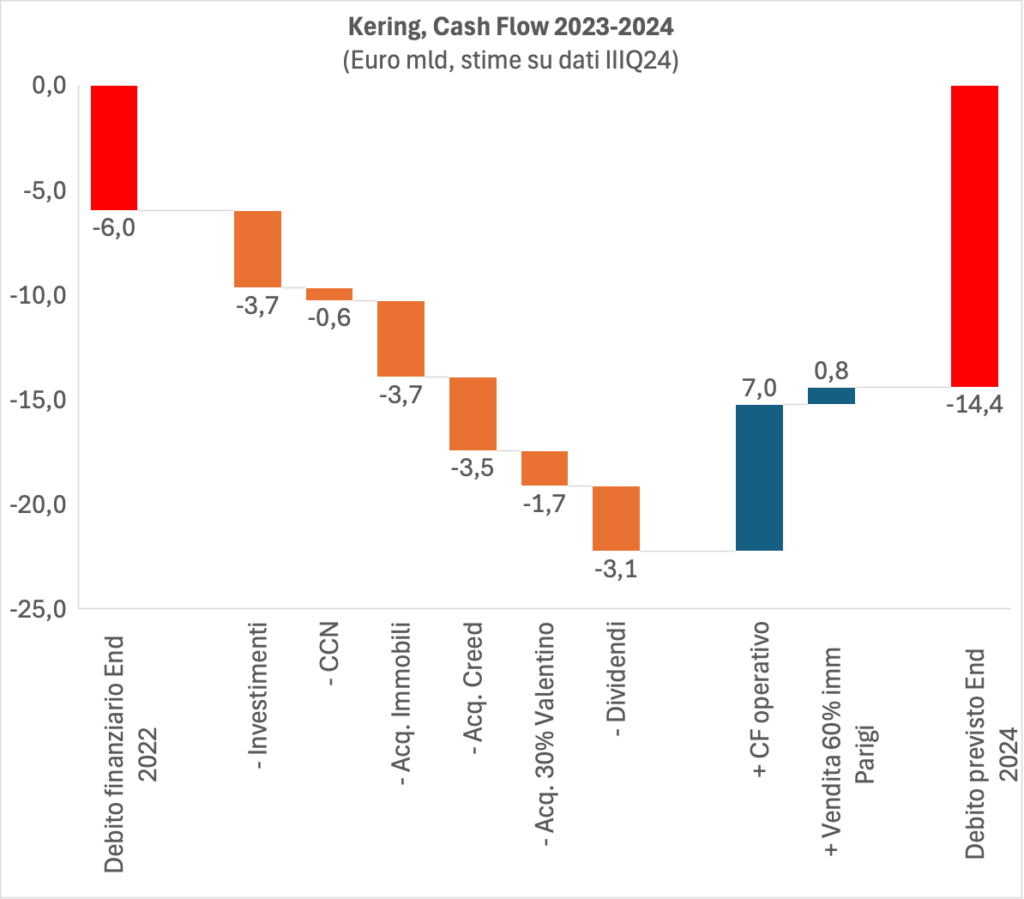
Nel corso del biennio 2023-2024 Kering ha investito qualcosa come 12,6 mld di Euro, così suddivisi:
- Attivi di produzione e piccole acquisizioni, 3,7 mld
- Immobili, 3,7 mld
- Acquisizione di Creed, 3,5 mld
- Acquisizione 30% di Valentino, 1,7 mld
con il risultato di portare l’indebitamento lordo del gruppo da circa 6 mld ad una cifra (mia previsione) vicina ai 14,4 mld di Euro alla data del 31 dicembre scorso. Da segnalare che l’accordo su Valentino prevede l’opzione di acquistare il restante 70% della maison romana – operazione che peraltro fa strategicamente molto senso (questo è italiese) – ma che comporta un ulteriore esborso di almeno 3,6 mld di qui al 2028.
Gli investitori in obbligazioni sinora hanno seguito piuttosto elegantemente questa policy che è solo apparentemente aggressiva: in realtà, strategicamente, sembra che il management stia attaccando per evitare di soccombere alla concorrenza, in particolare quella di LVMH.
Ma vediamo in breve come il Gruppo ha fatto provvista negli ultimi due anni:
Novembre 2024: Kering ha emesso un bond single-tranche da 750 milioni di euro, con scadenza a 10 anni e una cedola del 3,625%.
Marzo 2024: Il gruppo ha lanciato un’emissione obbligazionaria dual-tranche per un totale di 1,75 miliardi di euro. La prima tranche, da 1 miliardo di euro, ha una scadenza di 8 anni e una cedola del 3,375%; la seconda, da 750 milioni di euro, ha una scadenza di 12 anni e una cedola del 3,625%.
Novembre 2023: Kering ha emesso un’obbligazione da 400 milioni di sterline, con scadenza nel 2032 e una cedola del 5%.
Agosto 2023: Il gruppo ha emesso un prestito obbligazionario a quattro tranche per un totale di 3,8 miliardi di euro, composto da:
- 750 milioni di euro con scadenza a 2 anni e cedola del 3,75%
- 750 milioni di euro con scadenza a 4 anni e cedola del 3,625%
- 1 miliardo di euro con scadenza a 7 anni e cedola del 3,875%
- 1,3 miliardi di euro con scadenza a 11 anni e cedola del 4,125%
Da dire, inoltre, che non sono disponibili informazioni su eventuali garanzie di queste emissioni, che potrebbero nascondere condizioni molto opportunistiche dietro tassi quasi risk-free.
Buy and sale back
La strategia immobiliare di Kering risente della necessità di acquisire posizioni di pregio assoluto a livello commerciale, ma deve tener conto della non illimitata forza del bilancio del Gruppo. Negli ultimi due anni questa strategia si è concretizzata nelle seguenti operazioni:
- Nel 2023, Kering ha investito in due proprietà strategiche a Parigi: un palazzo di sette piani in Avenue Montaigne 35, acquisito per circa 900 milioni di euro, e un edificio al 235 di rue Saint-Honoré, rilevato per 600 milioni di euro.
- All’inizio del 2024, è stato rilevato un immobile al 715-717 di Fifth Avenue per circa 963 milioni di dollari (circa 917 milioni di euro). Questo edificio di 115.000 metri quadrati ospita spazi commerciali su più livelli nel cuore di Manhattan.
- Ad aprile 2024, infine, Kering ha acquisito un edificio situato in Via Montenapoleone 8 per 1,3 miliardi di euro. L’immobile, con una superficie lorda di circa 11.800 metri quadrati, rappresenta una delle transazioni immobiliari più significative in Europa negli ultimi anni.
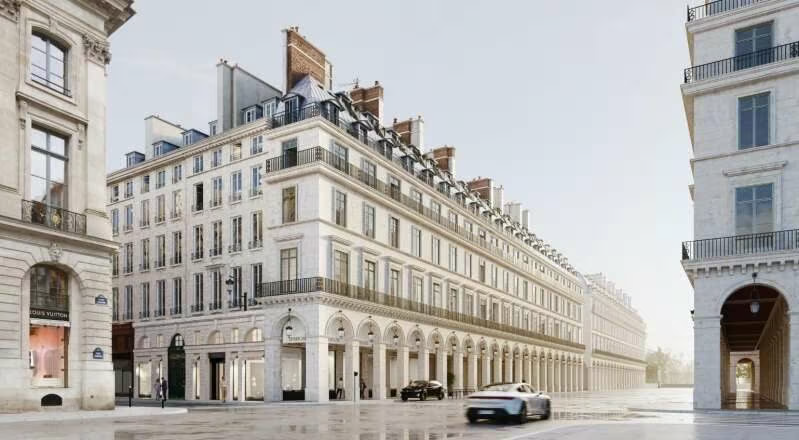
Tre giorni fa, infine, il Gruppo ha siglato un accordo con la società di private equity francese Ardian per la cessione del 60% di tre prestigiosi immobili situati a Parigi, per un totale di 837 milioni di euro, tra cui c’è anche il palazzo di Avenue Montaigne 35.
Il dubbio
Anche se la strategia immobiliare di Kering rispecchia un principio di economia dell’utilizzo delle risorse del Gruppo, la concomitanza tra la recente emissione obbligazionaria di novembre da 750 milioni, con l’accordo con Ardian da 837 milioni, fa pensare ad un andamento del IV trimestre del 2024 (Q4) al di sotto delle già basse attese del mercato.
Sembra che l’azienda si stia preparando per il rischio di un credit downgrade da parte delle agenzie di rating, che avrebbe riflessi negativi anche sui già stressati azionisti, e che potrebbe essere mitigato attraverso questo lock-in di risorse liquide, utile anche in previsione di una ripartenza 2025 meno rosea del previsto.
Vista la finestra d’uscita proposta dal mercato oggi – il titolo ha fatto +2% – potrebbe essere raccomandabile uscire e mettersi in una posizione d’attesa, aspettando proprio segnali concreti dal gioiello di casa, Gucci.
