Mi cospargo il capo di cenere, anche se la Quaresima è passata da un pezzo. A dicembre scorso, scrissi qui che LVMH era un affare. Il mezzo gaudio è che ero in buona compagnia: la mia valutazione, infatti, derivava da una specie di media aurea ponderata al ribasso spannometrico del consensus degli analisti dell’epoca, ed individuavo in 770 euro il fair value per il titolo quando quotava intorno ai 635 euro: ero nella posizione di credere di avere un margine di sicurezza sufficiente.
Siccome sono uno che predica che è importante avere “skin in the game”, misi un po’ di portafoglio dove mi portavano i miei calcoli, ed è così che oggi mi ritrovo con un pugno di azioni LVMH ad un valore di carico medio di 617 euro: un “rosso” di quasi il 27%.
LVMH, però, non è Kering – di cui parlammo qui e poi qui – per cui non è il caso di farsi prendere dal panico. Per cui: ragioniamo, sì, ragioniamo; come propose il mitico Enrico Brizzi all’inizio di Jack Frusciante è uscito dal Gruppo, e vediamo cosa di buono può venir fuori da questa storia.
Un periodo di “resilienza”
Quando vi dicono – o scrivono, come fanno nell’Annual Report 2024 di LVMH – la parola “resilienza”, capite subito che c’è la gabbola. Nello specifico, questa è rappresentata da due situazioni che il Gruppo LVMH si trova ad affrontare oggi.
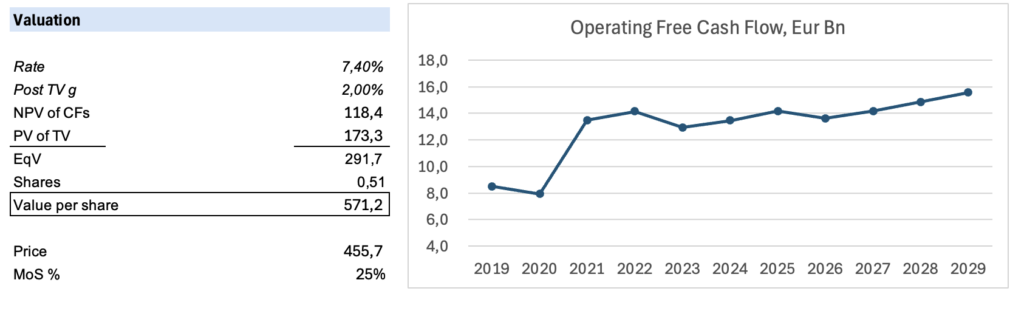
La prima riguarda i mercati asiatici emergenti (escluso il Giappone, quindi): quest’area, guidata dalla Cina, era il principale elemento di traino della crescita del Gruppo: è passata da 7,3 mld a 26,6 mld di euro di ricavi tra il 2014 e il 2023, con un tasso medio annuo di crescita del 15,4%. Nel 2024 ha dato un segnale di ritracciamento, facendo segnare un -9%, solo parzialmente compensato da altre aree geografiche: infatti i ricavi totali per l’esercizio hanno registrato un calo del 2,2%. Il trend non si è ancora invertito nel primo quarter del 2025, che ha confermato la debolezza della domanda dell’area asiatica con un meno 11%. Per segnalare attenzione alla cosa, nella copertina della presentazione della trimestrale i manager del Gruppo hanno ospitato Lalisa, una popstar di etnia Thai molto popolare nell’area.
La vera domanda riguarda però le caratteristiche di questo freno della domanda asiatica per LVMH: è un fenomeno ciclico o strutturale? Vi sono elementi di entrambi, anche se i primi prevalgono: c’è il problema della crisi immobiliare in Cina che comprime i salari e che dirotta gli acquisti dei ricchi negli affari immobiliari, e poi c’è la vexata quaestio delle tariffe di Trump che ha comportato un mix di incremento di prezzi e compressione di margini: LVMH non è stata, a differenza di Hermès, in grado di ribaltare al 100% la nuova tassa sul prezzo finale: forse passa da queste differenze il discrimine tra iper-lusso e lusso c.d. aspirational.
Per quanto riguarda l’emergere di brand locali, questo è invece un fattore strutturale, un tema che va considerato, anche se è un fenomeno la cui crescita sta rallentando: secondo Bain & Co, l’offerta locale valeva il 6% degli acquisti di beni di lusso in Cina nel 2020 e nel 2024 si è fermata al 9%: va considerata quindi come una componente dell’offerta, non un elemento destabilizzante. Un fatto singolare al riguardo è la crociata dei consumatori più giovani contro Gucci, che nell’area ha perso il 25% nel Q12025: ma questo, torniamo a dire, è un problema di Kering, che infatti ha chiamato Luca De Meo, il discepolo di Sergio Marchionne che, dopo aver contribuito al rilancio della Fiat, si è preso cura del brand Seat del gruppo VW, ha creato da zero il marchio Cupra (divisione sportiva di Seat) ed ha poi rilanciato il brand Dacia per Renault: auto e moda sono accomunati da una forte componente intangibile, di status e di immagine, e i driver della crisi possono essere simili: per cui se non ce la fa lui dove il buon Sabato De Sarno ha fallito… staremo a vedere.
Tornando a LVMH, l’altro elemento di attenzione è invece rappresentato dai brand del settore “Wine & Spirits”, i cui principali sono Moët (Champange) ed Hennessy (Cognac) e che nel primo quarter del 2025 hanno perso il 9% di ricavi. Il segmento viene da un periodo in cui la domanda sembrava inesauribile, nel periodo Covid e post Covid, in cui le persone ordinavano da casa e poi, finiti i lockdown, festeggiavano nei locali, il management era entrato in una sorta di ubriacatura, continuando ad alzare i prezzi bel oltre i livelli a cui la rete dei rivenditori mostrava sostegno.
Secondo il FT il principale responsabile della débacle è stato Philippe Schaus, il CEO della divisione, che, oltre a credere che non vi fosse elasticità della domanda, si è negli ultimi anni lanciato in una campagna di acquisizioni di aziende spendendo 2 miliardi con risultati così così. In Cina, inoltre, la divisione ha cercato di by-passare i propri clienti principali (i distributori) creando delle boutique a marchio dedicate alla vendita e alla degustazione dei prodotti, il tutto, ovviamente, nello stile della casa: altre centinaia di milioni spesi per ottenere perdite di conto economico e malumori tra i partner principali del business: i distributori multimarca.
All’inizio di quest’anno Schaus si è ritrovato “a perseguire altre opportunità di carriera” e il grande capo, l’Ing. Arnault, ha messo il suo fido CFO e suo figlio a gestire la cosa. Nel documento di presentazione dei risultati trimestrali, si dice che la divisione “è in via di normalizzazione”.
Il modello rivisto
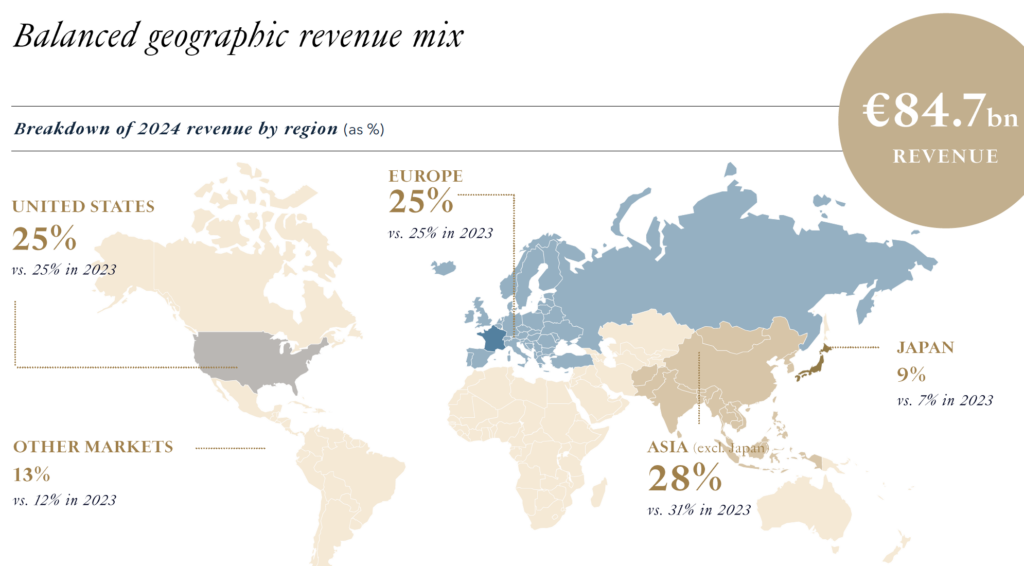
Per il gruppo, nella versione precedente del mio modello, proiettavo un 2025 e 2026 in crescita del 4% vs. le stime degli analisti del 5% e 7,5%, rispettivamente. Data la mala parata che si intravede per il 2025, ho inserito delle previsioni al -3% per entrambi gli anni, con una ripresa a partire dal 2027 ma a tassi poco aggressivi: 4,4%.
Non ipotizzo che la divisione Wine & Spritis possa tornare al 30% di margine netto, ma la fermo al 22% per il biennio 25/26 e poi la riporto al 24%. Certi errori di ubris ci mettono tempo a rimediarsi.
La buona notizia (almeno finora) riguarda la divisione principale del gruppo, quella della Moda & Pelletteria, che anche nel 2025 ha confermato il suo straordinario margine netto al 37% e per la quale ipotizzo due anni di purgatorio delle vendite a -5% prima della ripresa nel 2027. Il tendenziale 2025 al 1Q mostra qui un -4%.
Le altre divisioni (orologi e gioielli, profumi e cosmetici e distribuzione al dettaglio) rimangono più o meno dov’erano, come confermato dalla trimestrale.
Il management, invece, sempre da prendere con le pinze, dichiara una crescita organica mid‑single‑digit (vuol dire del quattro-cinque percento) nel secondo semestre 2025, trainata da una ripresa del travel retail cinese e dal price‑mix nella divisione Moda & Pelletteria. I rischi confermati includono domanda debole persistente in Wine & Spritis, volatilità dei tassi di cambio e possibili pressioni regolamentari sui materiali di origine animale – che potrebbero impattare sulla pelletteria.
Tiriamo le somme
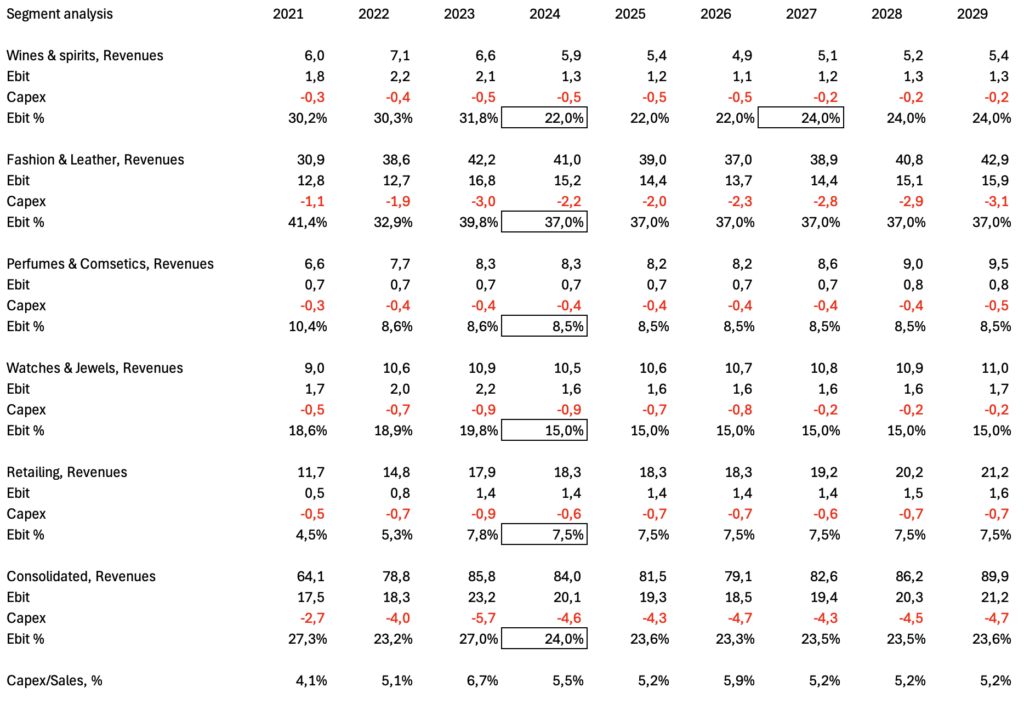
Il modello a due stadi basato sui free cash flow to equity fino al 2035 con valore terminale 2036 calcolate sul cash flow proiettato con un trend di crescita del 2% individua in circa 570 euro il valore delle azioni del Gruppo.
Tornando a ragionare, questo dovrebbe essere un segnale di acquisto, dato che il margine di sicurezza è del 25% rispetto al prezzo di mercato, il dividend yield si avvicina ad un interessantissimo (per questa tipologia di asset) 3%; e la lezione è che se l’investitore affronta ogni scelta con un poco di margine, fa le cose un poco per volta, segue la teoria del dollar averaging e si tiene un po’ di liquidità per un incremento a prezzi più bassi della posizione nel caso si colga un overshooting negativo del mercato.
Non lo dico io: se vi andate a leggere le insider transactions, scoprite che l’Ing. Bernard Arnault e la sua famiglia hanno messo oltre un miliardino sul titolo negli ultimi sei mesi mentre – anche se questo è un indicatore più ambiguo – il gruppo stesso ha lanciato un programma di acquisto di azioni proprie di 1 mld a sostegno del prezzo (e per permettere a chi lo voglia di uscire a condizioni accettabili).
Resta il tema dello shock geopolitico a cui il mondo appare avviato in questo periodo: a guardare la diversificazione di prodotto e di geografia del business, si può affermare che avrà più un effetto finanziario di disturbo sul corso del titolo che “fondamentale” sulle capacità dei business di continuare a generare cassa sul lungo periodo. Che dev’essere quello che passa per la testa all’Ing. Arnault.