

Si racconta che Steve Jobs (buonanima) usasse telefonare alle tre di notte ai suoi manager perché il jack del caricatore dell’iPhone non aveva il giusto mix di “touch & feel” quando veniva inserito e disinserito. Effettivamente, nel 2011, quando Jobs lasciò questo mondo, oltre il 90% dei ricavi di Apple derivava da prodotti, oggetti “fisici” che si vendono dentro a scatole che sono, anch’esse, curate in modo maniacale.
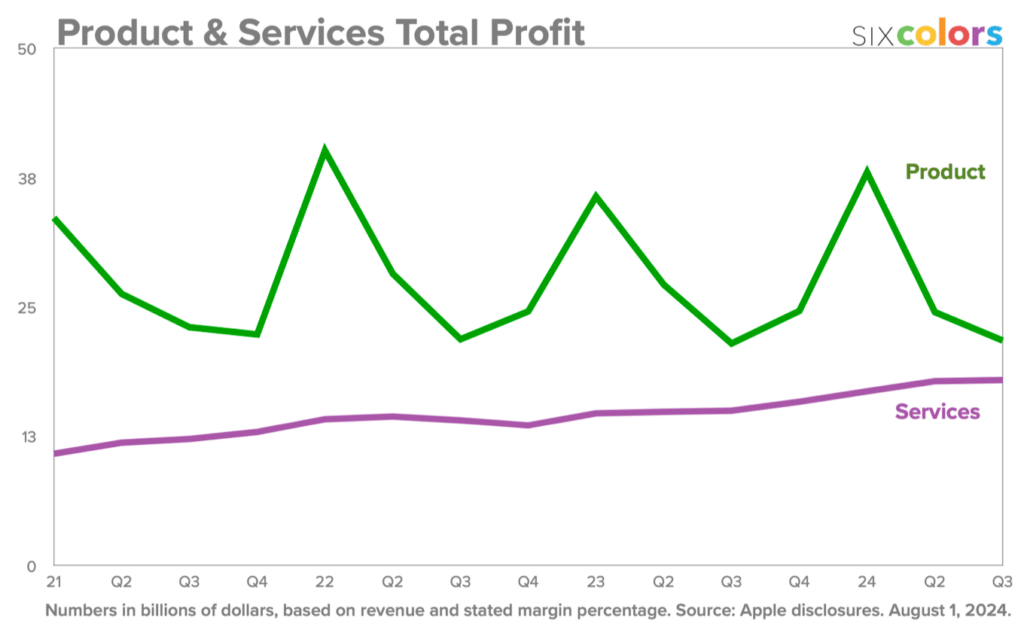
Già nel 2016, cinque anni dopo la morte di Jobs, i servizi rappresentavano la seconda linea di ricavi di Apple. Oggi i servizi rappresentano quasi il 50% dei profitti totali, dietro, per ora, ai profitti generati dal business principale: la gamma degli iPhone. (Le creste delle onde della chart dei profitti che vedete nella chart sono legate alla domanda dei prodotti inscatolati della Apple che, a fine anno, fanno sempre la loro porca figura sotto l’albero, a differenza dei servizi).
Piange il telefono
Apple è in piena crisi di mezza età. Ci pensavo da tempo, solo successivamente ho scoperto che c’è un’analista finanziario che sostiene questa tesi, Ben Thompson di Stratechery, un sito di analisi indipendente di Tapei, Taiwan.
Thompson ha pubblicato una super-interessante tabella con i prezzi in valuta 2020 delle varie tipologie di iPhone, da cui si vede chiaramente che, lungi dal rimanere in area premium, l’iPhone si sta progressivamente spostando su fasce di prezzo più competitive. D’altronde Apple sta cercando di espandersi nei mercati emergenti, dove il reddito medio è più basso, e pochi si possono permettere un telefono da mille dollari o più. Anche questo è un altro bel dilemma, dato che, per esempio, il mercato cinese ha fatto segnare un brutto -8% nel 2024: sembrerebbe che per certi mercati l’iPhone stia perdendo l’esclusiva di unico brand cool del settore hi-tech.
La democratizzazione dell’iPhone, però, potrebbe rappresentare una sorta di investimento: visto che si sta disegnando un futuro da azienda di servizi software (o media, tipo Apple TV; e comunque roba immateriale), la diffusione sempre più capillare dell’eccellente prodotto di punta di Apple potrebbe rappresentare una scelta strategica volta ad ampliare la base di utenza allo scopo di veicolare su questa sempre più servizi, il vero generatore di valore aggiunto del futuro.

Niente Apple Car
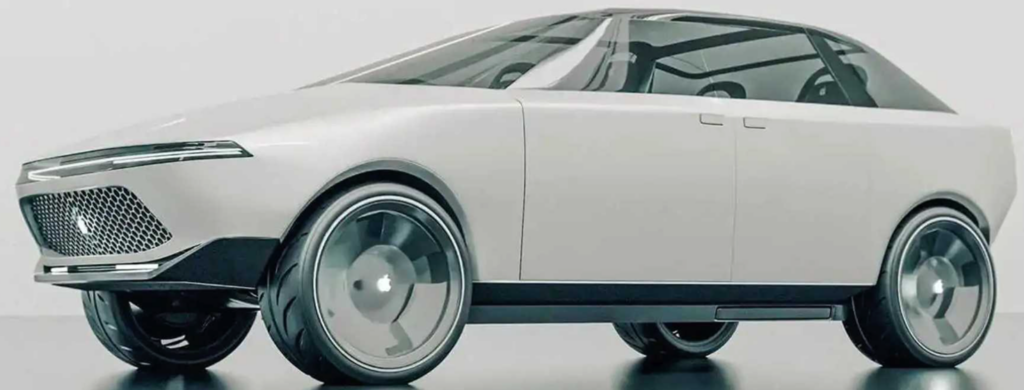
A Cupertino hanno poi deciso di non sputtanarsi che l’ingresso nel settore dell’auto non rappresenta un’opportunità strategica. Nel 2022 erano proprio convinti, e qualcuno aveva ipotizzato anche un debutto in style, tant’è che avevano assunto Luigi Taraborrelli, ex capo del gruppo dedicato alla telaistica e alla dinamica del veicolo in Lamborghini, dove si era occupato di meraviglie quali le Huracan e le Aventador. Poi nel 2024 Taraborrelli ha dichiarato su LinkedIn che si sta dedicando a “Learning new things” ed effettivamente, visti i rendering che girano sulla Apple Car, direi che tanto meglio per tutti.
Visibilità ridotta su Vision Pro
Il Vision Pro rappresenta l’ingresso di Apple nel mercato dei visori per realtà aumentata (AR) e realtà virtuale (VR). Presentato come un dispositivo di fascia alta al prezzo di 3.499 dollari, è stato inizialmente destinato a una nicchia di early adopters. Tuttavia, le vendite iniziali non hanno raggiunto le aspettative, e i volumi di produzione sono stati di molto ridimensionati. Per ampliare la propria base di utenti, Apple sta cercando di capire se è opportuno il lancio di una versione più economica del visore, potenzialmente denominata semplicemente “Apple Vision”, previsto dapprima per il 2026 e poi rinviato al 2027. Questo modello mira a rendere la tecnologia più accessibile, mantenendo standard qualitativi elevati.
Il mercato globale dei visori AR/VR sta vivendo una crescita significativa. Nel 2024, si stima che il mercato valga 5,21 miliardi di dollari, con una previsione di raggiungere i 9,35 miliardi di dollari entro il 2029, registrando un tasso di crescita annuale composto (CAGR) del 12,56% nel periodo 2024-2029. Per quanto riguarda Apple, il Vision Pro nel 2024 ha venduto qualcosa come 420.000 esemplari che, al prezzo di 3,5k USD a scatola, fanno una quota di mercato del 28%, in sé un dato che non dovrebbe essere scoraggiante, ma paragonato ai volumi di vendita dell’iPhone, è quasi un flop.
Quello che sembra emergere, però, riguarda la possibilità di considerare il Vision Pro come “la nuova piattaforma” Apple, come furono MacBook e MacPro prima, e l’iPhone è oggi. Direi che questa ipotesi possa essere almeno per ora archiviata: a proposito, qualcuno ricorda quando avremmo dovuto tutti correre a comprare casa nel Metaverso, invece di uscire in giro per la città al sabato mattina?

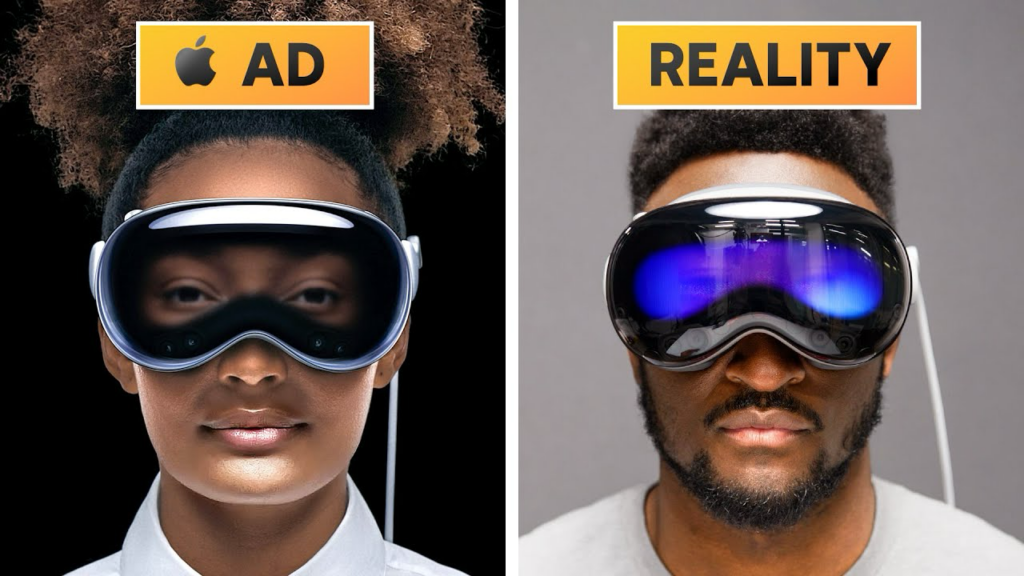
Il Vision Pro, insomma, non riesce a rappresentare la nuova piattaforma Apple in sostituzione dell’ormai anziano iPhone, e andando a spulciare tra i feedback degli utenti si intuisce il perché: in moltissimi lamentano il peso eccessivo dell’unità, la scarsa durata delle batterie, le difficoltà a gestire le applicazioni con i gesti ed un senso di generale sovraccarico sensoriale dell’ambiente virtuale. Le vendite effettive stanno calando e, fatti ancora più preoccupanti, quasi nessuno ormai chiede i test presso gli Apple Store, mentre i developers non sviluppano applicazioni dedicate.
Se poi riflettiamo sul fatto che più del 50% degli utenti del Vision Pro ricrea nell’ambiente virtuale una scrivania con una tastiera e un monitor, ebbene, mi sembra ce ne sia abbastanza per ridimensionare di molto le magnifiche sorti della piattaforma. Che potrebbe diventare, più che un prodotto ancora più consumer, un super-prodotto di punta dedicato a settori ad altissimo livello di valore aggiunto come la telemedicina, ed integrato in apparecchiature diagnostiche ed interventistiche e passare da 3.500 dollari ad oltre 20/30 mila.
AI supercycle?
Lasciando perdere auto e realtà virtuale, che indicano che Apple, a differenza di molti boomer, è in grado di mantenere quella dinamica continua di distruzione creativa; a mio avviso sarà l’integrazione dell’AI nei prodotti la chiave strategica che potrebbe innescare un nuovo “supercycle” per i ricavi e la redditività dell’azienda. Questo potrebbe avvenire sia nel segmento “Consumer” che in quello dedicato alle utenze “Business” (che al momento vale ancora meno del 15% del totale ma che ha un elevato potenziale di sviluppo). Ed il tutto, molto probabilmente, avverrà a prescindere della piattaforma hardware, che, a questo punto, potrebbe essere anche l’Earpods, con una versione studiata apposta per l’integrazione con l’AI per cui uno potrebbe chiedere qualcosa come “Hei Siri, fammi ascoltare Fein! di Travis Scott come se fosse cantata da Pavarotti e suonata dalla London Symphonic Orchestra”; ma anche qualcosa di più dark del tipo “Hei Siri, ascolta la telefonata che sto per fare a questa tipa e dimmi se ci sta”.
A mio avviso, però, il vero game-changer per Apple potrebbe riguardare il segmento B2B, ossia quello delle applicazioni professionali e corporate, dove l’elevato potenziale di crescita, unito al valore aggiunto dell’integrazione con l’AI, potrebbe creare enormi opportunità di miglioramento della produttività del lavoro con un premio per i fornitori di soluzioni stabili, ben integrate e ben collaudate dal punto di vista delle interazioni uomo-macchina.
Quanto vale tutto sto ben di Dio?
Mettendo i numeri dentro un file Excel si fa comunque fatica a trovarsi tranquilli con le attuali valutazioni di Apple.
Il mio modello base prevede le seguenti ipotesi relative al periodo 2025-2034:
Prodotti: crescita media del 2% l’anno
Servizi: crescita media del 10,3% l’anno
Cash flow operativo netto: crescita media del 6,9% l’anno
Costo del capitale: 7,4%
Crescita post 2034: 3%
Su queste basi, il valore per azione di Apple è di 200 USD.
Solo un’ipotesi di crescita dei servizi del 13,5% l’anno, e, principalmente per questa via, del cash flow del 10,3% l’anno, permette di individuare un valore marginalmente superiore al corso attuale, ossia di 260 USD.
Per gli investitori, questo significa che l’attuale valutazione di mercato incorpora già grandi aspettative di crescita, in particolare nei servizi e nell’integrazione dell’AI. La sfida principale per Apple sarà convertire queste opportunità in ricavi e margini sostenibili, soprattutto nel segmento B2B, dove il potenziale di crescita rimane enorme.
In definitiva, Apple non è più l’azienda che vende “solo prodotti in scatola”, ma una piattaforma in continua evoluzione. La capacità di mantenere la fedeltà degli utenti e di espandersi in nuovi mercati definirà se questo “supercycle” si tradurrà in un aumento tangibile del valore per gli azionisti.

