Una delle competenze del settore finanziario riguarda il packaging dei concetti. Un ETF è proprio un concetto di investimento inserito in una cornice giuridica, societaria e fiscale che ne minimizza i costi, a differenza dei fondi attivi che devono sostenere i team di gestione ed hanno costi più elevati che nella maggior parte dei casi non trovano riscontro in performance (rischio e rendimento) adeguate.
Uno dei principali impacchettatori globali di prodotti di investimento è State Street, che dalla sua asset management company europea, basata a Dublino, ha di recente lanciato un ETF dedicato alle aziende europee di maggiore qualità e basato sull’indice S&P Europe Quality FCF Index. L’Irlanda è la base principale per gli ETF europei, grazie alla sua agevole legislazione fiscale che esenta i fondi dalla tassazione sui capital gain e che non applica (o applica aliquote ridotte) la trattenuta sui dividendi per le partecipazioni dei fondi, due agevolazioni che consentono all’investitore di godere del reinvestimento di quote prossime al 100% dei redditi generati dai portafogli e di rimandare il momento impositivo nel proprio paese di residenza al momento del realizzo.
Lanciato come “esperimento” con una mini-capitalizzazione di un solo milione, il fondo ha già un valore di 2 mln di euro e punta a stabilizzarsi come prodotto di nicchia sotto l’ombrello europeo di State Street con un target di raccolta di almeno 60 mln di euro, una dimensione che consente il break-even del prodotto.
Ovviamente va ricordato che l’ETF è investibile da subito, e che anche qualora il target di raccolta non dovesse essere raggiunto, i capitali dell’investitore non sono a rischio: anche se dovesse essere chiuso, l’investitore riceverebbe il valore per quota posseduta alla data di chiusura.
Il costo totale annuo è pari al 0,25%, il che significa che per ogni 1.000 euro investiti si pagano 2,5 euro l’anno in costi di gestione. Un gran vantaggio in un mondo di fondi al 2% l’anno.
Le partecipazioni
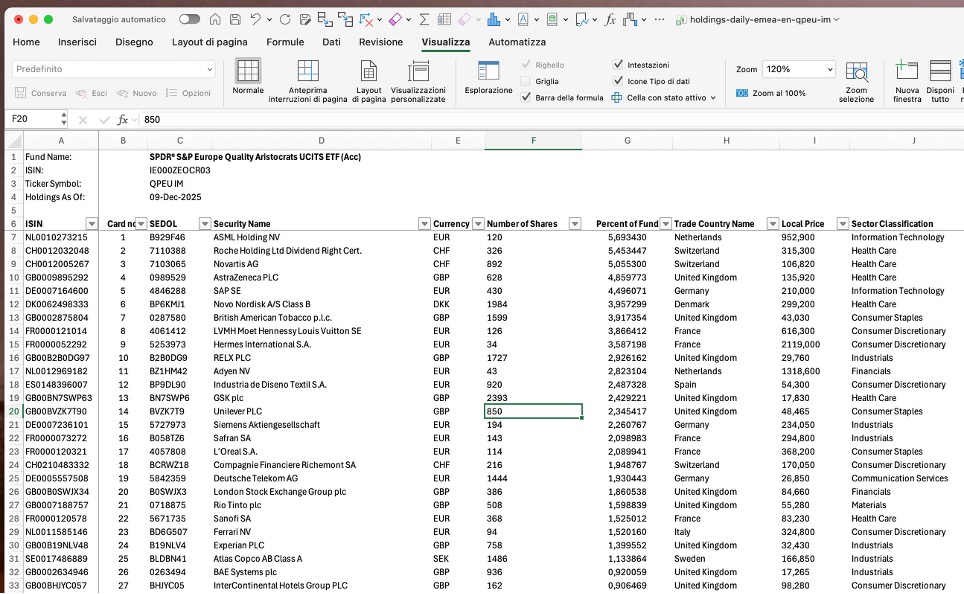
L’ETF ha partecipazioni in 100 aziende europee di grande qualità. La partecipazione principale è ASML – di cui parlammo qui – e che pesa per oltre il 5% dell’Asset under Management (AuM).
Il 50% del valore totale si raggiunge aggiungendo le partecipazioni di aziende quali: Roche Holdings, Novartis, AstraZeneca, SAP, Novo Nordisk, BATS, LVMH, Hermès, RELX, Adyen e Industria Diseno Texil (Zara).
L’Italia pesa per il 2,5%, e le aziende italiane che rientrano nel criterio di investimento sono: Ferrari, Moncler, Recordati e INWIT, lo spin-off di Telecom Italia dedicato alle torri della telefonia mobile.
Per quanto riguarda la composizione per settori:
Healthcare / Pharma, 30%
Tech “high quality” 15%
Consumer defensive & Luxury, 25%
Quality industrials 15%
Financials / insurance 15%
La performance
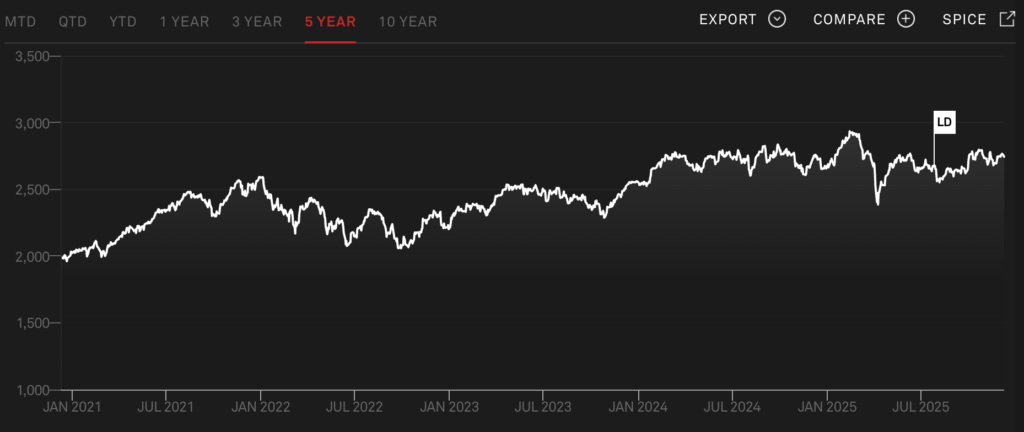
Lanciato il 28 luglio scorso, l’indice ha fatto +3% alla data odierna.
Facendo il backtest sul periodo 2020-2025 del portafoglio equivalente, esso ha dato un rendimento annuo del 6,5% che, confrontato con il 14% dello S&P500, è indice di una minore sopravvalutazione e una maggiore adesione ai parametri di investimento “value”. Questo è confermato anche dall’indicatore p/e del portafoglio, che è di circa 19 alla data odierna, vs. un valore di oltre 30 per l’indice S&P500.
Stress test
Per questo paragrafo, ho provato un po’ a giocare con ChatGPT 5.1, chiedendo di effettuare due stress test sulla base dei seguenti scenari riferiti all’estate 2028:
Scenario 1 – Forte stress geopolitico in Europa
(es. espansione di un conflitto sul suolo europeo)
Le quality stocks europee sono altamente globali, ma la percezione di rischio sull’Europa porta a:
– derating dei multipli,
– fuga di capitali,
– forte penalizzazione degli indici europei.
La simulazione Monte Carlo restituisce le seguenti stime:
– Scenario centrale (mediana): circa –50% per l’estate 2028
– 5° percentile: circa –80%
– 1° percentile: –87%
Interpretazione:
In uno scenario di guerra europea, anche un portafoglio di altissima qualità subisce un crollo molto severo. La qualità non elimina il rischio sistemico europeo. Se la situazione sul territorio europeo diventa “cinetica” (al pari di quello che succede oggi ai suoi confini), c’è una probabilità del 5% che vi sia un crollo catastrofico del mercato.
Questo scenario non è più impensabile, dati:
- il pivot storico della politica estera USA che si sta sganciando dagli impegni della Nato e che sembra puntare direttamente ad un atteggiamento divide et impera vs. noi europei;
- l’aggressività e il caos portati dall’attacco russo e dall’alleanza implicita Russia-Cina, e;
- le debolezze strutturali (demografiche, organizzative, militari, politiche) della UE
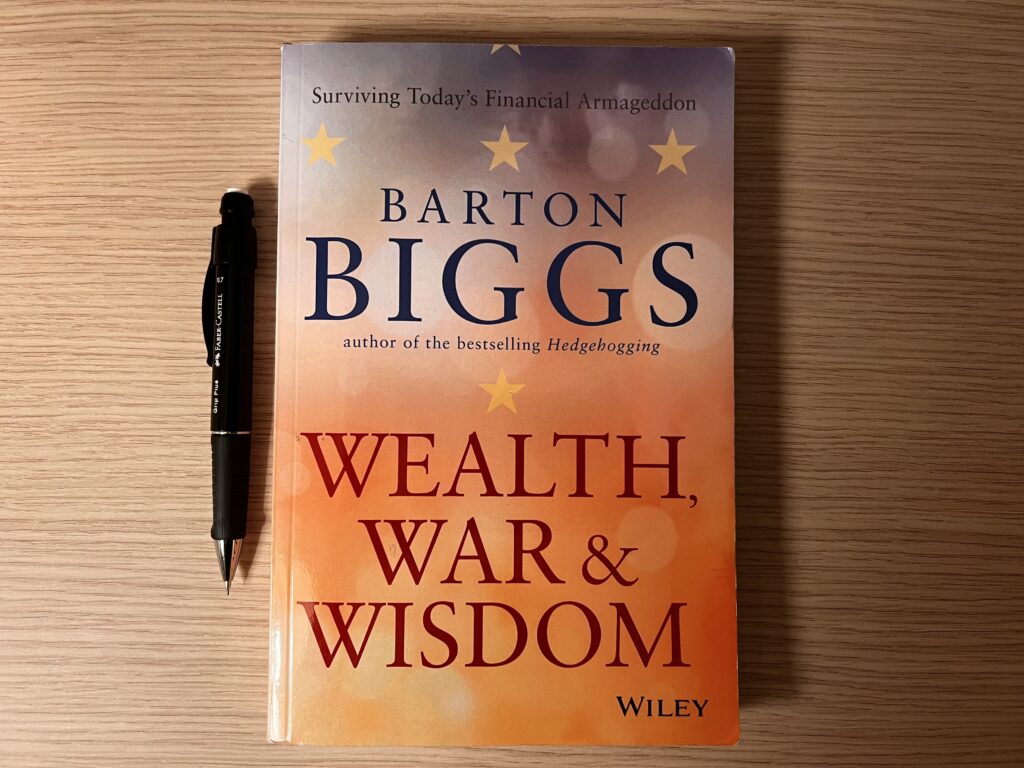
Tra l’altro è qualcosa che è già successo: chi volesse riflettere su quello che accade ai mercati finanziari in condizioni di “stress geopolitico estremo”, potrebbe ordinare “Wealth, War & Wisdom” di Barton Biggs. Ideale per il periodo di Natale, magari davanti al caminetto con il plaidino sulle gambe, un bel brandy in mano, e le dita incrociate.
Scenario 2 – Stress finanziario globale / crisi USA
(es. crollo AI + tensione sul debito pubblico USA)
In questo caso non è l’Europa ad essere l’epicentro della scossa, ma Washington e Wall Street.
Il film potrebbe assomigliare a questo: la narrativa dell’Intelligenza Artificiale come motore indefinito di crescita entra in crisi: utili “sotto le attese”, progetti sovracapitalizzati che si sgonfiano, qualche scandalo contabile qua e là – mentre, in parallelo, i mercati iniziano finalmente a prendere sul serio la traiettoria esplosiva del debito pubblico americano. Il risultato è un doppio shock: derating violento dei titoli AI e perdita di fiducia parziale nel Treasury come “risk free asset” assoluto.
Le quality stocks europee non sono al centro dell’uragano, ma subiscono comunque la tempesta: l’azionario globale viene colpito da un’ondata di deleveraging forzato, i fondi vendono tutto ciò che è liquido, e per qualche trimestre l’unica asset class che sale davvero sono il cash in dollari e – forse – qualche bene rifugio selezionato.
Risultati della simulazione:
– Scenario centrale: –35/40% nell’estate 2028
– 5° percentile: –70%
– 1° percentile: –78%
Interpretazione:
In uno scenario di duro stress finanziario globale, anche un portafoglio di aristocrats europee viene travolto dal “margin call collettivo” del sistema. La qualità qui non protegge dal fatto che, quando salta la fiducia sul debito USA e si sgonfia una bolla tematica (AI), la reazione iniziale del mercato è sempre la stessa: vendere ovunque e comunque, salvo poi ricostruire selettivamente quando la polvere si posa.
Rispetto allo scenario di guerra sul suolo europeo, tuttavia, la natura dello shock è diversa: non viene messa in discussione la sopravvivenza istituzionale dell’Europa, ma la sostenibilità del modello finanziario americano e l’eccesso di concentrazione sulle grandi storie di crescita. Per questo, a parità di percentili, lo scenario appare meno “definitivo”: un –40% centrale è traumatico ma reversibile; un –70% nella coda estrema è doloroso, ma compatibile con un mondo che, dopo la crisi, può tornare a crescere.
Anche qui non siamo nel territorio della fantascienza. Abbiamo già visto un assaggio di tutto questo tra il 2000–2002 (bolla dot-com) e il 2008–2009 (crisi subprime e fallimento Lehman). Chi volesse farsi un’idea concreta di come i mercati globali reagiscono quando la narrativa dominante si rompe e il “bene rifugio” per eccellenza (il debito USA) viene messo in discussione, potrebbe rivedersi Margin Call, con la magistrale scena finale tra Jeremy Irons e Kevin Spacey che è un mini-trattato di recitazione e finanza.
Conclusioni
Lo SPDR S&P Europe Quality Aristocrats UCITS ETF rappresenta una delle poche opportunità oggi disponibili per investire in un paniere selezionato di aziende europee di qualità elevatissima, con:
– bilanci solidi,
– stabilità degli utili,
– capacità di generare dividendi sostenibili nel tempo,
– leadership globale nei rispettivi settori,
– volatilità strutturalmente più bassa rispetto al mercato europeo.
Questo ETF è un modo intelligente per inserire in portafoglio la qualità europea senza pagare multipli elevati. È un investimento difensivo, disciplinato e razionale, che protegge nei cicli difficili e crea valore nei cicli favorevoli. Non è un prodotto mainstream, ma proprio per questo oggi il rapporto qualità/prezzo è particolarmente interessante.
Per quanto mi riguarda, mi aspetto di veder uscire più prodotti di questo tipo. Nonostante la demenziale nuova “dottrina” di politica estera della triade Trump-Vance-Kushner.
L’Europa è – e resterà – il giardino del mondo. O almeno c’è da augurarselo.