Arrivati a metà di “Guerra e pace”, l’epico capolavoro di Lev Tolstoj, si legge di un colpo di carabina che fende l’aria, fino a quel momento tranquilla, dell’accampamento dell’esercito francese. Il lettore è lasciato a visualizzare la scena, mentre il cagnolotto di trincea che era appartenuto al prigioniero Platon Karataev, uomo-simbolo della grande anima russa per Tolstoj, si contorce guaiolando sul corpo del suo padrone che muore con l’unico rimpianto di lasciarlo solo. “Il vento della guerra”, irragionevole e arcano, si è di nuovo levato a muovere gli animi, e un innocente ne è la prima vittima.
A leggere la cronaca di questi giorni sembra di trovarsi in un quadro simile a quello del 1939, quando Hitler e Stalin, nemici “naturali”, decisero di rinviare la questione che pur entrambi sapevano rimaneva aperta tra di loro e, tramite l’infame Patto Ribbentrop-Molotov, procedevano ad aggredire e spartirsi la Polonia in una specie di tregua momentanea.
Nei mercati finanziari, invece, oggi si saluta piuttosto timidamente la pace: anzi, la speranza di pace, una pace ingiusta che a molti appare più un armistizio tattico in vista dell’eventuale (probabile) rinvio del conflitto, o del suo prosieguo per altre forme, meno cruente, o almeno così si spera.
Wealth & War
Barton Biggs (1932-2012) è stato uno stratega di mercato e investitore americano. Ha lavorato per Morgan Stanley, dove ha fondato e guidato per anni il reparto di strategia d’investimento globale. Considerato un pioniere della macro analysis applicata agli investimenti, è stato tra i primi a riconoscere il potenziale dei mercati emergenti. Dopo Morgan Stanley, ha fondato Traxis Partners, un hedge fund focalizzato sulle strategie global macro.
Per Biggs, i mercati finanziari captano e scontano in anticipo le informazioni disponibili, e grazie alle informazioni diffuse tra gli investitori ed al loro operare combinato e interattivo, anticipano gli eventi storici meglio di qualsiasi analista, politico o finanziario. Un esempio emblematico è il crollo della Borsa di Berlino prima che la sconfitta tedesca fosse evidente, o il recupero del mercato azionario britannico ben prima che la vittoria degli Alleati fosse certa.
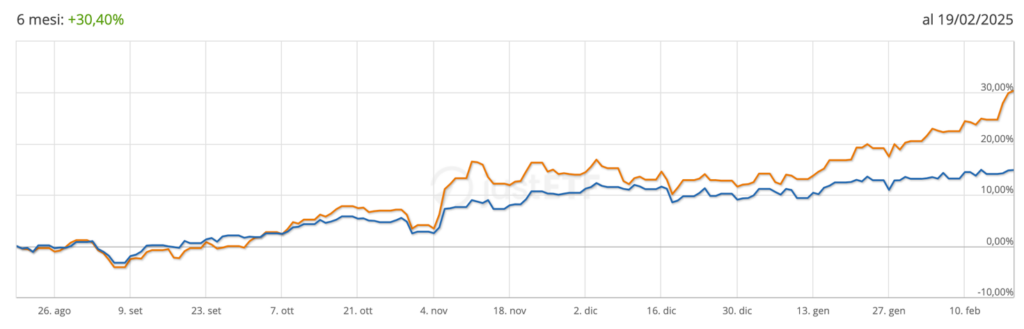
Raffrontando due ETF, il MSCI World Shares (azioni globali); e il Future of Defence di HANetf, un fondo che contiene solo ed esclusivamente partecipazioni nel comparto della difesa; si può applicare il “Metodo Biggs” per cercare di indovinare quanto i mercati credano alla pace di Trump, il cui effetto su entrambi è visibile a partire dal novembre scorso.
Ebbene: da quella data, i mercati globali sono cresciuti di circa il 6%, mentre il comparto della difesa ha fatto segnare uno strabiliante +27%, con l’ultima accelerazione da quando si è iniziato a parlare di “trattative riservate” tra Trump e Putin riguardo l’Ucraina. È una pace molto strana quella che pompa le azioni delle aziende produttrici di armi, che, tra l’altro, nel fondo Future of Defence sono per il 60% americane.
All’armi!
Gli USA, leggendo in maniera spassionata le sparate di Trump sulle necessità dell’Europa di riarmarsi e di provvedere da sola alla propria difesa, forse hanno un vincolo di bilancio tale da non potersi più permettere di difendere tutto il campo occidentale. Specialmente considerando che devono badare ad una Cina con un forte potenziale destabilizzante.
L’Europa, che per decenni ha vissuto sotto l’ombrello militare americano e sotto la garanzia della NATO – che per alcuni serviva fondamentalmente a tenere “i russi fuori, gli americani dentro e i tedeschi sotto”, ed in questo, mi pare, ha funzionato benissimo – deve spendere in armi non solo per la futura minaccia, più o meno reale, della Russia, ma anche perché ha alleggerito i suoi arsenali per il supporto all’Ucraina.
Dietro questa spesa c’è un nodo politico importante: l’Europa è sempre dilaniata da divergenze tra i vari Paesi, per cui si fa fatica ad immaginare una rapida integrazione, almeno in assenza di una concreta e imminente minaccia, ma ciò non esclude la prossima corsa al riarmo anche solo per rimanere politicamente allineati a Washington. Ed in questo, i dati dei mercati finanziari sembrano fornire una indicazione piuttosto chiara: la corsa al riarmo ci sarà, e mettersi il fondo specifico in portafoglio potrebbe non essere un errore.
Wisdom
Se aumenta la spesa per le armi, dati i livelli attuali di pressione fiscale non si può non immaginare un ulteriore crescita del debito pubblico in tutta Europa. Questo comporterà il riemergere di pressioni inflazionistiche, e di dinamiche di repressione finanziaria, con l’offerta di moneta che cresce più dei tassi, mobilizzando quindi la produzione ma con un effetto di rialzo dei prezzi.
Per noi europei, non riesco ad immaginare un ritorno ad acquisti energetici dalla Russia, almeno in tempi brevi. Questo, oltre ad essere un fattore inflazionistico, avrà l’effetto di deprimere il peso della spesa delle famiglie, aumentando quello relativo delle produzioni industriali.
La saggezza, però, sta nell’evitare scommesse, e nel non considerare queste tendenze come degli spunti su cui puntare più del dovuto.
Ho amici che vivevano in Ucraina vite prospere e comode a cui la guerra, giunta improvvisamente e con violenza, ha tolto tutto. Alcuni di loro sono già riusciti a ricostruirsi condizioni di vita accettabili e, a questo riguardo, quello che davvero li ha avvantaggiati è stato l’investimento che avevano fatto in cultura pratica (professionale, commerciale o tecnica, accompagnata dalla pratica di almeno una lingua straniera) e forza d’animo (capacità di non darsi mai per vinti e ricominciare giorno per giorno). Beni intangibili, su cui ognuno di noi può investire quotidianamente e coltivare a costo monetario prossimo allo zero.