La settimana scorsa ero a pranzo con un amico che mi ha detto di avere un pacchetto di azioni Nvidia in carico a 140 dollari, con un upside non realizzato di circa il 26%. Di lì la fatidica domanda: che ne pensi? Potrà ancora salire o mi conviene vendere e realizzare?
Quando facciamo i corsi di aggiornamento come consulenti finanziari, ci dicono sempre che bisogna considerare sia gli elementi oggettivi degli investimenti che l’approccio al rischio del cliente, elemento rappresentato nel fattore “gamma” della formula del portafoglio di Robert Merton. In estrema sintesi, e tralasciando le esoteriche matematiche che poi credo servissero solo al buon Merton in ambito accademico, il gamma sta al denominatore. Ossia: più è alto, meno si dovrebbe investire in strumenti rischiosi, come le azioni.
Va detto che questo mio amico, che conosco dai tempi del liceo, ha sempre avuto una propensione al rischio piuttosto elevata. Nel lavoro, nella vita, e nelle sue cose personali, non l’ho mai visto tirare i remi in barca e vivacchiare, o impiegarsi da qualche parte per stare tranquillo. Ragion per cui ha una vita molto soddisfacente, i cui risvolti privati esulano dagli argomenti trattabili in un blog finanziario.
Ciononostante, sento comunque una forte responsabilità nel prendere la posizione che prendo qui. Anche perché, sempre per quanto riguarda Nvidia, la mia valutazione è stata sinora a sconto rispetto al valore di mercato, che oggi è di 178 dollari.
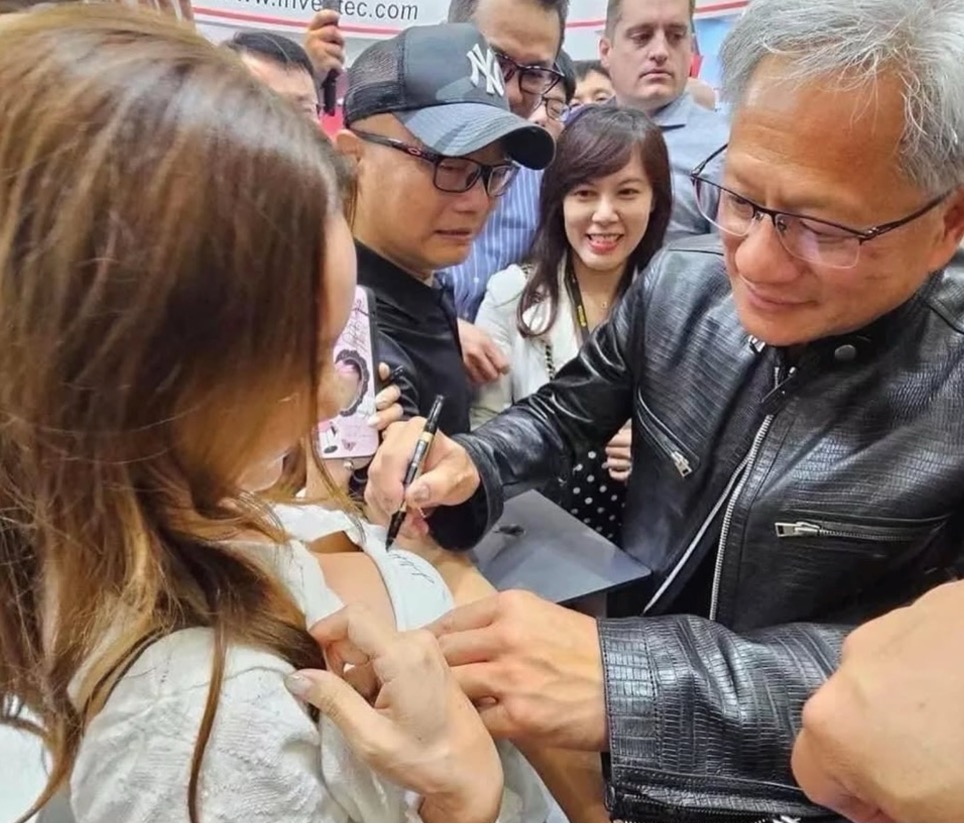
Per trasparenza, e cospargendomi il capo di cenere, riporto qui la mia valutazione di Nvidia dello scorso luglio: 140 dollari. Ad alleggerire la mia posizione, però, c’è da dire che sono in buona compagnia: anche il decano globale delle valutazioni d’azienda, Aswath Damodaran, ha peccato di eccessiva prudenza su questo titolo. Per chi fosse interessato ai dettagli, link qui.
Hyper-Hyper
Nel contesto del business legato all’AI, per hyperscaler si intende un provider di servizi in cloud che supporta grandi carichi di lavoro legati agli algoritmi di intelligenza artificiale, tipo i Large Language Model (LLM) usati ormai anche dai ragazzetti delle medie come ChatGPT o Gemini o Claude.
Questi provider tipicamente possiedono migliaia di server in centri di elaborazione dati enormi, che richiedono delle piccole centrali elettriche per essere alimentati e assorbono tonnellate d’acqua per il raffreddamento.
Amazon, Alphabet (Google), Microsoft, Meta, Oracle ed altri hanno in programma, secondo delle stime di Credit Sights, di investire circa 600 miliardi di dollari quest’anno per la realizzazione di questi iper data centers. Questa somma, per circa il 60%, servirà per acquistare i microchip dedicati all’AI, il segmento in cui Nvidia oggi ha un market share del 85%.
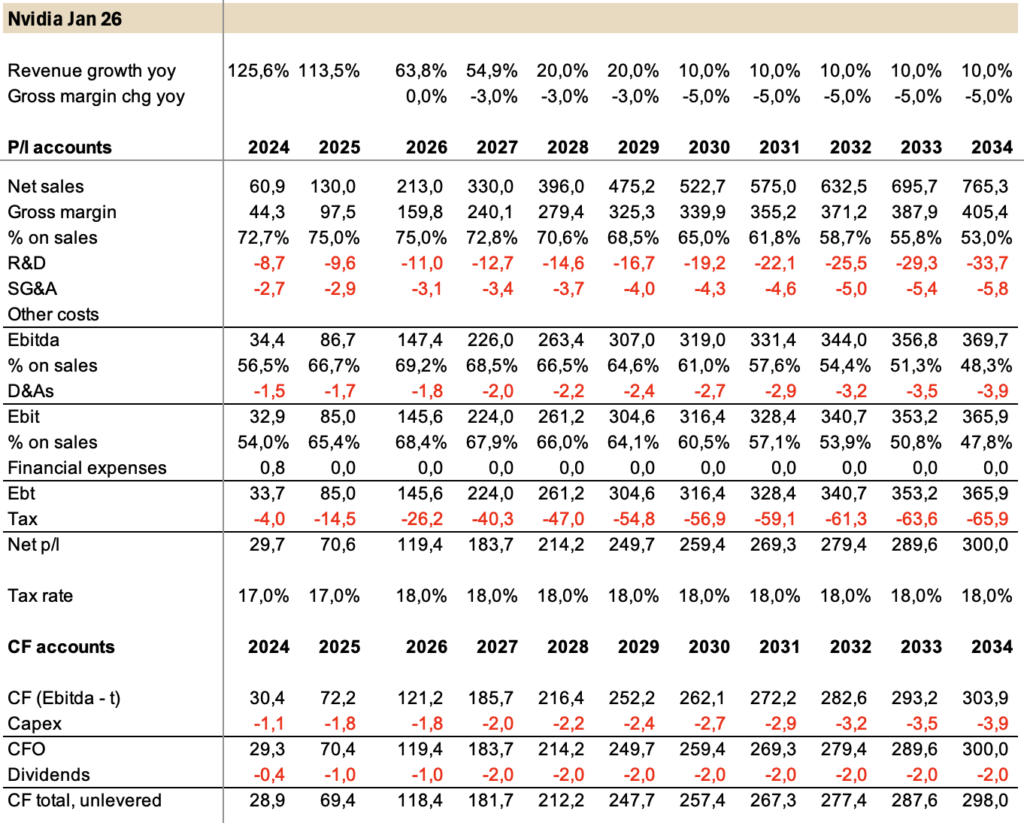
Per cui: 600 x 0,6 x 0,85 = 306 miliardi di ricavi in questo segmento previsti per Nvidia alla chiusura del bilancio annuale 2026, prevista il 31 gennaio 2027. Adottiamo un criterio neutro, ed imputiamo 330 mld nella casellina dei ricavi del mio modello (i dati di consensus vanno da un minimo di 260 ad un massimo di 420 miliardi) dato che gli altri segmenti di business (gaming il principale) valgono ormai circa il 9% dei ricavi.
La tesi di Jensen
Non ne abbiamo parlato, ma sono convinto che trovarsi nella posizione di chi viene invitato a mettere la firma su rotondità femminili piacerebbe anche al mio amico azionista di Nvidia. Quello di cui abbiamo parlato è invece il contenuto di una recente intervista a Jensen Huang, in cui lui dice che oggi come oggi si deve distinguere tra ciò che si fa (“task”) e perché lo si fa (“purpose”).
In radiologia, ad esempio, ciò che il radiologo fa è guardare bene i referti per capire se ci sono anomalie preoccupanti. Siccome questo compito richiede una certa esperienza, e una costante presenza di spirito e a volte anche di colpo d’occhio, i radiologi tendono ad avere su questo specifico task delle performance declinanti nel corso della giornata lavorativa. Per restare in argomento, se sei la prima a cui fanno la mammografia, bene, hai una buona possibilità che se c’è qualcosa di brutto, anche in forma appena accennata, il medico se ne accorga. Se sei la ennesima alle 19 della sera, con una situazione di stanchezza del medico e magari di non ideale illuminazione, meglio per te che tu ti trovi in perfetta salute. Se nò se ne parla al prossimo controllo, sperando in benignità e lentezza.
“Non ci sarà più bisogno di radiologi” è quindi la prima cosa che vi viene in mente.
“No, questa è un’errata deduzione di primo livello” vi risponderebbe Jensen.
“Quello che accadrà è che, grazie all’AI, la rilevazione delle calcificazioni anomale sarà sempre più efficiente, il triage delle pazienti (in questo caso, ma vale anche per noi maschietti) sarà più rapido e accurato, e i radiologi si potranno concentrare in quello che fanno meglio: procedere ad analisi accurate al primo emergere di anomalie, oltre a verificare i vari casi dubbi con ulteriori e più approfondite indagini. “In altri termini, l’automazione di alcune funzioni non riduce la domanda di servizi di radiologia, ma ne estende la portata e la produttività facendo si che venga orientata là dove c’è davvero bisogno” – conclude il CEO di Nvidia.
Moltiplicate questo approccio per tutte le attività di tutti i settori economici ed amministrativi, ed otterrete un’idea del potenziale delle applicazioni dell’AI come moltiplicatore di crescita economica e di benessere.
Enter Blackwell
Siccome il mercato su questo argomento ci sta girando intorno da anni ormai, so benissimo, come direbbe Nassim Nicholas (Taleb), di essere l’ultimo fesso, e quindi mi astengo dal fare ipotesi sul futuro.
Più modestamente, prendo quelle che dice il mercato, nella forma del consensus medio sullo sviluppo del business, e derivo da questo il valore di Nvidia con il metodo dei flussi di cassa scontati. Chi mi segue sa che questo si fa quando si sta investendo: si tirano fuori dei soldi per avere un rientro almeno superiore a quanto si è investito. Pur intriganti, le azioni di Nvidia non sono una villa in campagna o una Porsche.
Il mercato assume che il momentum dei chip Blackwell continui. Questo tipo di processori, che costano al cliente finale da 30 a 40 mila dollari l’uno, e che vengono venduti a migliaia per singolo ordine, sono, presi singolarmente, come i neuroni nel nostro cervello. Macchine prodigiose, ma che non sono fatte per lavorare singolarmente. Messe insieme, e organizzate in clusters e nodi, per ragioni che spesso sfuggono agli stessi software engineers, generano proprietà emergenti che per certi versi sono come il nostro pensiero.
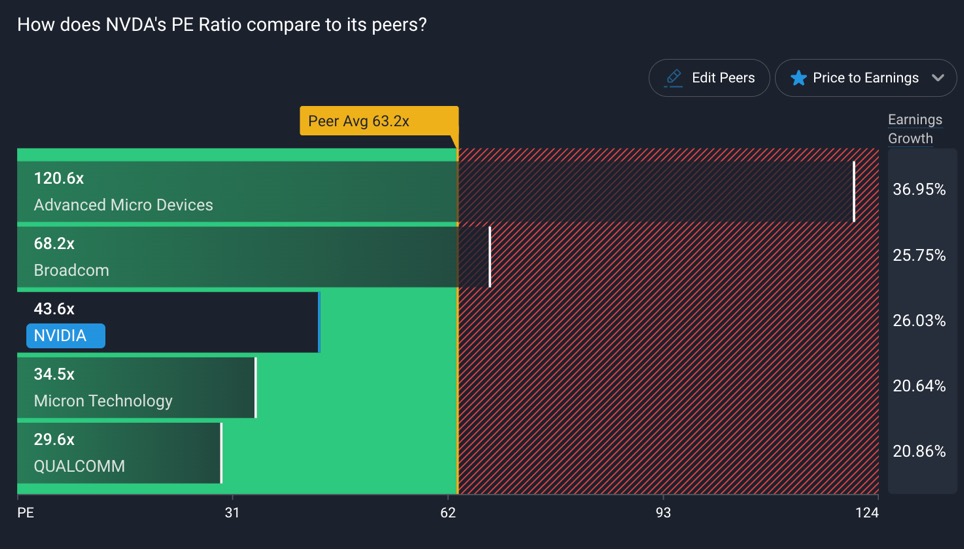
Questa linea di business rappresenterà la gran parte della crescita dei ricavi di Nvidia che sono proiettati in aumento di oltre 3,5 volte di qui al 2034, considerando il bilancio 2025 che chiude al 31 gennaio 2026 prevede ricavi di circa 215 miliardi come punto di partenza. Per quanto riguarda la redditività, è prevista in debole calo a partire dal 2031, mantenendosi comunque su un pur straordinario 55% a livello Ebitda. Questo ovviamente implica un limitato effetto competitivo sia da parte delle produzioni interne degli stessi hyperscalers, che di altre aziende di software che si stanno dedicando alla produzione di chip simili e alle quali il mercato riconosce multipli superiori a quelli della stessa Nvidia: ciò vuol dire che gli investitori scommettono sul fatto che ce la faranno ad entrare su questo incredibile mercato.
Tiriamo le somme
Applicando allo sviluppo del cash flow di cui sopra un tasso di sconto del 9% (risk free + equity premium aggiornato ad oggi al 5,5%) e ipotizzando una crescita del cash flow post 2034 del 3%, il valore per azione risultante è pari a 175 dollari mal contanti.
Per cui: il prezzo odierno di Nvidia riflette lo sviluppo del business che vedete nella tabella qui sopra. Giudicate voi quanto sia ambizioso.
Ci sono alcuni elementi da considerare, però:
a. il valore di 174 dollari riflette un andamento ed un execution quasi perfetti di Nvidia, con un effetto limitato della concorrenza, cosa che è, come abbiamo vista, disputata dallo stesso mercato di altri titoli come AMD;
b. il momento politico a livello internazionale è molto caotico. Ieri il Wall Street Journal diceva che – perdonatemi la semplificazione – “c’è talmente tanto casino che i mercati non hanno ancora capito che direzione prendere”
Non dimentichiamo che la geniale idea di Donald Trump di scardinare completamente le regole del commercio globale, l’anno scorso, provocò l’esplosione della volatilità e un calo dello S&P500 del 18% in pochi giorni. Nvidia in quell’occasione perse il 32% del valore.
Figuriamoci cosa può succedere in caso di attacco americano alla UE: questa fissa della Groenlandia che gli è venuta in testa è un ulteriore segnale di imprevedibilità, o nasconde disegni più sinistri che non sono ancora scontati dai mercati.
Quello che resta è che la valutazione di Nvidia, incorporando anche per il futuro un elemento di leadership assoluta su come verrà organizzata l’infrastruttura cognitiva del mondo nei prossimi dieci anni, è priced to perfection, come si dice in questi casi. Broadcom e AMD, invece, sono priced to catch-up.
Al mio amico direi quindi: realizza una parte dell’upside, e resta investito per la parte che ritieni giusta per andare dove ti porta il cuore, tanto per citare un romanzo per me illeggibile.