

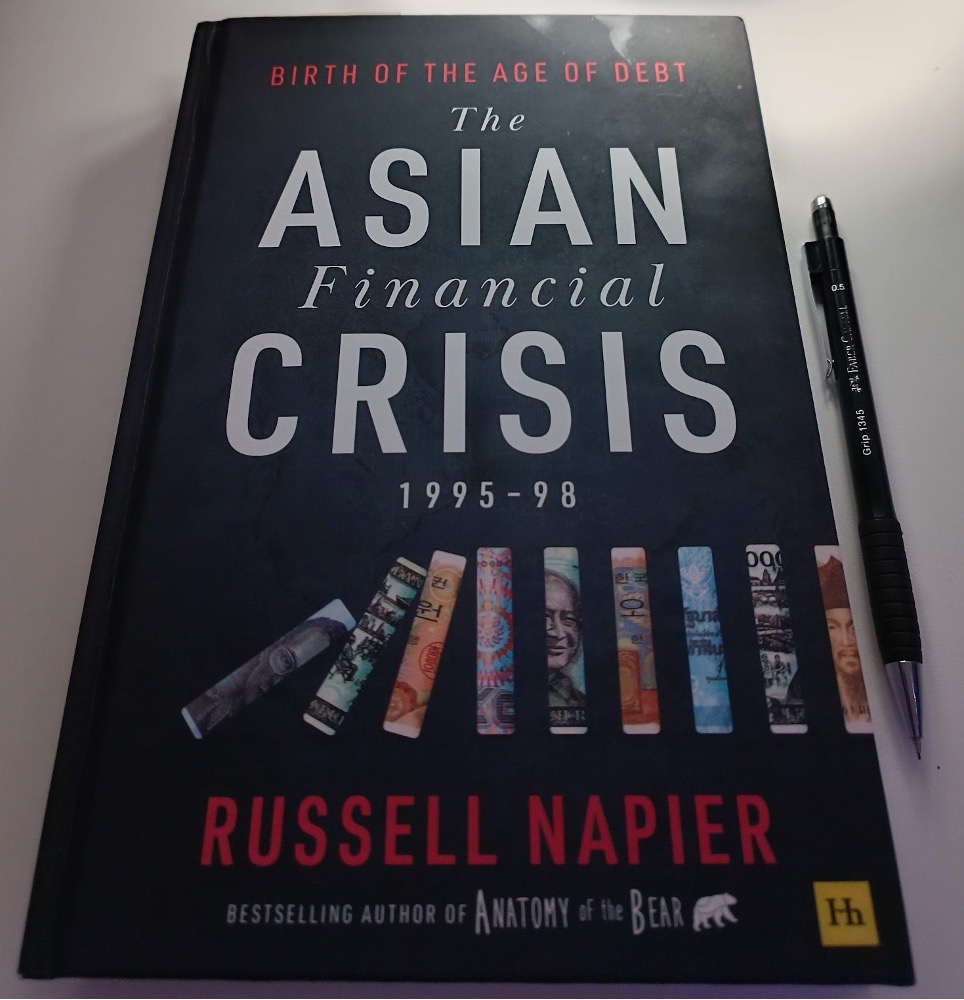
Anni fa ebbi modo di incrociare il Prof Russel Napier alla presentazione di un suo libro dedicato alla crisi dei mercati asiatici del 1997-1998. Napier è un austero signore con il tipico look di mezza età molto più apprezzabile per la sua intelligenza che per la sua simpatia. Ma a me, che guardo alla sostanza delle cose, piacque parecchio per il suo modo asciutto e no-nonsense di affrontare l’economia e – affetto come sono dalla sindrome Tsundoku (parola giapponese che descrive chi compra più libri di quelli che riesce a leggere) – passai subito al bancone per portarmi a casa il tomo in questione, nonostante fosse in lussuosa versione hardbook, che di solito evito.
Il libro di Napier mi accompagnò qualche tempo dopo in una vacanza di Natale con la famiglia in Polonia, e devo dire che ne apprezzai il taglio pratico: il Prof Napier racconta la sua esperienza come investment strategist per Crédit Lyonnais a Hong Kong e ricostruisce la crisi non come un teorema macroeconomico, il che è quello che uno si aspetterebbe da un Prof, ma sulla base di sequenze temporali di eventi quotidiani durante il periodo osservato. Ad esempio – ma ci torneremo su più nel dettaglio nel corso del programma – riporta i suoi report dell’epoca che mettevano in evidenza i rischi per le imprese asiatiche che assumevano ingenti finanziamenti in dollari ma avevano flussi di cassa quasi esclusivamente in valuta locale; oppure racconta dei fenomeni di palese corruzione delle famiglie imprenditoriali dell’area e delle loro collusioni con la politica.
La biblioteca degli errori
Ad Edimburgo, Russell Napier ha fondato la Library of Mistakes: la libreria degli errori. Si tratta di una libreria che funziona come un cenacolo intellettuale dedicato alle tematiche dell’economia e della finanza e che offre dei corsi dedicati alla storia della finanza con un taglio pratico e professionale più che accademico.
Mi piace questa idea perché leggere storie – più che teoremi – ti permette di immaginare come sono avvenute le cose come se le avessi vissute. È qualcosa che consente di costruire un bagaglio di esperienze “virtuali” che però, parafrasando il nostro grande mentore russo Feodor Dostoevskij, “al momento opportuno si accendono e ti illuminano il cammino”. E visto il successo dei non propriamente economici corsi di Russell, devo dire che l’idea piace.
E poi, ce l’altro elemento interessante: imparando come nascono, in cosa consistono e come si presentano le crisi, ci si tiene lontani dai disastri, il che per chi si occupa di investimenti dovrebbe essere la prima cosa. Il principio dell’interesse composto mostra che gli investimenti maturano sul lungo termine, per cui più che cercare lo sprint è opportuno non perdere per mantenere il capitale sui cui costruire.
2026: un errore al mese
Per il programma 2026 per il mio blog di analisi ho pensato quindi ad un percorso cronologico e tematico dedicato alle crisi finanziarie. Provo a buttare giù anche io, per i miei clienti e per i miei lettori, una mia libreria degli errori a puntate mensili e offrendo qui su questo spazio i miei appunti alla critica di chi vorrà contribuire.
Se Nassim Nicholas Taleb dice, a ragione, che i Cigni Neri sono tali per definizione, nel senso che non sono prevedibili fino a quando non si presentano; d’altro canto, è vero anche che vi sono delle situazioni che si presentano e ripresentano con dinamiche simili più volte nel corso della storia. I cicli di crescita economica creano ottimismo e poi euforia e crescita dapprima equilibrata e poi eccessiva dei valori degli assets finanziari. L’avidità si diffonde e diventa sindrome FOMO (Fear Of Missing Out, paura di perdersi la bazza come dicono a Bologna), che a sua volta genera eccesso di domanda e di offerta di credito. La salita dell’indebitamento è dapprima sostenibile, poi comincia a creare oneri eccessivi sui conti economici e poi, un bel giorno, da qualche parte, qualche azienda o qualche fondo non riesce più a restituire i soldi che ha chiesto in prestito (capitò, come vedremo nel corso di questo percorso, al Knickerbocker Trust nel 1907 come alla Lehman Brothers 101 anni dopo), e a quel punto può scattare una reazione a catena: una crisi finanziaria, in breve.
Senza smentire Sua Autorità Nassim Nicholas, quindi, non è sbagliato ripercorrere queste dinamiche non perché si possa avere la possibilità di prevedere quando ci sarà la prossima, ma perché questa conoscenza consente di prendere le misure di quello che può accadere sui mercati e ai propri investimenti e, con una certa approssimazione, si può anche capire quali investimenti supereranno la crisi e quali no.
La “Libreria degli errori 2026” avrà i seguenti volumi:
- Gennaio: la crisi del 1907. Importante perché fece da preludio alla costituzione della Federal Reserve.
- Febbraio: la crisi del 1929. Vero e proprio “watershed event” globale, fece da catalizzatore alla II guerra mondiale.
- Marzo: 1971, il crollo del sistema di Bretton Woods e la fine della convertibilità del dollaro.
- Aprile: 1982 la crisi del debito dei paesi latino-americani.
- Maggio: il crollo del Black Monday (1987).
- Giugno: 1990s – 2000s: le due decadi perdute del Giappone.
- Luglio: il crollo di LTCM, “il fondo dei premi nobel” (1998) nell’ambito della crisi asiatica (di cui parla Russell) e il default sul debito della Russia.
- Agosto: la bolla dot-com del 2000.
- Settembre: la Grande Crisi Finanziaria del 2008: dal fallimento della Lehman Brothers dell’AIG fino alla crisi del debito in Europa (2008-2011).
- Ottobre: il crollo del fondo di Bernie Madoff (2008).
- Novembre: il Covid Crash del 2020.
- Dicembre: bonus edition: i casi studio di operazioni di M&A andate male: AOL-Time Warner, Daimler-Chrysler, HP-Autonomy, RBS-ABN Amro.
La finanza, grazie agli obblighi di comunicazione societaria e contabile a cui è sottoposta, offre oggi condizioni di trasparenza (più delle relazioni internazionali, tanto per fare un esempio), ed è uno dei settori da cui dipendono le sorti di nazioni, aziende e famiglie. Capire cosa può andare storto in questo ambito è sia un elemento di grande arricchimento culturale, che un sapere pratico che consente di costruire portafogli che limitano le perdite e consentono la sopravvivenza del capitale pur in condizioni di volatilità più o meno temporanea.
We live in financial times, è, non per nulla, il payoff di un famoso giornale.